締め後の伝票訂正ルール|請求書発行後の誤りを処理する方法
締め後の伝票訂正ルール|請求書発行後の誤りを処理する方法
締め後の伝票訂正は、発行前なら元データを確認して修正し、発行後なら元の記録を残して訂正版を作る、という時点分岐が基本です。誤りの種類、対象月、金額、取引先への連絡要否を同じ一覧で確認すれば、訂正自体よりも履歴の取り違えを防げます。
定義と早見表
入力ミス・返品・値引きの違い
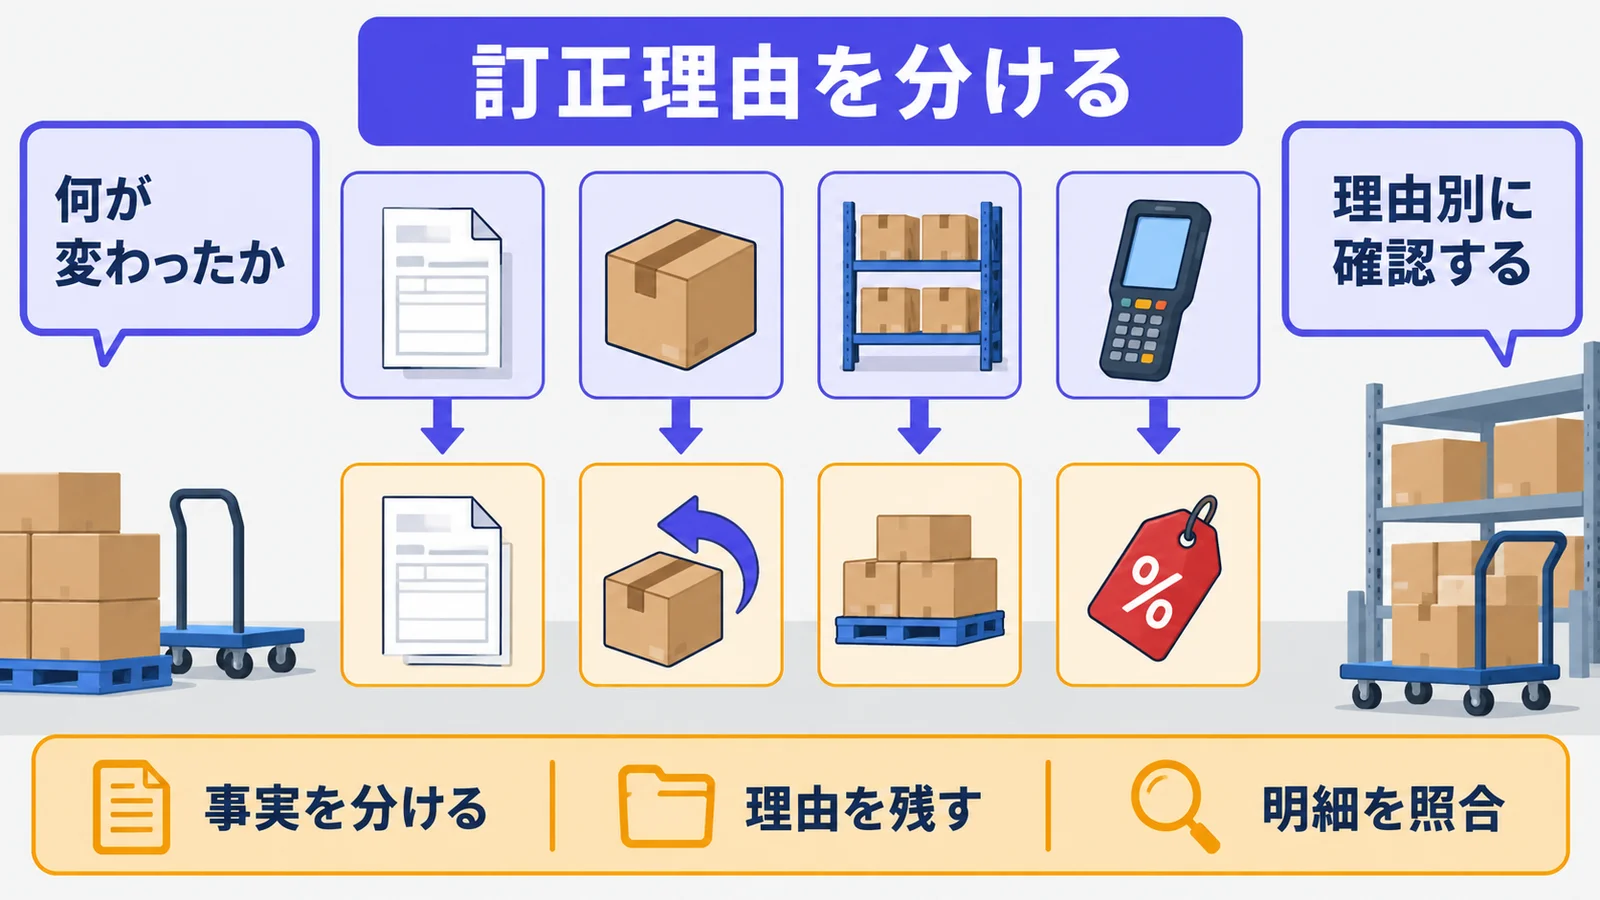
入力ミスは、数量や単価など本来の取引事実と記録が食い違う状態です。返品は納品済みの商品が戻る事実、値引きは合意した対価を減額する事実なので、同じ「金額が変わる」事象でも理由を分けて残します。理由を先に分けると、誰が何を直したかを後から確認しやすくなります。
締め前後×発行前後の早見表
締め前か後かだけで処理を決めず、請求書を発行したかも合わせて見ます。発行前は元データと関連明細を確認して更新し、発行後は交付済みの帳票を消さずに訂正方法を判断します。月をまたぐ場合は対象月と訂正理由を並べ、請求先へ連絡する担当を決めます。
| 時点 | 優先する確認 | 記録 |
|---|---|---|
| 発行前 | 元データと明細 | 修正理由 |
| 発行後 | 元帳票と影響額 | 旧版・新版の関係 |
訂正手順
誤りの特定と影響範囲
最初に、誤りが品目、数量、単価、請求先、対象月のどこにあるかを明確にします。次に案件、納品書、請求書、入金状況を確認し、すでに相手へ渡った帳票がないかをたどります。1件の訂正でも複数明細に波及することがあるため、伝票番号だけで完結させないことが大切です。
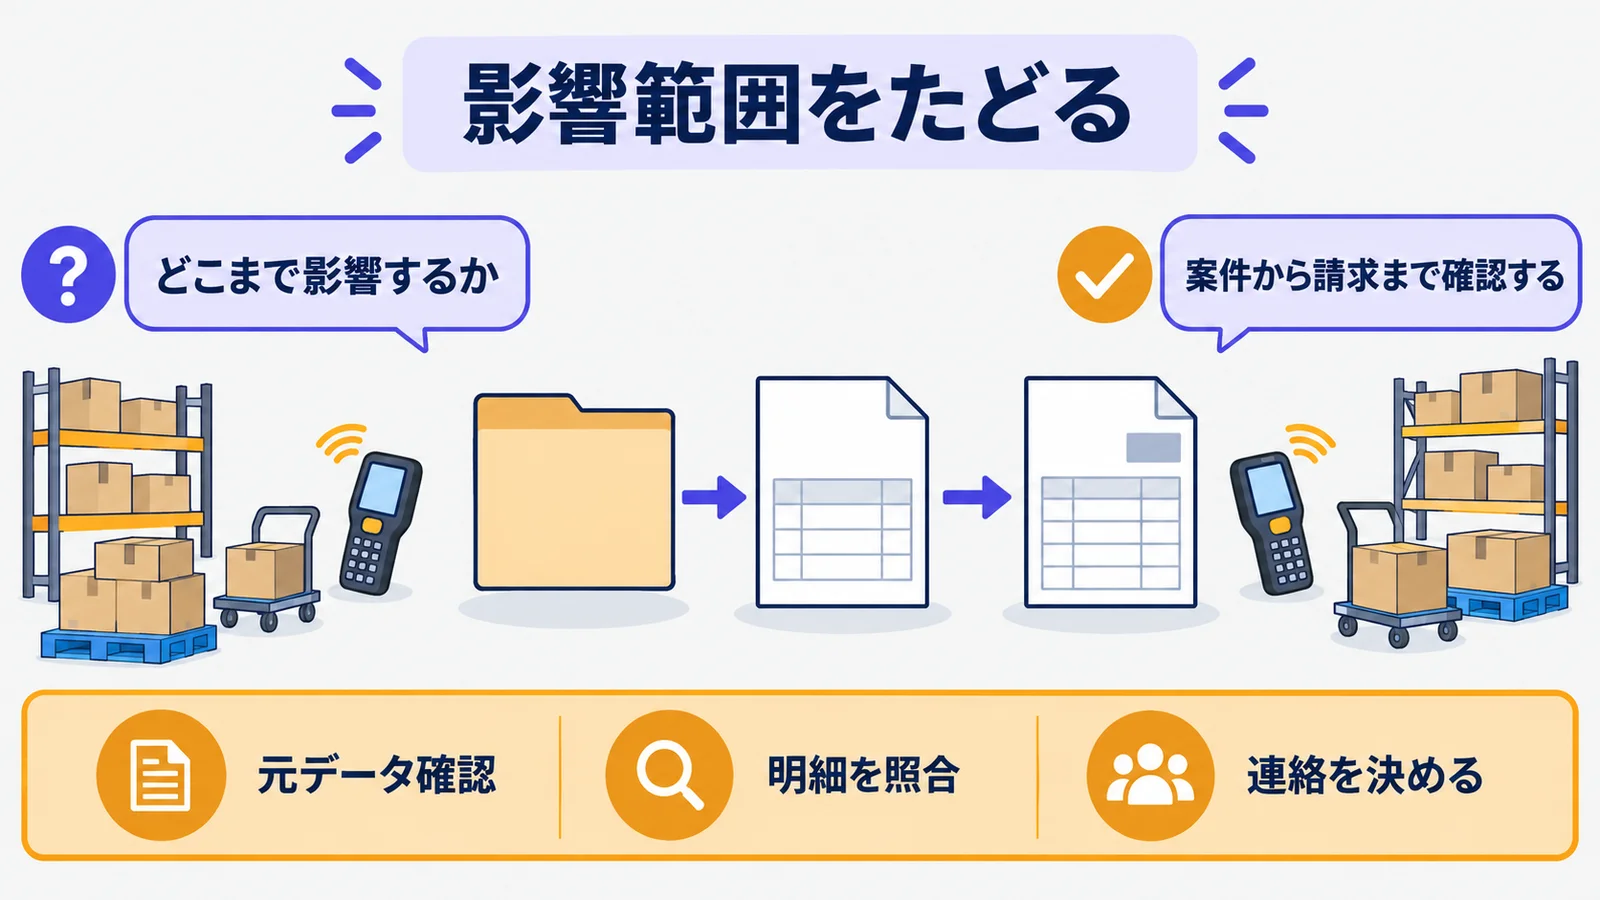
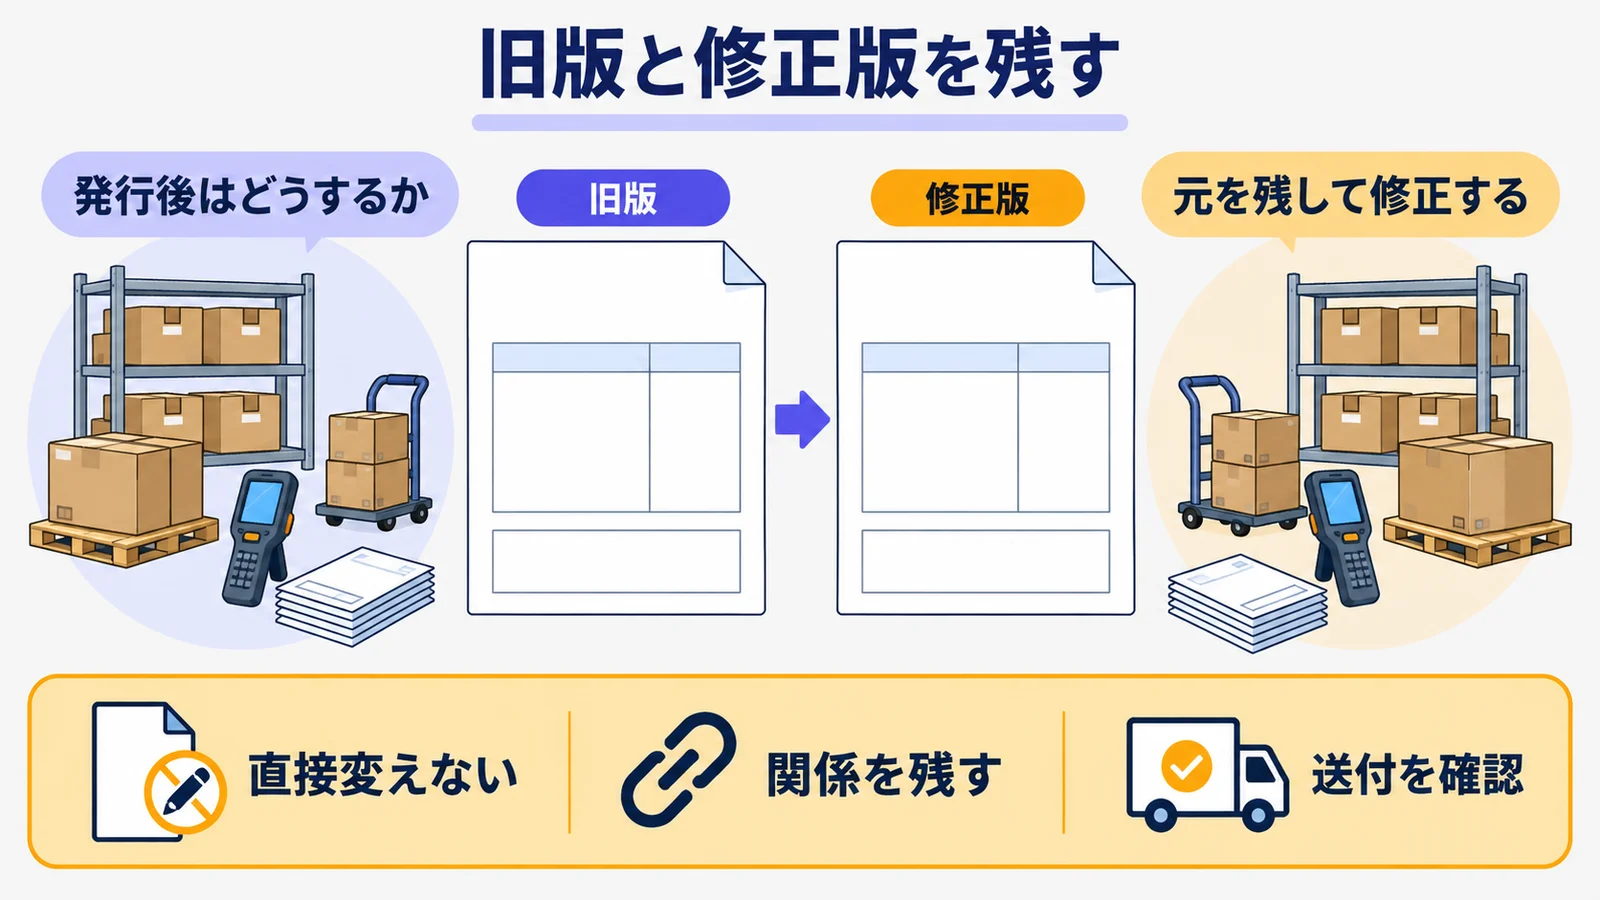
元記録を残して訂正版を発行
発行後の請求書は、元の内容を直接書き換えるのではなく、元の内容を引き継いだ修正版を作る方法が使えます。旧版と新版を同じ案件で追えるようにし、訂正理由、対象額、相手への送付日を残します。請求書の扱いは請求書発行システムの選び方の基本も確認してください。
判断表
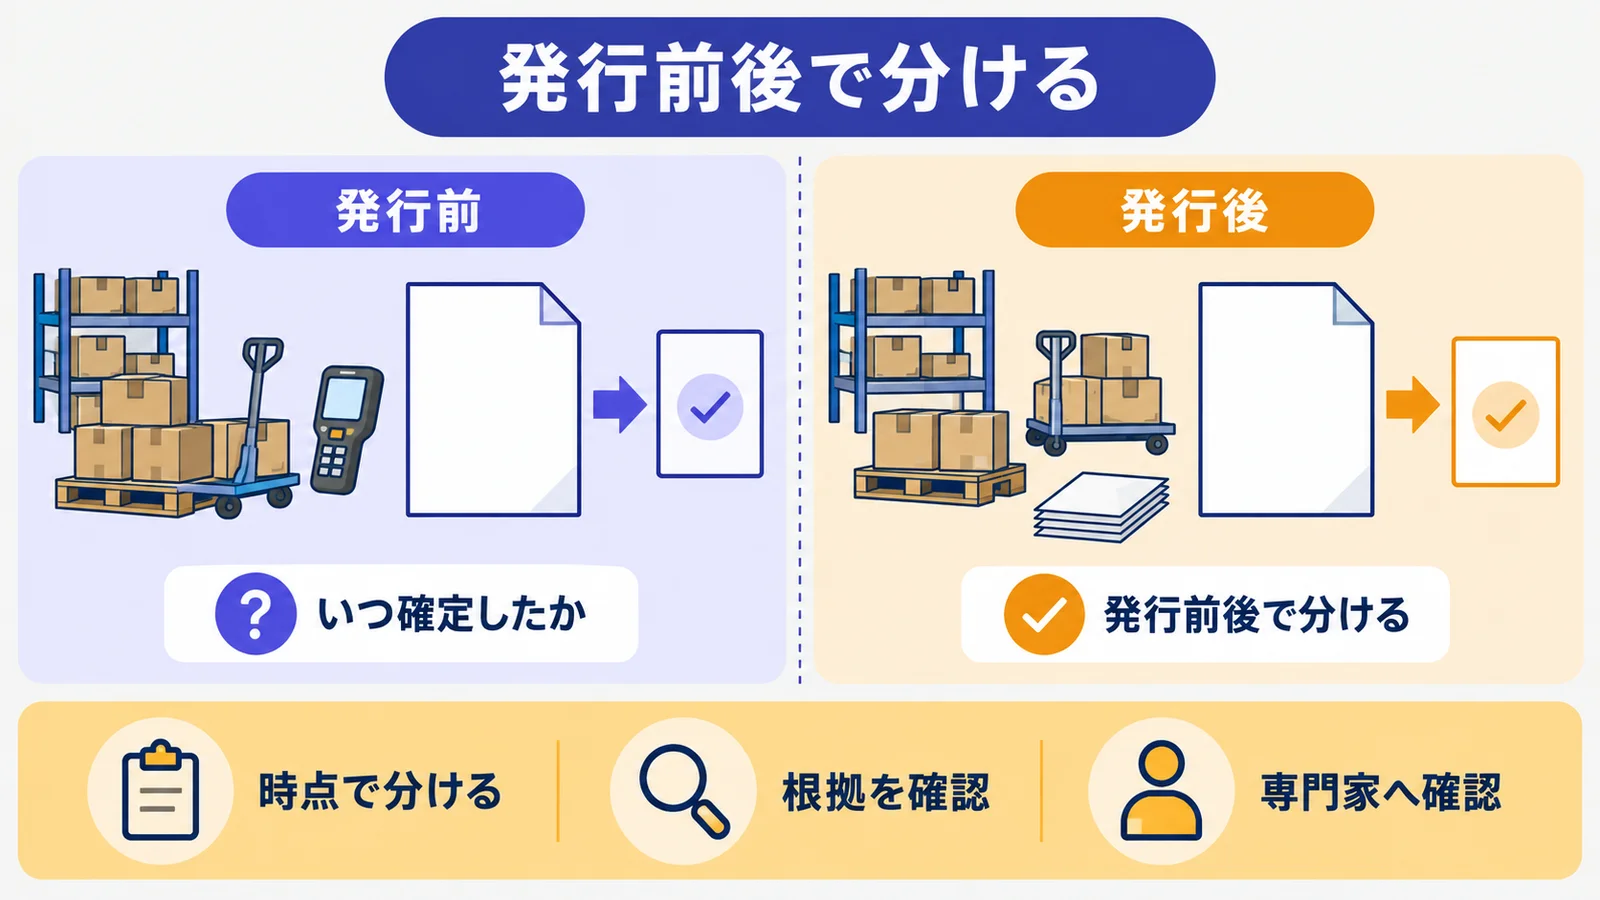
発行前と発行後の分岐
発行前なら、修正後に数量・単価・請求先を再確認します。発行後なら、元の交付記録を残したうえで修正版を作るかを判断し、取引先への連絡内容をそろえます。返品の場合は返品の事実、値引きの場合は合意内容を分け、入力ミスとしてまとめない運用が安全です。
国税庁が例示する二方式
適格請求書の記載事項に誤りがある場合、国税庁は「誤りがあった事項を修正し、改めて記載事項の全てを記載したものを交付する方法」と「当初に交付したものとの関連性を明らかにし、修正した事項を明示したものを交付する方法」を例示しています。自社の帳票運用にどちらを当てるかは、経理責任者や税務の専門家へ確認します。国税庁「適格請求書の記載事項に誤りがあった場合」(確認日: 2026-09-15)。一般的な統制の考え方は販売管理の内部統制も参考になります。
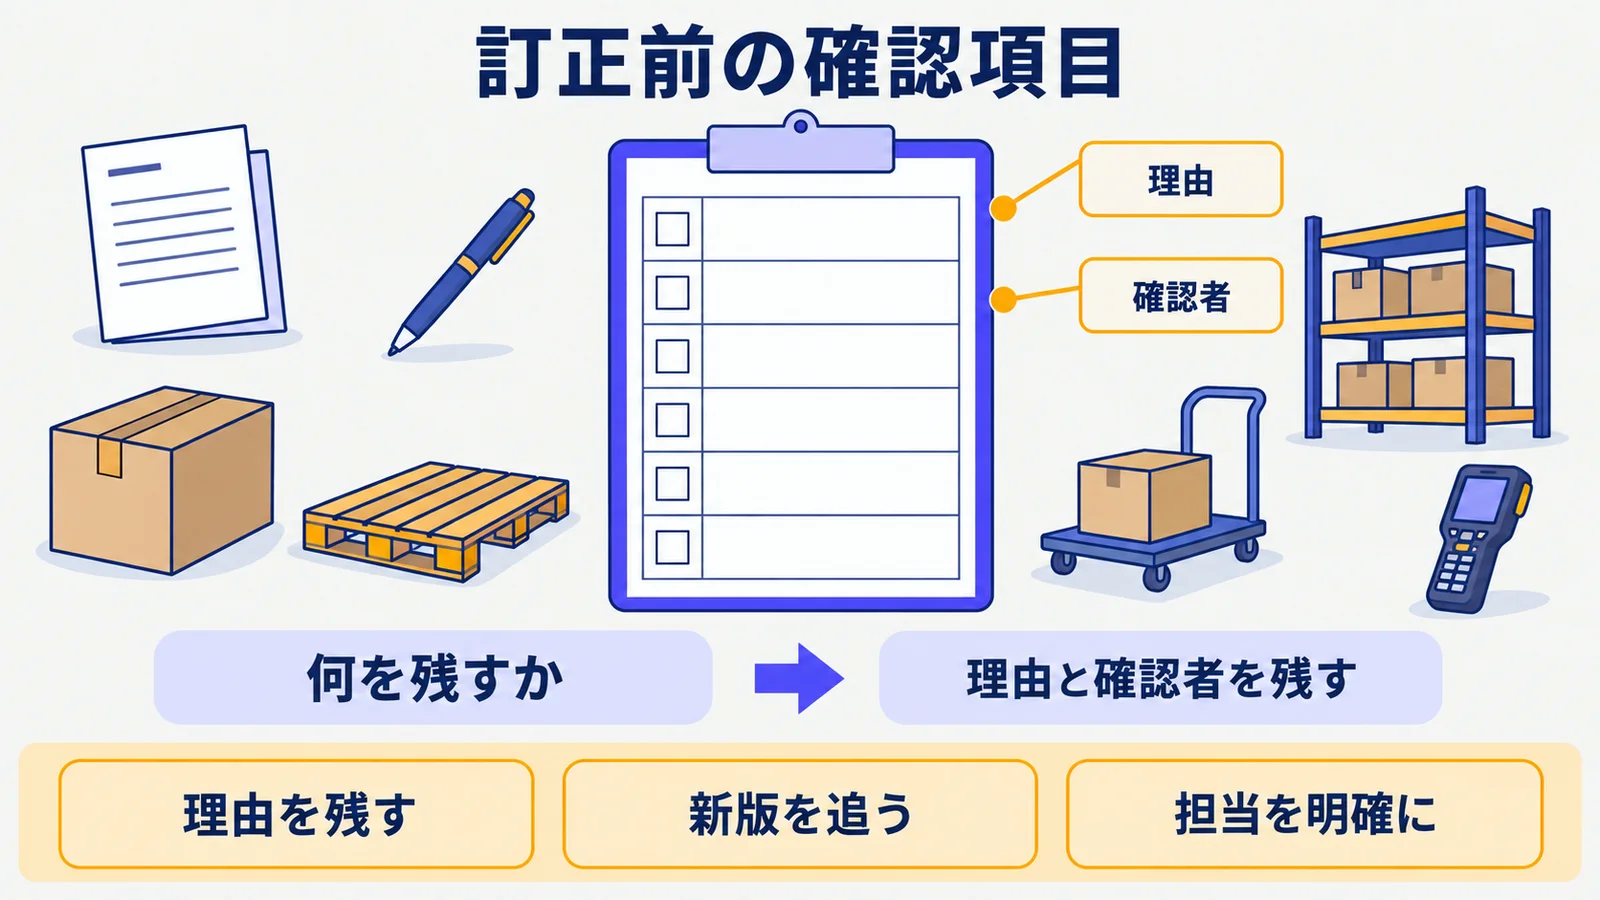
確認項目
訂正理由・対象月・金額
訂正台帳には、訂正理由、対象月、品目、数量、単価、差額、起票者をそろえます。返品や値引きの扱いは、元取引との対応関係が分かるように記録します。締め処理の都合だけで理由を省略すると、後日の照合で誤解が生じます。
旧版・新版・承認者の追跡
旧版の番号、新版の番号、作成日、確認者、請求先への連絡結果を一組にして保管します。販売HUBでは監査ログで操作の追跡ができるため、担当交代があっても確認の手がかりになります。返品が含まれるときは、返品の事実と元の納品明細を併せて整理しましょう。
販売HUBで扱える範囲
発行済み固定と修正版作成
販売HUBでは、請求書を発行すると内容の変更・削除はできず、訂正時には修正版を作成します。元請求書は内容を保ったまま取消状態で残り、修正版と相互に確認できます。交付済み帳票を固定して扱うため、訂正の履歴を見失いにくい構成です。
会計判断は専門家確認が必要
いつの売上や税額として扱うか、どの書類を交付するかは、取引の内容と社内規程に左右されます。製品の帳票機能だけで会計・税務の結論を決めることはできません。締め日と支払条件を含む確認は、請求担当と経理担当で分けて整理します。
訂正の手戻りを減らすには、訂正前に「何が正しい取引事実か」を確認する担当と、「帳票をどう扱うか」を決める担当を分けます。営業は取引先との合意内容、営業事務は案件と納品の明細、経理は請求状態と締めの影響を確認する、と役割を置くと確認不足を見つけやすくなります。担当が同じ場合でも、確認の観点を一覧にしてから処理すると、金額だけを急いで直す流れを避けられます。
また、訂正対象が一部の品目だけでも、請求書全体の税額、値引き、入金消込への影響を確認します。請求先が複数ある、案件が複数ある、締め日が異なるといった場合は、訂正対象を一つの伝票番号で判断しないことが必要です。確認の結果、訂正が不要であると分かった場合も、その理由と確認者を残しておくと、同じ問い合わせへの再調査を減らせます。
訂正依頼を受けた日時と、取引先から受け取った根拠も区別して残します。例えば数量の訂正なら、受注内容、納品の実績、請求明細を同じ順番で照合し、どの段階の記録が誤っているかを確定します。帳票を作り直すことだけを急ぐと、正しい数量を確認しないまま別の誤りを残すおそれがあります。
月をまたぐ訂正では、元の請求が対象とした期間と、訂正を行う日を混同しないことが大切です。社内の締めや入金管理に影響する場合は、営業事務、経理、取引先への連絡担当が同じ差額と対象明細を参照できるようにします。判断の根拠が不明な場合は処理を進めず、取引記録と専門家の確認へ戻ります。
帳票の固定と修正版の扱いを自社の流れへ当てはめたい場合は、無料で相談することもできます。
伝票訂正に関するFAQ
発行済み請求書を直接書き換えられますか?
販売HUBでは、発行済み請求書を直接編集・削除するのではなく、修正版を作成します。誤りの内容と差額を確認し、元請求書との関係が分かる状態で取引先へ案内します。
修正版を作る前には、すでに入金があるか、取引先が旧版を受領しているか、納品書や注文請書と金額が一致するかも確認します。訂正の必要性があっても、対象外の明細まで変えないことが大切です。
訂正版を出すと元請求書はどうなりますか?
元請求書は内容を残したまま取消状態となり、修正版と相互に確認できます。旧版を消さないため、訂正前後の内容と作業の経緯を確認できます。
取引先への送付では、どの請求書を参照すべきか、差額があるか、支払期限の扱いを明確にします。社内では旧版と新版を同じ案件・同じ訂正理由で結び、問い合わせを受けた担当以外も確認できる状態にします。
入力ミスと返品処理は同じですか?
同じではありません。入力ミスは記録の誤り、返品は商品の戻り、値引きは対価の変更として、起きた事実と根拠を分けて扱います。
返品と値引きでは、品目の戻り、納品状況、取引先との合意、在庫への影響も確認対象になります。入力ミスの訂正と同じ伝票操作に見えても、必要な証跡と関係者が異なるため、理由欄を共通の言葉で済ませないようにします。
まとめ+CTA
締め後の訂正では、発行前後で入口を分け、訂正理由と旧版・新版を残すことが要点です。修正を急ぐほど、対象月や取引先への連絡を見落としやすいため、判断表を使って確認してください。
実務では、訂正依頼を受けた時点で受付記録を作り、元帳票、対象案件、対象明細、訂正理由、相手先への連絡要否を並べます。次に、修正によって変わる数量、単価、金額、対象月を確認し、修正版が必要かを判断します。この順序で確認すると、誤りが一つの明細だけなのに請求書全体を作り直す、あるいは修正すべき請求先を取り違える事故を防ぎやすくなります。
訂正後には、作成者だけで完了にせず、元請求書と修正版の番号、取消状態、取引先への送付結果、差額の有無を確認します。入金済みや一部入金の請求書なら、入金情報への影響も確認対象です。訂正の理由が入力ミス、返品、値引きのどれであっても、訂正操作と取引事実の確認を一つの処理に混ぜないことが、後からの説明と再発防止に役立ちます。
月末や締め日の直前は、訂正対象を急いで処理しがちです。その場合も、対象月、訂正前後の金額、請求先、送付済みの帳票を確認してから処理します。担当交代や休暇があっても判断できるよう、訂正理由と確認者を残すことが重要です。訂正の件数が増える場合は、同じ原因の入力ミスが続いていないかを確認し、受付時のチェック項目や入力時の確認方法を見直します。
訂正を終えた後は、案件、帳票、入金の担当者が同じ情報を参照できるかを確認します。訂正内容を伝える連絡では、訂正前後の差額だけでなく、どの帳票を有効なものとして扱うかを明確にします。こうした確認を定型化すると、取引先からの問い合わせにも一貫して対応できます。
販売HUBで帳票、案件、請求の情報をつなげた運用を検討したい場合は、資料請求からご相談ください。
関連記事
販売管理をExcelから卒業しませんか
案件・顧客・商品から見積→受注→請求まで、すべて1画面で管理。
BtoB物販企業のための販売管理SaaS、月額2,980円〜/名(6名以上・税込)。