入荷検品で数量差異が出たときの対応|確認順と記録方法
入力は、AIエージェントに。提案と商談に、もっと時間を。
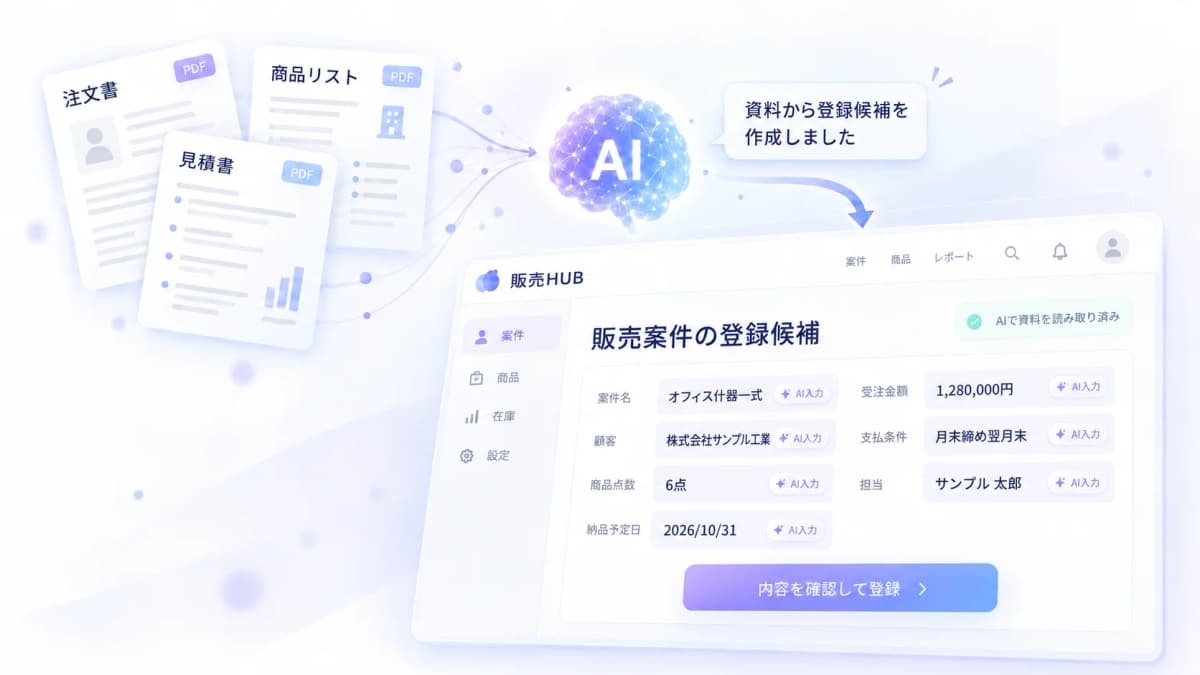
注文書・見積書・仕入先からのメールから、AIが必要な情報を読み取り、登録をサポート。
販売HUB
入荷検品で数量差異が出たときの対応|確認順と記録方法
入荷検品で数量差異が出たときは、発注内容、納品書、現品数量を同じ単位で照合し、不足・過納・品違いのどれかを分けてから仕入先へ連絡します。受入の事務処理として、発注残、仕入計上の確認、仕入先への連絡を一つの記録で追うと、未解決の差異を次の発注へ持ち越しにくくなります。
ここで扱うのは、BtoB物販で仕入れた品目を受け入れる際の確認です。倉庫内の作業設計や物流システムの操作ではなく、購買・入荷・経理の担当が同じ事実を確認するための手順に絞ります。
入荷検品の数量差異とは
数量差異とは、発注した数量、納品書に記載された数量、実際に受け取った数量のいずれかが一致しない状態です。差異を見つけたら、現品を直ちに通常の入荷として確定せず、どの数が異なるのかを先に明らかにします。
| 差異の種類 | 照合する内容 | まず行うこと |
|---|---|---|
| 不足 | 発注数量と現品数量 | 残数量と納品書を確認 |
| 過納 | 発注数量と受入数量 | 受入可否を確認 |
| 品違い | 発注した品目と現品 | 納品書の明細と照合 |
| 記載差 | 納品書数量と現品数量 | 証跡を残して仕入先へ連絡 |
発注数量、納品書、現品を同じ単位で見る
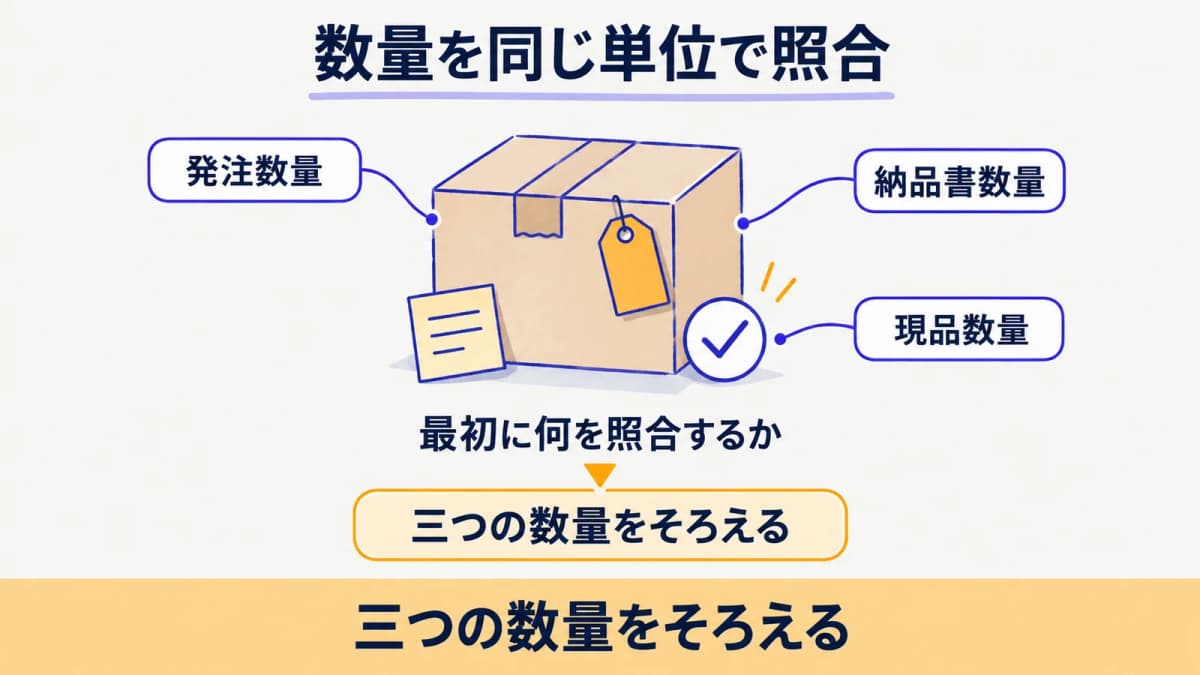
最初に、発注明細の品目、発注数量、単位、入荷予定と、納品書の明細、現品数量を並べます。箱、セット、個などの単位が異なると、数字が同じでも数量差異を正しく判断できません。発注時の単位を起点にして、現品を数えた単位と納品書の単位をそろえます。
分納が予定されている場合は、今回の入荷数量だけで完了にせず、発注残がいくつあるかを確認します。以前の入荷分と今回の入荷分を合算する前に、各回の納品書と受入記録を結び付けます。発注から入荷までの基本的な照合は、仕入管理の実務も参照してください。
不足、過納、品違いを分ける
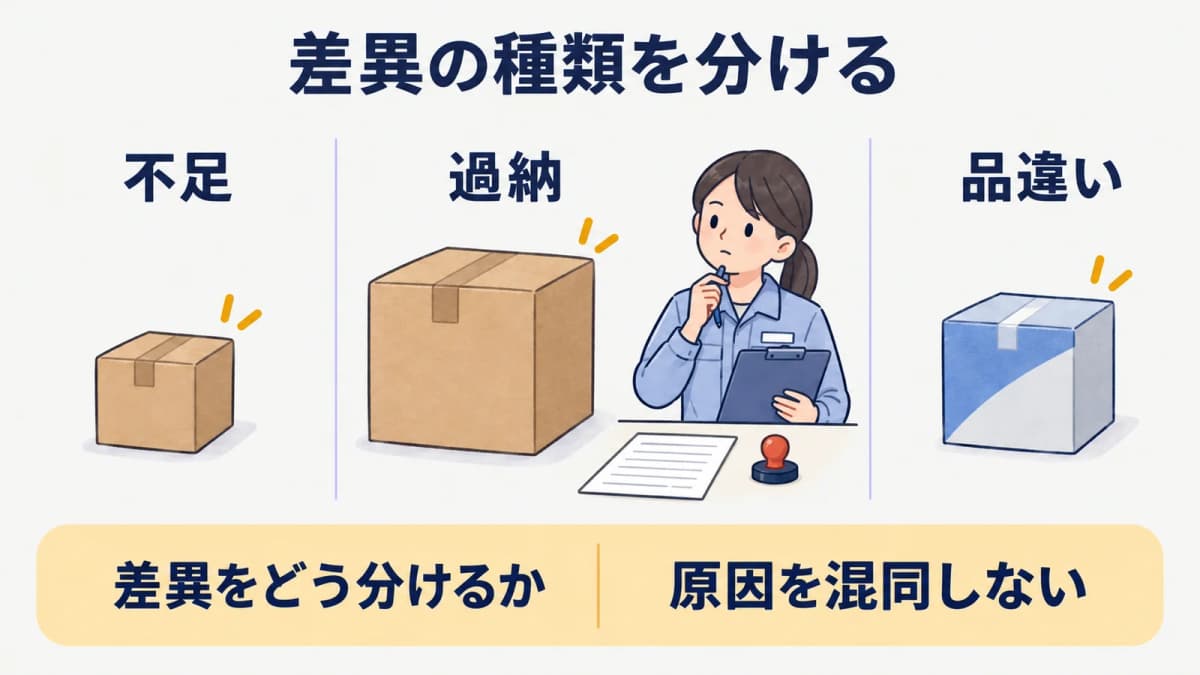
不足は、発注数量より現品数量が少ない状態です。過納は多い状態、品違いは発注した品目と異なる現品が届いた状態です。どれも数量が合わないように見えても、必要な連絡や発注残の扱いが異なります。差異の種類を一つ選んでから、検品記録や仕入先への連絡を進めます。
不足では未入荷分を発注残として残し、次回の入荷予定を確認します。過納では、追加分を受け入れるか、仕入先へ返すかを取引条件に沿って確認します。品違いでは正しい品目の手配状況も確認します。現品の置き場所より先に、どの差異かを記録することで、仕入計上の確認も行いやすくなります。
差異が出たときの確認手順
差異が出たときの手順は、現品の扱いを保留し、発注明細・納品書・実数の証跡をそろえ、仕入先へ事実を伝える順番です。原因を推測して数量を合わせるのではなく、後から確認できる情報を残します。
現品を保留して証跡を残す
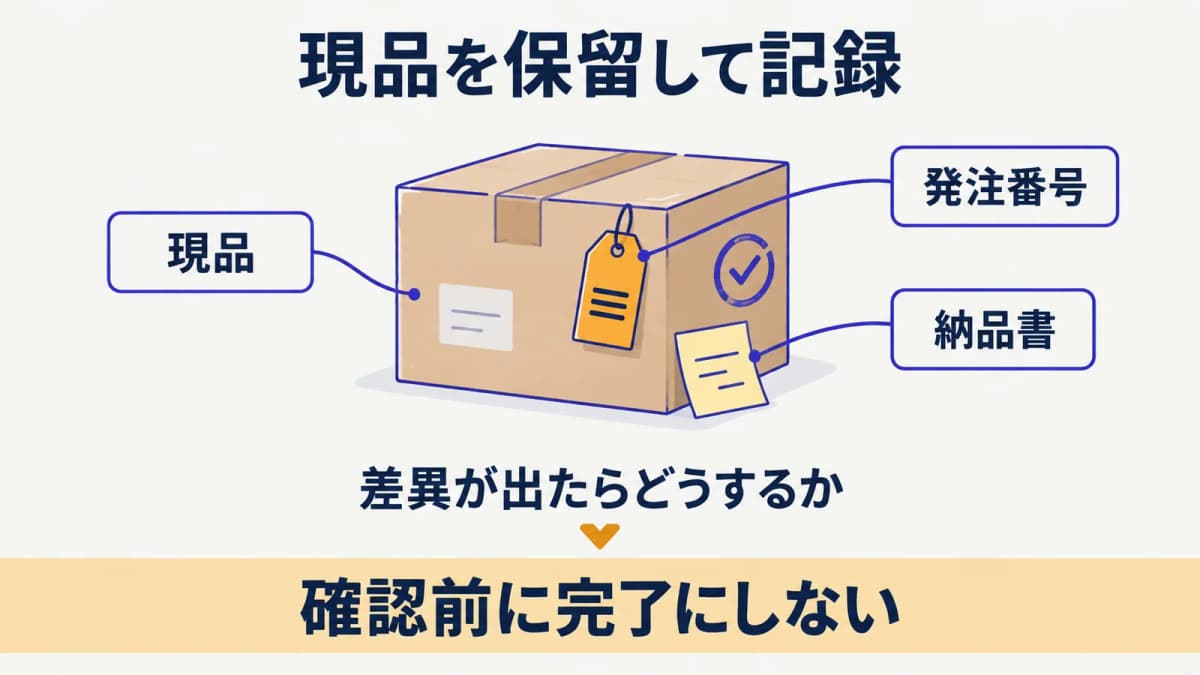
差異が見つかった現品は、通常の受入完了と区別し、発注番号、品目、数量、納品書番号、検品した担当を残します。開封前後の状態や、届いた荷姿を確認できる情報が必要な場合は、社内のルールに沿って記録します。現品数量を後から変更して発注数量に合わせるのではなく、確認時点の数量をそのまま残します。
仕入計上の時点は、各社の会計方針や受入基準に従って判断します。数量差異が解消していない明細について、どの事実を確認して仕入記録へ反映するかを購買・経理で共有してください。単に納品書が届いたことだけを理由に、差異のある数量を確定しないようにします。
仕入先へ伝える内容をそろえる
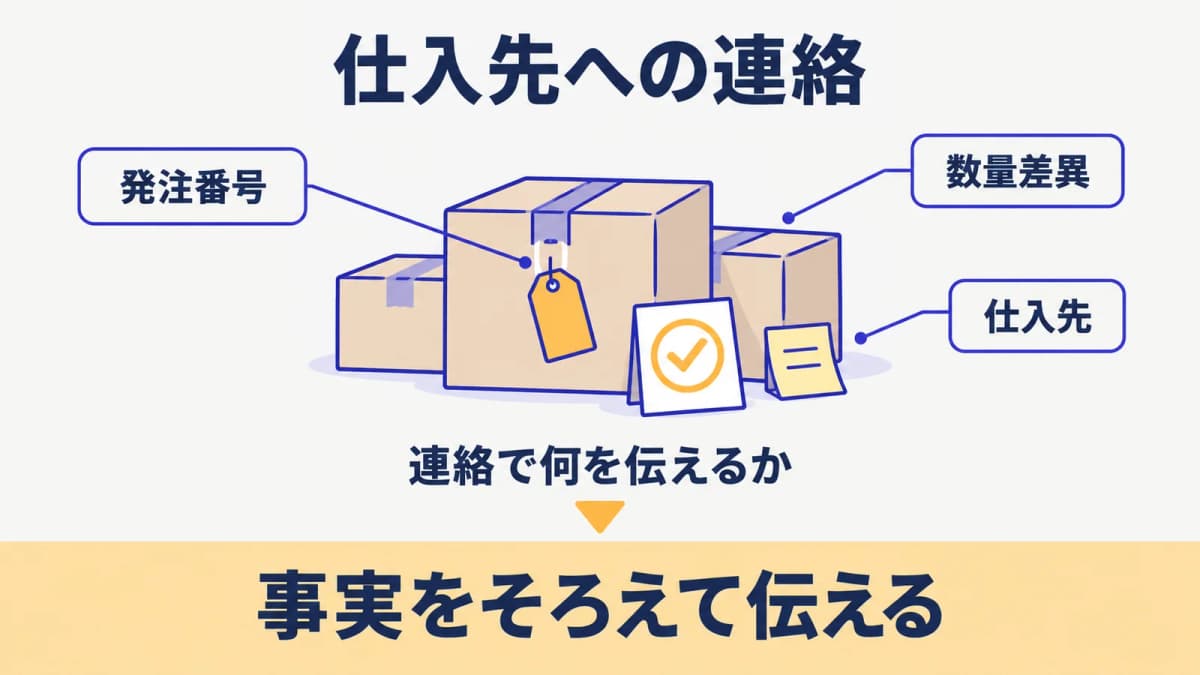
仕入先へ連絡するときは、発注番号、品目、発注数量、納品書数量、現品数量、差異の種類をそろえます。不足と過納を曖昧にしたまま連絡すると、追加納品、返送、訂正の必要性について認識がずれることがあります。相手先に確認したい内容と、回答を待つ担当を記録します。
連絡後は、回答予定と次の対応を発注明細へ残します。発注残を見落とさないためには、未入荷数量と入荷予定を別に追うことが重要です。仕入側の発注残管理を確認すると、分納や不足が起きたときに残数量をどこで見るかを整理できます。
次の発注に持ち越さない記録
数量差異は、一度の受入だけで終わらせず、解消状況を次の発注や仕入確認に引き継ぐ必要があります。発注・入荷・仕入先連絡の記録が分かれていると、同じ品目で同じ確認を繰り返すことになります。
受入結果と対応状況を結び付ける
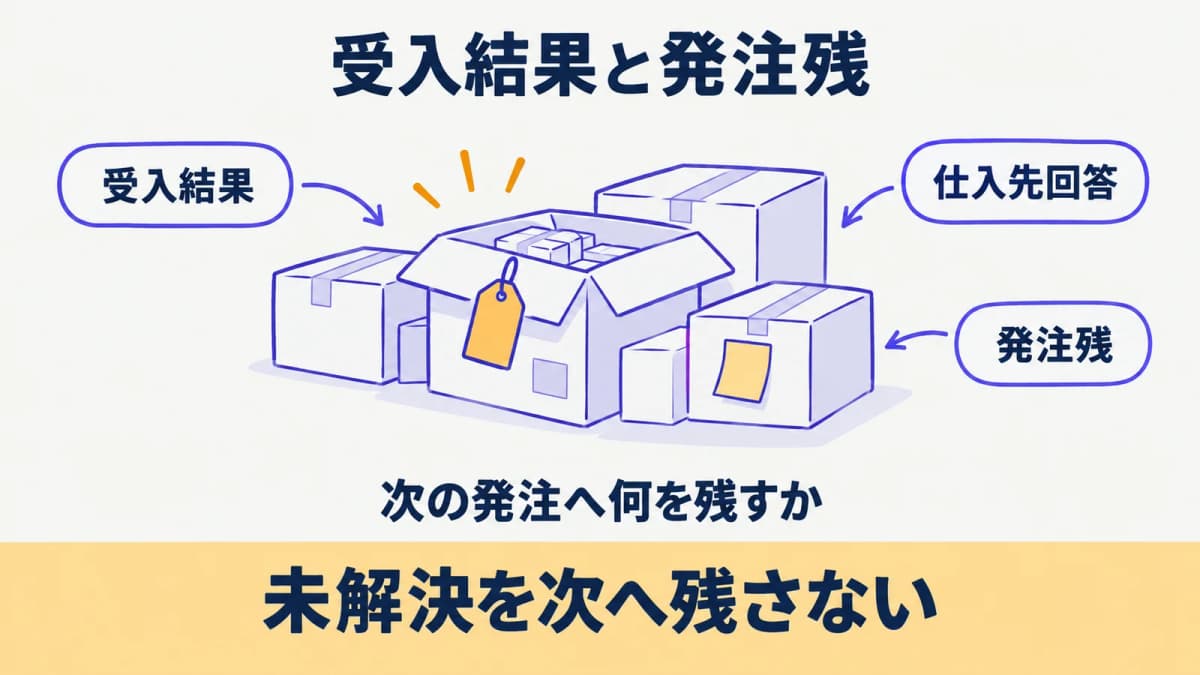
受入記録には、発注番号、品目、今回の入荷数量、差異の種類、仕入先への連絡状況、次回の確認内容を残します。分納や不足がある場合は、未入荷分が発注残として残っているかを確認し、追加納品があれば同じ発注明細へ関連付けます。解決済みか確認待ちかを分けると、担当交代後にも対応漏れを見つけられます。
Excelで受入表と発注表を別々に持つ場合は、同じ発注番号を使い、差異の解消状況をどちらか一方だけに書かないようにします。在庫管理をExcelで行うポイントも参考に、更新する表と確認する担当を決めてください。数量差異の原因を次の発注条件へ反映するかは、取引先とのやり取りを確認してから判断します。
差異が解消したら、解消した数量だけでなく、どの連絡や帳票で確認したかを残します。不足品が追加で届いた場合には、最初の受入記録と追加分の納品書を対応させ、発注残がゼロになったことを確認します。過納や品違いを返送する場合も、受け取った数量と返した数量を分けて記録します。結果だけを完了にすると、同じ仕入先や同じ品目で差異が起きたときに経緯を比較できません。
受入担当と購買担当が別の場合は、差異を見つけた担当が伝える内容を決めておきます。発注番号、品目、数量、納品書番号、差異の種類がそろっていれば、購買担当は仕入先へ連絡する前に事実を確認できます。連絡の回答が届くまでに次の発注が必要になる場合も、未解決の差異があることを発注明細で確認できるようにします。
差異の確認を終えた担当は、次に入荷を確認する担当へ状態を引き継ぎます。対応中の明細を通常の入荷明細と混ぜず、回答待ちの理由が分かるようにすると、途中で担当が変わっても確認が途切れません。
よくある質問
入荷検品の数量差異では、発注数量、納品書、現品を同じ単位で見ることが出発点です。差異の処理方法は取引条件や受入基準によって異なるため、社内のルールと仕入先との合意も確認します。
納品書と現品のどちらを先に確認しますか
発注明細を基準に、納品書と現品を同じ単位で照合します。納品書だけ、または現品だけを先に正しいものと決めるのではなく、三つの情報のどこに差異があるかを見ます。品目や単位が異なる場合は、数量を比較する前に表記をそろえてください。
差異があれば、発注番号と明細を確認できる状態で検品記録を残します。納品書の記載を訂正するかどうか、現品を受け入れるかどうかは、取引条件と仕入先への確認結果に従います。
一部だけ不足しているときはどうしますか
一部不足では、今回受け取った数量、未入荷数量、発注数量を分けて残します。未入荷分を発注残として確認し、仕入先へ追加納品の予定や不足理由を確認します。次回入荷が予定されていても、今回の受入記録を上書きしないことが大切です。
不足分を別の発注へ勝手に振り替えると、元の発注残が見えなくなります。仕入先から回答を受けた後に、発注明細と入荷予定を更新し、購買・販売管理の担当へ影響を伝えます。
仕入先への連絡で何を伝えますか
発注番号、品目、発注数量、納品書数量、現品数量、差異の種類、納品書番号を伝えます。加えて、追加納品、返送、訂正のうち何を確認したいのかを明確にします。事実と要望を分けて伝えると、相手先の回答を記録しやすくなります。
口頭で連絡した場合も、回答内容と次の対応を残します。回答待ちのまま仕入計上や発注完了の扱いを決めないよう、担当者と確認時点を共有してください。
「販売HUB」でできること
- 注文書・見積書から、AIが登録候補を作成(内容を確認・修正して登録)
- 案件ごとの取引商品・調達状況・収支をひとつの画面で管理
- 実在庫から引当済を差し引いた「利用可能」で在庫を把握
- 請求書の発行から入金の消込まで、残額と状態で管理
まとめ
入荷検品で数量差異が出たときは、発注内容、納品書、現品数量を同じ単位で照合し、不足・過納・品違いを分けます。現品を保留して証跡を残し、仕入先への連絡と発注残の確認を同じ記録で追うと、未解決の差異を残しにくくなります。
販売HUBの無料で製品体験では、発注・入荷・請求の情報を確認する流れをご相談いただけます。お問い合わせから、受入時の照合で困っている点をお知らせください。
まずは無料で製品を体験してください
案件管理から見積・受発注・在庫・請求・入金の管理までこれ1つで。
スタンダード 月額2,980円/ユーザー(税込)・ライト 2,480円/ユーザー(税込)。