納品書の発行日と納品日の違い|配送時に決める記録ルール
入力は、AIエージェントに。提案と商談に、もっと時間を。
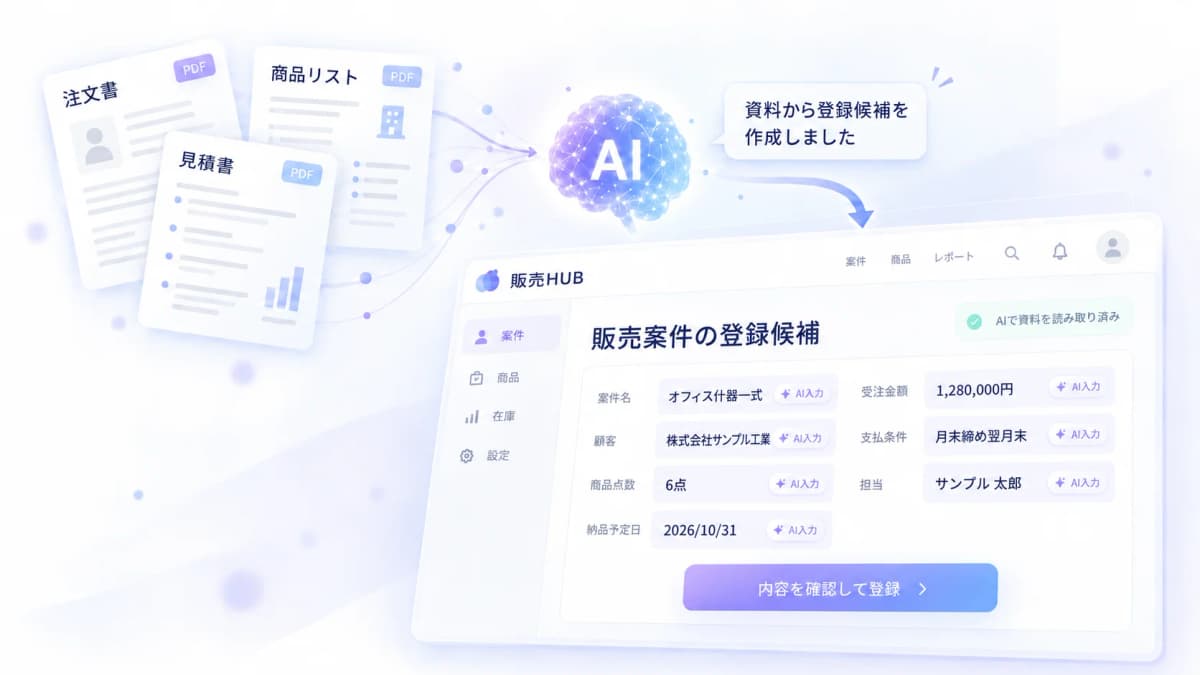
注文書・見積書・仕入先からのメールから、AIが必要な情報を読み取り、登録をサポート。
販売HUB
納品書の発行日と納品日の違い|配送時に決める記録ルール
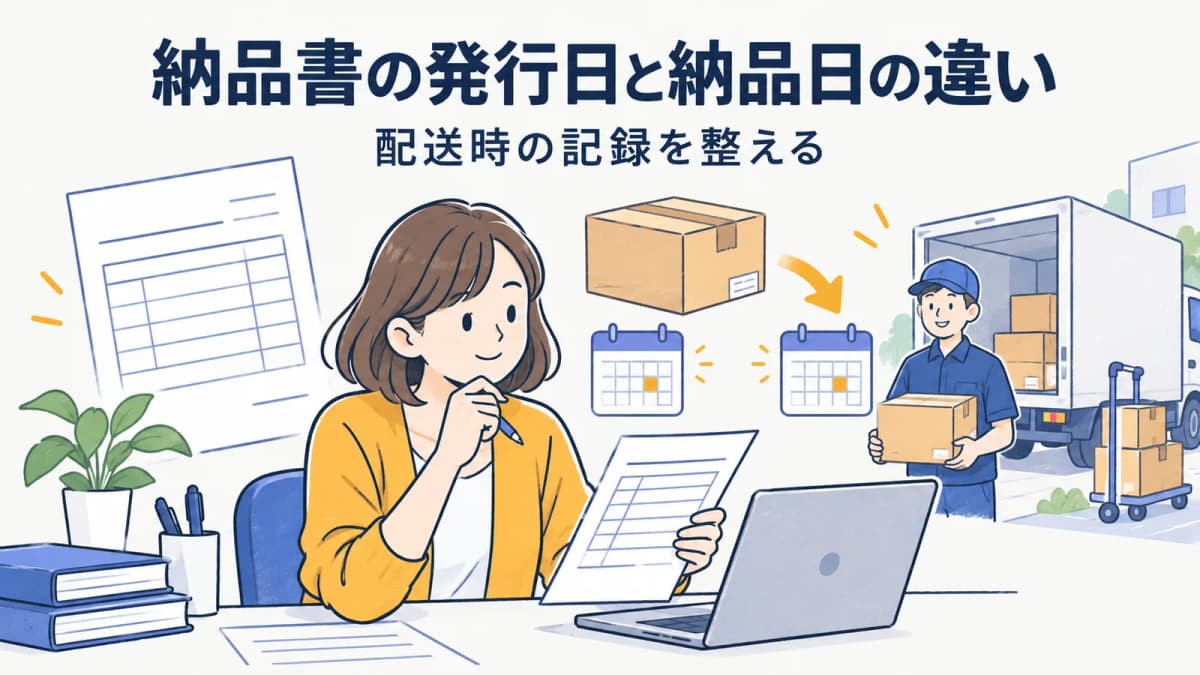
納品書の発行日と納品日は同じとは限りません。帳票を作成した日と、品目が出荷・到着した日がずれる場面では、どの日付を何の確認に使うかを取引フローに沿って決め、納品書・請求書・送付記録で同じ意味にそろえることが重要です。
対象は、卸・商社・メーカーなどのBtoB物販で、配送、直送、分納、月をまたぐ納品を扱う出荷担当・営業事務・請求担当です。税務上や会計上の帰属時期を判断する記事ではなく、日付の意味を混同せず、請求照合や問い合わせへの対応に使える記録の整え方を解説します。
発行日と納品日を分けて考える理由
発行日は納品書を作成・発行した日、納品日は品目の納品に関する事実を確認する日として使われることがあります。実際の取引でどのように定義するかは社内ルールと取引先との取り決めによりますが、二つの日付を一つの欄に混ぜないことが、配送時の確認をしやすくします。
| 場面 | 発行日として残す情報 | 納品日に関する確認 |
|---|---|---|
| 通常配送 | 納品書を発行した日 | 配送・受領の記録 |
| 直送 | 帳票を作成した日 | 仕入先からの出荷・納品の情報 |
| 分納 | 各回の帳票発行の記録 | 各回の数量と納品の情報 |
| 月をまたぐ配送 | 帳票の作成・送付の記録 | 実際の納品に関する証跡 |
書類を作った日と商品が動いた日
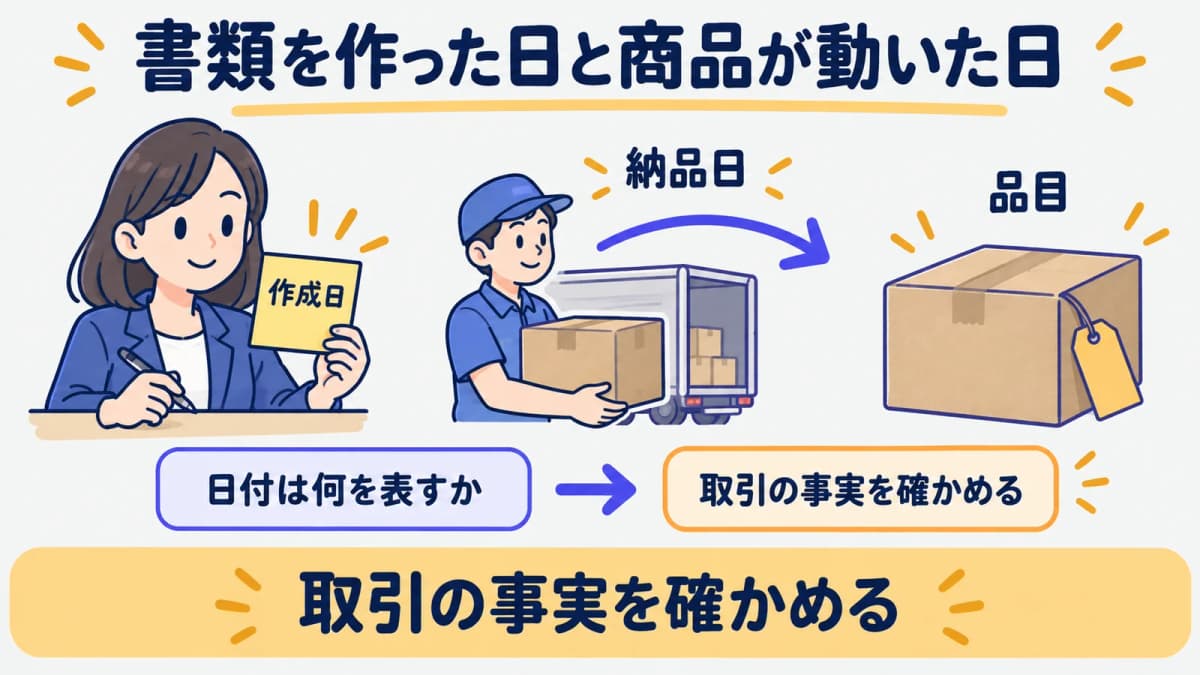
納品書を作った日と、品目が出荷・到着した日は、同じ日になることもあれば異なることもあります。たとえば出荷準備の段階で帳票を作成し、配送会社や仕入先を通じて後日届ける場合、帳票の作成記録と納品に関する記録を別に確認する必要があります。日付だけを見て、配送の完了や受領の事実まで決めつけないことが大切です。
納品書の一覧には、発行日、納品に関する日付、送付先、納品書番号、品目、数量を分けて置きます。請求書を作る際は、どの日付が何を表しているかを確認してから照合します。請求書発行システムの選び方も、納品情報と請求情報を対応させる観点の参考になります。
配送で日付がずれる場面
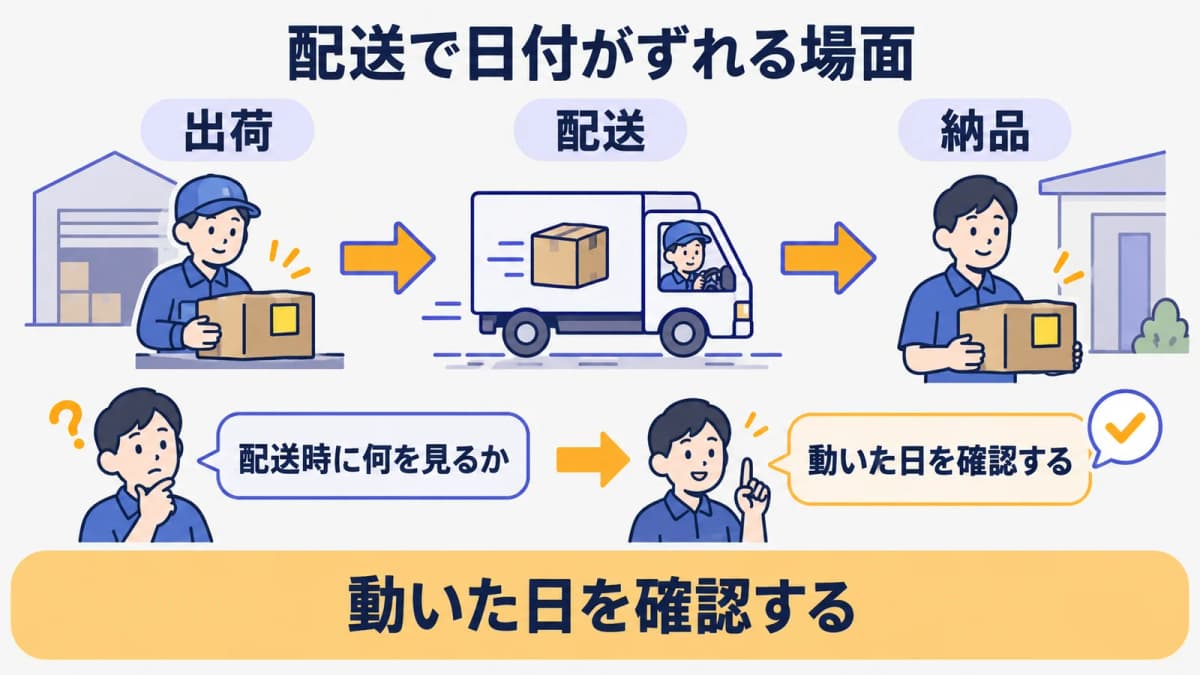
仕入先から得意先へ直送する場合、自社が帳票を発行した日と、得意先へ届く日が異なることがあります。分納では、同じ受注に対して品目や数量が複数回に分かれて届くため、各回の納品に関する記録が必要です。月をまたぐ配送では、帳票の作成日だけで納品の状況を判断しないようにします。
配送状況を把握する記録は、出荷の予定、配送に関する証跡、相手先からの連絡など、取引の実態に合わせて決めます。直送や出荷の管理を確認する際は、出荷管理システムの選び方も参考にしてください。どの情報を納品日の根拠として使うかを社内でそろえると、担当者ごとの判断のずれを減らせます。
社内ルールを決める手順
日付のルールは、帳票の欄だけを決めて終わりにせず、受注から配送、請求照合までの流れに当てはめます。発行日と納品日に関する情報を誰が確認し、どの記録に残すかを分けると、例外取引にも対応しやすくなります。
取引フローと帳票の項目を確認する
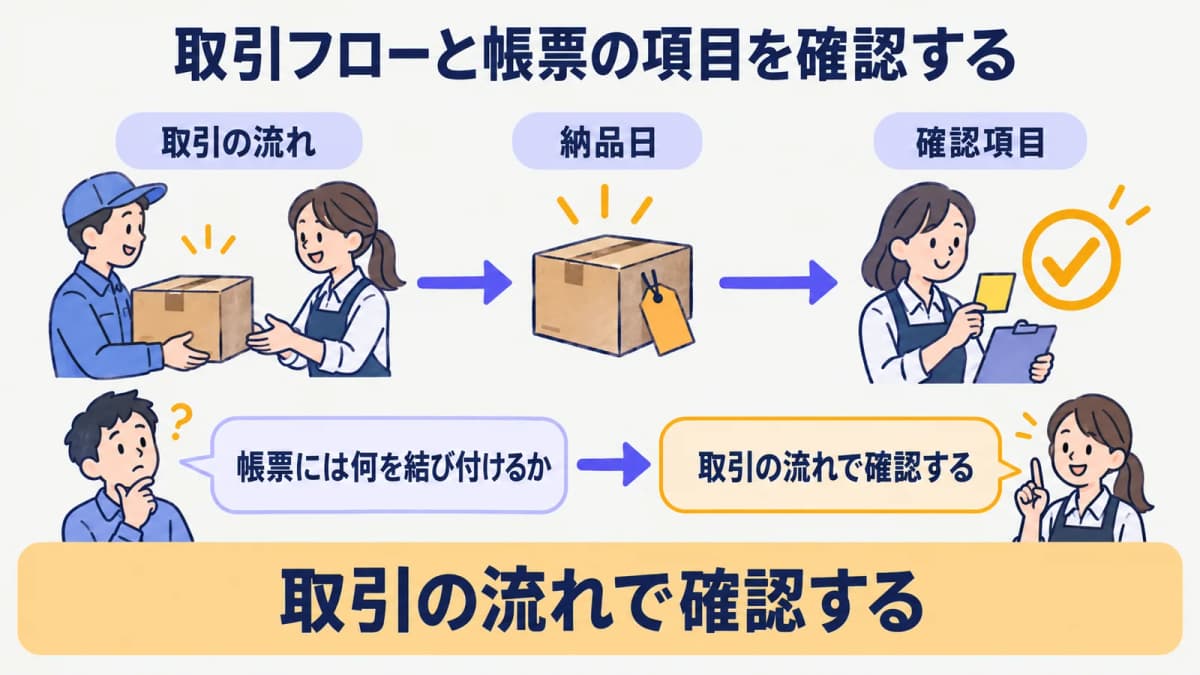
最初に、受注、出荷準備、配送、納品書の発行、請求照合の順に、各工程でどの日付が生まれるかを並べます。発行日として残す日、納品に関する確認に使う日、相手先へ案内する日を分けることで、同じ日付を別の意味で使うことを防げます。各欄の定義を短く決め、担当者が同じ言葉で確認できるようにします。
分納や直送では、受注全体の予定日と各回の納品に関する日付を区別します。帳票の項目を変更する場合も、過去の納品書と比較できるよう、どの時点からルールを使うかを記録します。税務・会計の処理を決める必要がある場合は、取引の事実を整理したうえで、社内の責任者や専門家に確認してください。
取引先へ伝える表記をそろえる
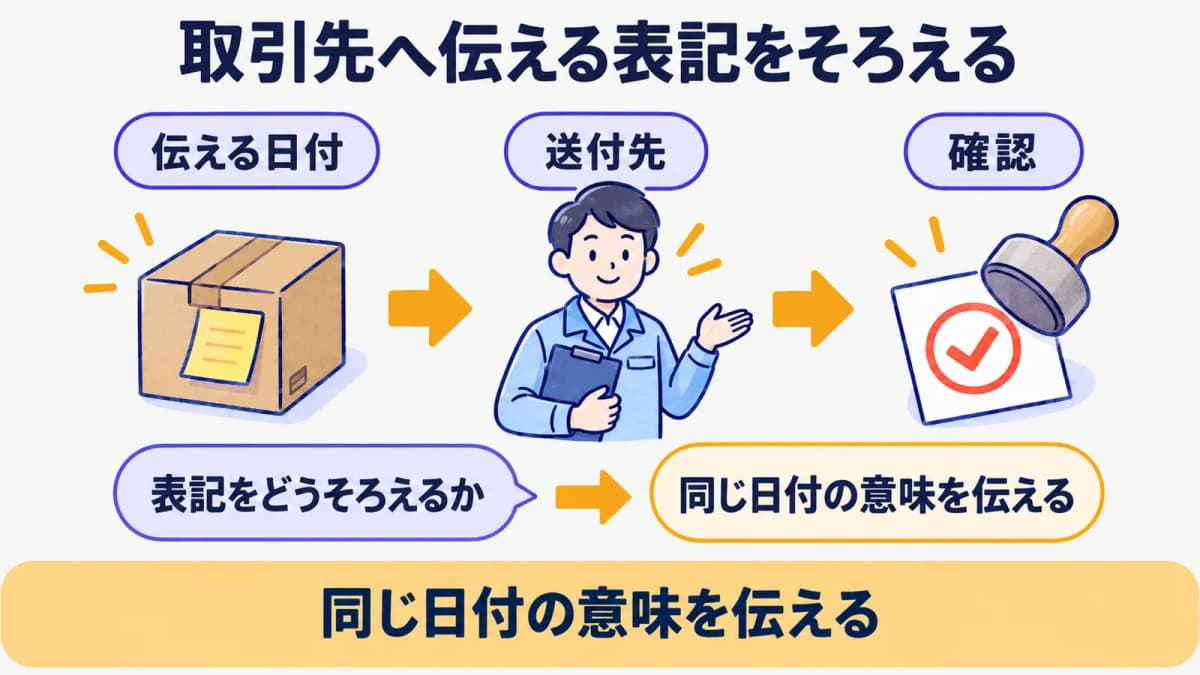
取引先へ納品書を送るときは、帳票に記載する日付の意味と、配送に関する連絡で使う日付の意味をそろえます。担当者ごとに発行日を出荷日、到着日、帳票作成日のいずれかとして使うと、相手先からの問い合わせに同じ説明ができません。社内の一覧表でも同じ名称を使います。
再発行が必要になった場合は、元の納品書と再送の記録を分け、再発行の対応を新しい納品と扱わないようにします。送付先や内容の変更があるときは、どの情報を訂正したのかを確認します。日付を過去に戻して記載するかどうかなど、取引条件や帳票上の扱いに関わる判断は、社内ルールと必要な専門家確認に従ってください。
請求照合に残す記録
納品書の日付を請求照合に使うときは、日付だけでなく、納品書番号、品目、数量、確認した担当を結び付けます。配送の途中や分納中の取引を請求対象と取り違えないよう、納品の状態と未請求の状態を分けて確認します。
納品番号、日付、確認者を結び付ける
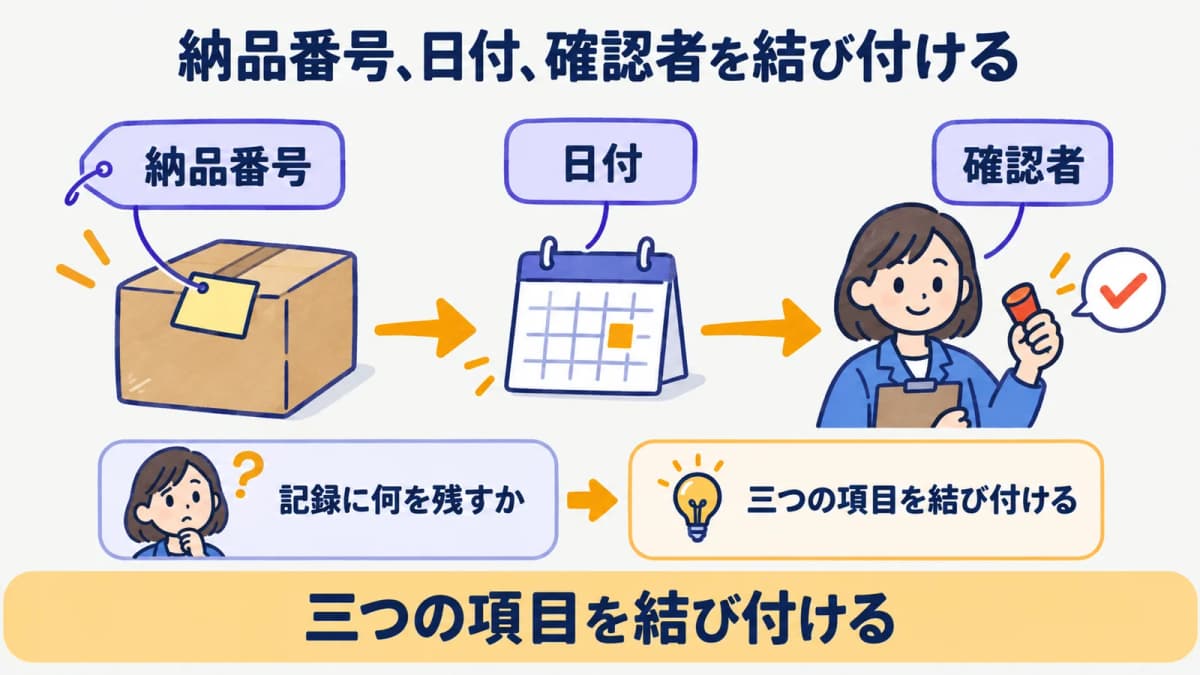
納品書の一覧には、納品書番号、発行日、納品に関する日付、品目、数量、送付先、確認した担当を対応させます。分納では、各回の数量と日付を別に記録し、受注全体の情報だけで完了にしません。直送では、自社に現品が届かないため、どの証跡を確認に使ったかも残します。
請求照合では、出荷済みで請求が起票されていない状態と、納品に関する確認が終わっていない状態を区別します。出荷済み未請求の管理を参考に、納品書番号から請求対象をたどれるようにしてください。日付の列を増やすことより、各日付が何を表すかを説明できる記録を残すことが重要です。
確認者を残すと、配送に関する記録を誰が確認し、どの情報を基に請求照合へ進めたかを後からたどれます。月をまたぐ取引では、帳票の作成日と納品に関する日付を一つにまとめず、各欄の意味を保ちます。日付の記録が食い違った場合は、書式だけをそろえるのではなく、受注・配送・納品書の順に事実を確認します。
取引先から日付について問い合わせがあったときも、担当者の記憶だけで答えず、納品書番号と関係する記録を確認します。直送なら仕入先からの連絡、分納なら各回の数量と配送の情報を見ます。こうした確認の順番を決めておけば、例外的な配送があっても、帳票の発行日と納品に関する日付を混同せずに説明できます。
よくある質問
納品書の発行日と納品日では、帳票を作った事実と、配送・納品に関する事実を分けます。取引の実態や相手先との取り決めに応じて、使う日付の意味をそろえてください。
発行日と納品日は必ず同じですか
必ず同じではありません。帳票を作成した日と、品目が出荷・到着した日が異なる場面があります。通常配送、直送、分納、月をまたぐ配送では、発行日と納品に関する日付を別に確認した方が、取引の状況を説明しやすくなります。
自社でどの日付を納品日の確認に使うかは、取引フローと帳票の項目を確認して決めます。税務・会計の処理を日付だけで判断せず、必要な場合は責任者や専門家に相談してください。
配送が遅れたときはどうしますか
配送が遅れたときは、当初の予定と実際の配送・納品に関する情報を分けて残します。納品書の発行日だけを更新して配送の遅れを消すのではなく、どの品目、数量、納品先に影響があるかを確認します。分納になった場合は、未納分を別に追います。
相手先への連絡内容と、社内の請求照合に使う状態もそろえます。遅延の原因や対応方法は取引条件によって異なるため、事実を記録したうえで、必要な担当へ引き継いでください。
過去の日付で出し直してよいですか
過去の日付で出し直すかどうかは、帳票の目的、取引先との取り決め、社内の情報管理ルールによって確認が必要です。再発行の依頼を受けた場合は、元の納品書番号、発行日、納品に関する日付、再発行理由、送付先を整理してから対応します。
日付だけを変更すると、元の帳票と再発行分の関係が分からなくなることがあります。どの内容を変更し、どの記録を残すかを確認し、税務・会計に関わる個別の判断は専門家へ相談してください。
「販売HUB」でできること
- 注文書・見積書から、AIが登録候補を作成(内容を確認・修正して登録)
- 案件ごとの取引商品・調達状況・収支をひとつの画面で管理
- 実在庫から引当済を差し引いた「利用可能」で在庫を把握
- 請求書の発行から入金の消込まで、残額と状態で管理
まとめ
納品書の発行日と納品日は、帳票を作った日と配送・納品に関する事実を分けて確認するための情報です。直送、分納、月をまたぐ配送では、納品書番号、品目、数量、各日付、確認者を結び付け、請求照合で同じ取引を追えるようにします。
販売HUBの無料で製品体験では、受注・納品書・請求の情報を確認する流れをご相談いただけます。お問い合わせから、日付の記録で困っている場面をお知らせください。
まずは無料で製品を体験してください
案件管理から見積・受発注・在庫・請求・入金の管理までこれ1つで。
スタンダード 月額2,980円/ユーザー(税込)・ライト 2,480円/ユーザー(税込)。