在庫調整の理由をどう記録する?棚卸差異・例外出庫の確認手順
入力は、AIエージェントに。提案と商談に、もっと時間を。
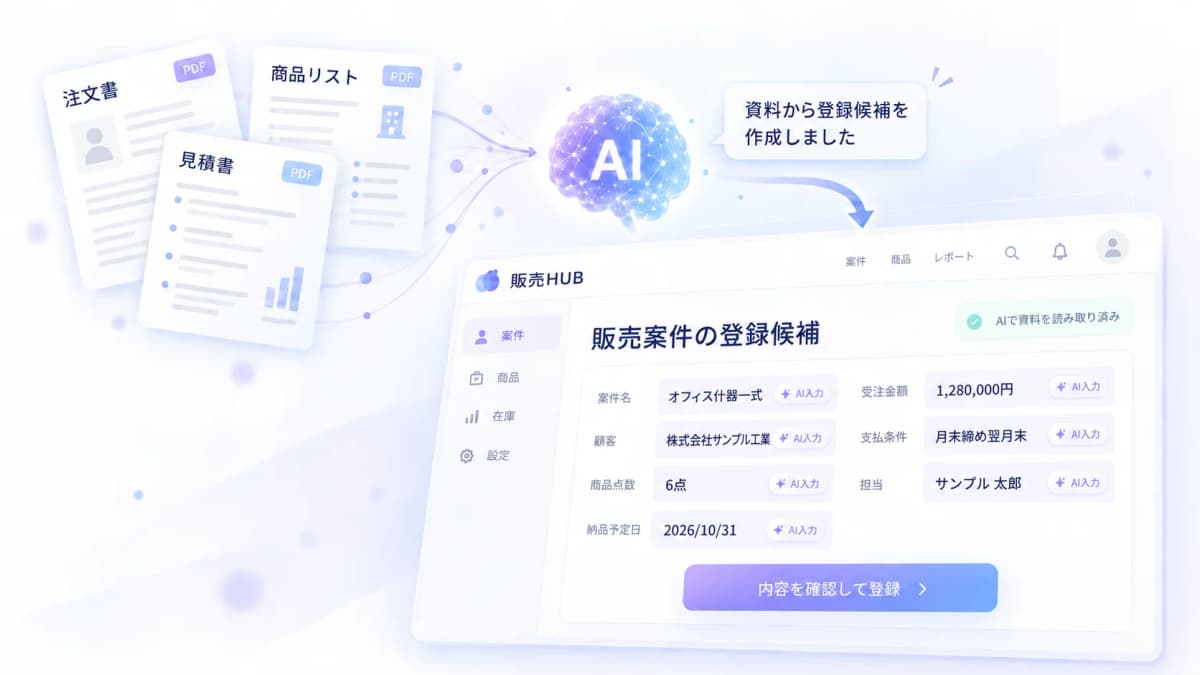
注文書・見積書・仕入先からのメールから、AIが必要な情報を読み取り、登録をサポート。
販売HUB
在庫調整は数量だけで終わらせず、理由、発生場面、確認者、次回の見直し日を一緒に残します。実在庫と記録上の数量が合わない時に、差だけを合わせる処理を繰り返すと、どの工程で何が起きたのかを後から確かめられません。
棚卸の進め方は棚卸を効率化する方法、日常の一覧管理は在庫表をExcelで管理する方法も参考になります。本記事では、調整が必要になった瞬間から、理由を再発確認へつなげる記録方法を扱います。
理由を残す目的
在庫調整の目的は、帳簿上の数量を現物に近づけることだけではありません。差異が生じた経路を分類し、次の確認で同じ原因を見つけられるようにすることも重要です。
| 品目 | 差異数 | 理由区分 | 発生場面 | 確認者 | 再確認日 |
|---|---|---|---|---|---|
| 品目コードごとの調整 | 現物と記録の差 | 棚卸差異や例外出庫など | 入庫出庫返品実査など | 数量担当と承認者 | 次の点検日 |
数量だけでは調整の背景を追えない
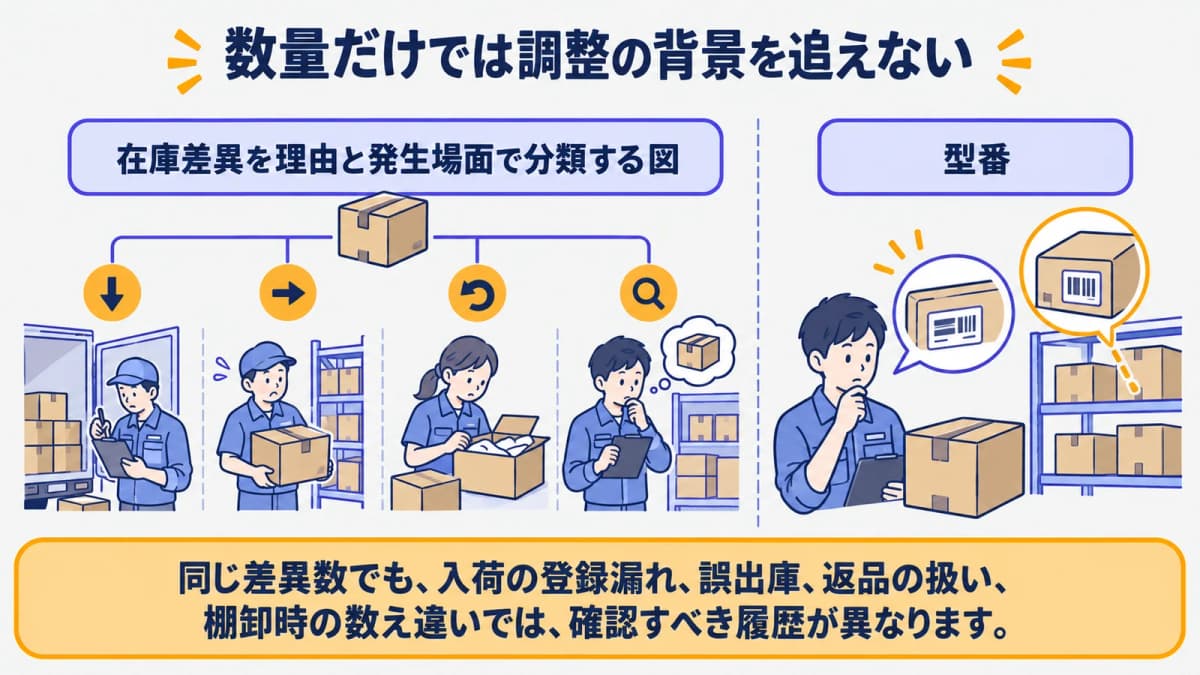
同じ差異数でも、入荷の登録漏れ、誤出庫、返品の扱い、棚卸時の数え違いでは、確認すべき履歴が異なります。調整後の在庫数だけを残すと、次の担当者は正しい数字しか見られず、何を確認して調整したのかが分かりません。理由を区分にして記録します。
区分は細かすぎる必要はありません。最初は、棚卸差異、例外出庫、登録誤り、破損や返品など、自社で頻度の高い場面から始めます。自由記述だけにすると集計しにくいため、選択する区分と補足欄を併用し、例外的な事情を残せるようにします。
理由区分を決める際は、現場が区別できる言葉を使います。たとえば、出荷済みだが登録が遅れた場合と、現物の所在が確認できない場合では、必要な調査が異なります。分類の定義を短く示し、迷う場合はどの担当へ確認するかを決めると、担当者ごとの入力のばらつきを抑えられます。
調整は承認と再確認までを一つの流れにする
調整を行う人と、数量の妥当性を確認する人を分けられる場合は、役割を分けます。確認者は現物の再確認、入出庫履歴、受注や出荷の状況を見て、調整の根拠を確かめます。承認の記録があれば、後で差異が続いた時に確認経路をたどれます。
調整した日で終わらせず、再確認日を置きます。同じ品目や同じ工程で繰り返す差異は、個別の修正では解決しないことがあります。次回の棚卸、月次の確認、特定の出庫作業後など、見直す契機を定めると、記録が再発防止へ使われます。
在庫調整の記録を使う際は、差異を発見した人、現物を確認した人、承認した人、再確認する人の役割を分けます。記録に同じ担当名だけが残ると、どの確認を誰が行ったかを後で追えません。工程ごとの役割を明確にすれば、調整数だけでなく、確認が不足した場所も見つけやすくなります。
調整前の確認
調整前には、現物の数え直しと記録の照合を分けて行います。先に数字を上書きすると、どの情報が差異の発見時点のものか分からなくなるためです。
実在庫と履歴を同じ品目単位で確認する
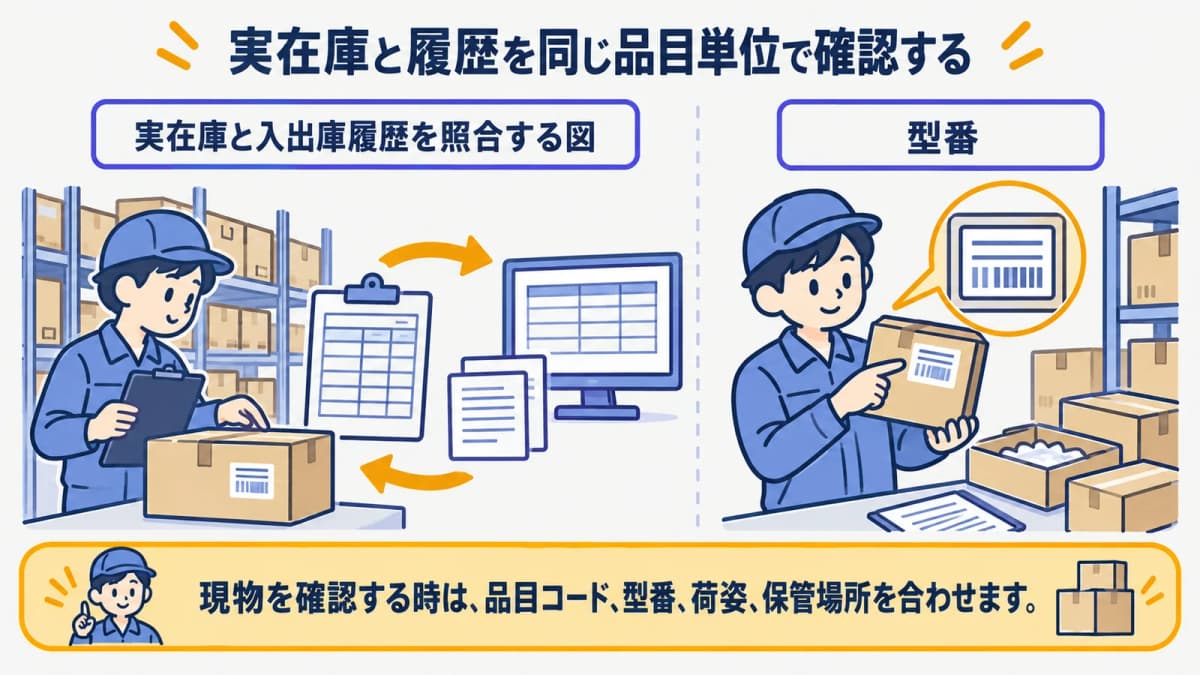
現物を確認する時は、品目コード、型番、荷姿、保管場所を合わせます。品目名だけで数えると、類似品や別荷姿を混同する可能性があります。実査の数量を記録した後、入庫、出庫、返品、引当変更などの履歴を時間順に確認し、差異がいつから生じた可能性があるかを探ります。
履歴に不明な点がある場合は、推測で理由を確定しません。未確認として残し、次に確認する資料や担当者を決めます。差異を早く閉じることより、根拠が不足したまま調整した事実を見分けられるようにすることが、記録の信頼性につながります。
関係者確認では事実と判断を分けて聞く
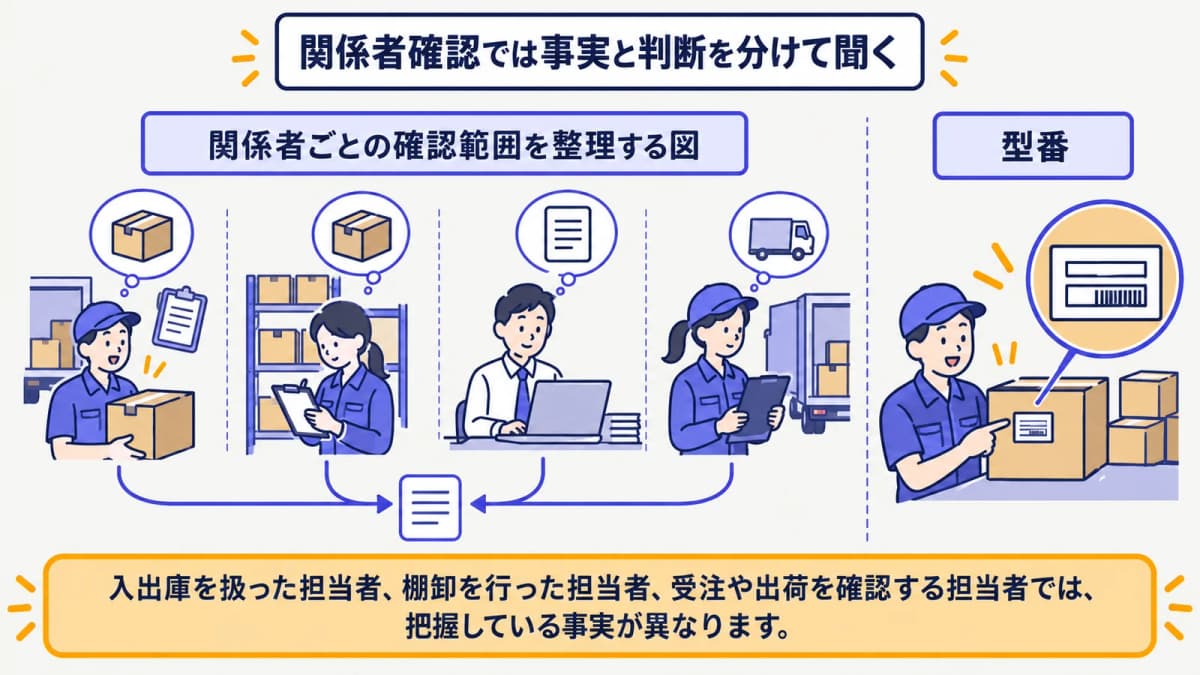
入出庫を扱った担当者、棚卸を行った担当者、受注や出荷を確認する担当者では、把握している事実が異なります。確認依頼では、いつ何を扱ったかを尋ねる事実確認と、調整してよいかの判断を分けます。口頭の説明をそのまま理由区分にせず、照合した記録を添えます。
確認の期限も必要です。処理を保留したままにすると、次の受注や棚卸で同じ数量を参照することになります。確認期限までに回答が得られない場合の扱い、責任者へ上げる条件、暫定の表示方法を決め、通常の在庫数と区別します。
在庫の引当や出荷が関係する差異では、対象受注への影響も確認します。誤った数量をもとに引当済とされている場合、調整後に利用可能在庫だけを見ると対応が漏れることがあります。在庫引当の優先順位で扱うように、必要数、納期、次の連絡先を整理し、出荷可否の判断を別途確認します。
調整後の記録
調整後の記録では、変更した数値と、変更に至った理由を切り離さずに残します。後から検索できる単位をそろえると、似た差異を比較できます。
記録を残す単位は、品目だけでなく、調整が発生した日、保管場所、関連する入出庫や受注の情報まで確認できるようにします。ただし、すべての情報を一つの自由記述欄へ詰め込むと検索できません。理由区分、数量、発生場面、確認者、補足を分け、必要な時に同じ条件で抽出できる形にします。記録の項目を固定すると、担当交代後も調整の根拠を照合しやすくなります。
理由分類は選択肢と補足で残す
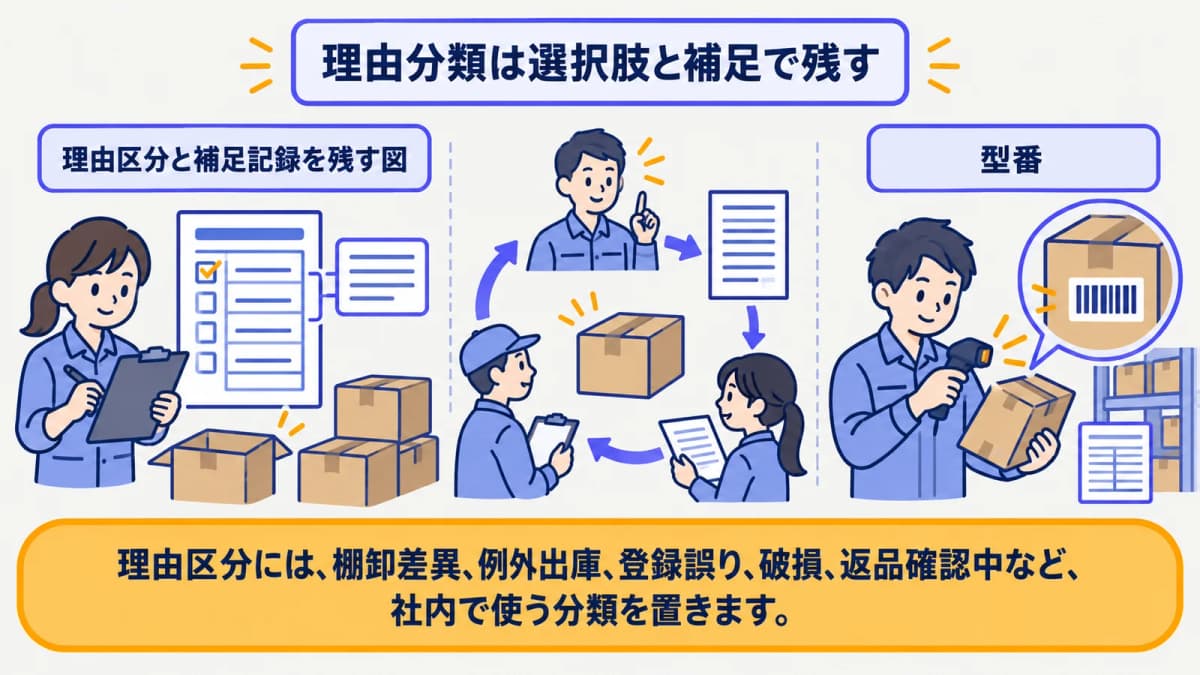
理由区分には、棚卸差異、例外出庫、登録誤り、破損、返品確認中など、社内で使う分類を置きます。選択肢を選んだうえで、発生場面、関連する受注や出荷、確認した履歴を補足します。単に「調整」と書くよりも、次に同じ区分を抽出して確認しやすくなります。
調整数には増減の向きを残し、実在庫の再確認をしたかも記録します。数値の変更が正しいとしても、理由が誤って分類されていれば、再発時に異なる工程を調べてしまいます。記録の形式を統一し、理由と根拠を別々に入力できるようにします。
理由区分は、月次や棚卸のたびに見直します。新しい理由を増やす前に、既存の区分へ無理に集めていないか、補足欄に同じ説明が繰り返されていないかを確認します。現場が使う言葉と分類の定義が離れている場合は、確認先や入力例を見直すと、記録のばらつきを抑えられます。
見直しの残し方は再発の兆しを見つけるために使う
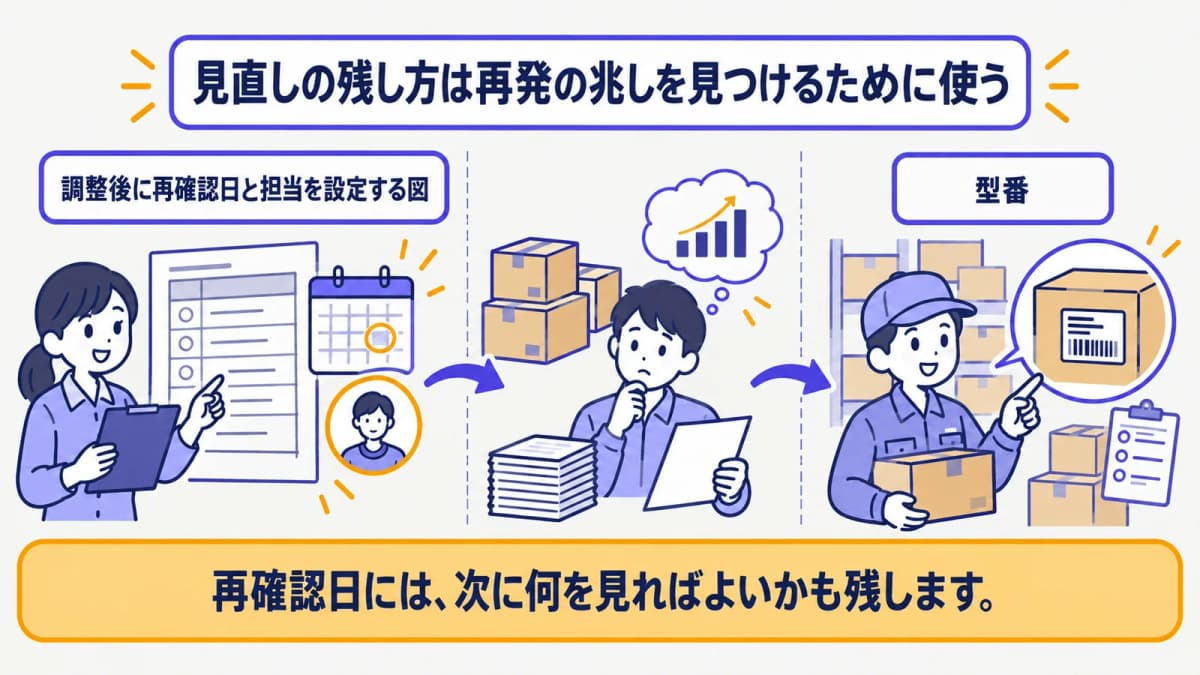
再確認日には、次に何を見ればよいかも残します。たとえば同じ品目の次回実査、同じ担当の出庫記録、特定の手順変更後の数量照合などです。日付だけを置くと、確認の目的が引き継がれず、形式的なチェックになりやすくなります。
差異が続く場合は、理由区分ごとに件数や発生場面を見ます。一定の基準を超えたら手順を見直す、といった運用は自社の業務量に合わせて決めます。原因が会計処理や契約判断に関わる場合は、社内規程や専門家へ確認し、在庫記録だけで結論を出さないようにします。
見直しの結果、作業手順を変える場合は、変更した内容と適用開始日を記録します。改善前後の差異を比べるときに、どの条件で作業していたかを確認できるためです。調整記録は責任追及のためだけに使わず、確認漏れを起こしやすい工程を見つけるための材料として扱うと、現場の報告も集めやすくなります。
調整後の再確認では、同じ品目を再び数えるだけでなく、関連する入出庫や引当の手順に変化があったかを確認します。改善策を実施した日と、再発を確認する日を対応付けると、手順変更の効果を見やすくなります。差異の報告を責任追及だけに使わず、確認経路を改善する材料として扱うことが重要です。
よくある質問
在庫調整の記録は、数字を正しく直した証跡であると同時に、次の差異を見つけるための材料です。運用を始めるときは、確認者と再確認日を欠かさないようにします。
調整理由は自由記述だけでよいですか
よくある理由は選択式にし、個別の事情は補足として残します。分類と説明を併用すると、後で同じ原因を確認しやすくなります。
誰が確認しますか
数量を扱う担当と承認担当を分けます。現物、入出庫履歴、関係者の説明を照合してから、調整内容を確定します。
いつ見直しますか
定例棚卸や差異が続いた時点で確認します。次に見る対象と担当を記録すれば、調整後の再確認が途切れにくくなります。
「販売HUB」でできること
- 注文書・見積書から、AIが登録候補を作成(内容を確認・修正して登録)
- 案件ごとの取引商品・調達状況・収支をひとつの画面で管理
- 実在庫から引当済を差し引いた「利用可能」で在庫を把握
- 請求書の発行から入金の消込まで、残額と状態で管理
まとめ
在庫調整では、差異数だけでなく、理由、発生場面、確認者、再確認日を残すことが重要です。調整前に現物と履歴を照合し、調整後に同じ原因を追える形式へ整えます。在庫差異の記録を自社の受注・出荷業務へつなげたい場合は、サービス資料で具体的な進め方をご確認ください。
記録を続けることで、差異を個別のミスとして処理するだけでは見えない傾向を把握できます。特定の品目、保管場所、入出庫の工程に差異が集中する場合は、確認方法や担当の受け渡しを見直すきっかけになります。数量の修正、理由の確認、再発確認を分けずに追うことが、在庫情報の精度を高めます。
まずはお気軽にご相談ください
案件管理から見積・受発注・在庫・請求・入金の管理までこれ1つで。
スタンダード 月額2,980円/ユーザー(税込)・ライト 2,480円/ユーザー(税込)。