仮単価の処理方法|単価未決の受注・出荷・請求をつなぐ手順
入力は、AIエージェントに。提案と商談に、もっと時間を。
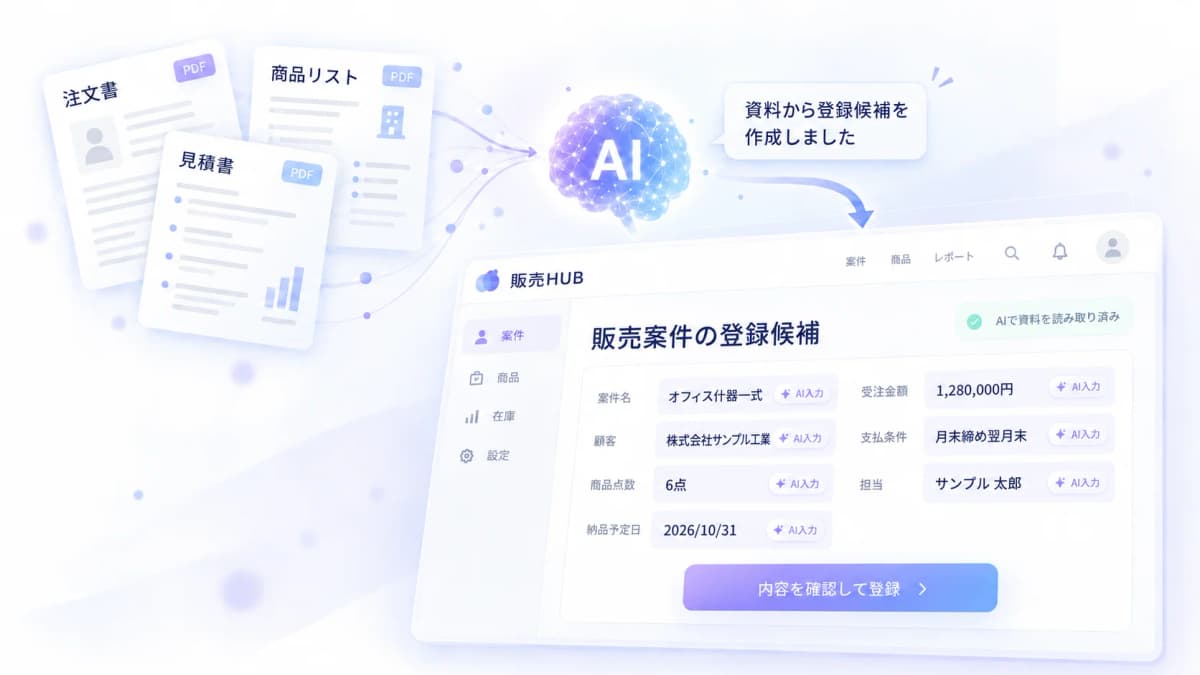
注文書・見積書・仕入先からのメールから、AIが必要な情報を読み取り、登録をサポート。
販売HUB
仮単価の処理方法|単価未決の受注・出荷・請求をつなぐ手順
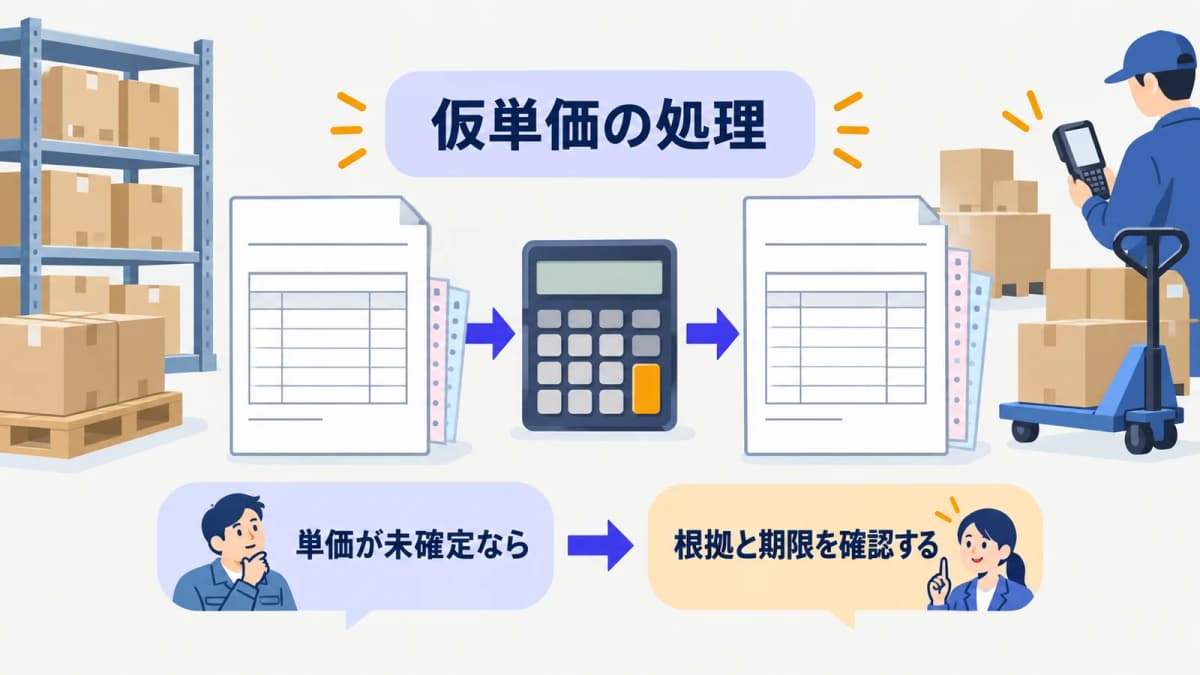
仮単価で進める場合は、暫定額、根拠、確定責任者、確定期限を記録し、請求書発行前か後かで差額処理を分けます。単価が未決のまま出荷するかは、顧客との合意と社内条件を確認して判断し、仮単価を確定単価のように扱わないことが基本です。
定義と早見表
仮単価と確定単価
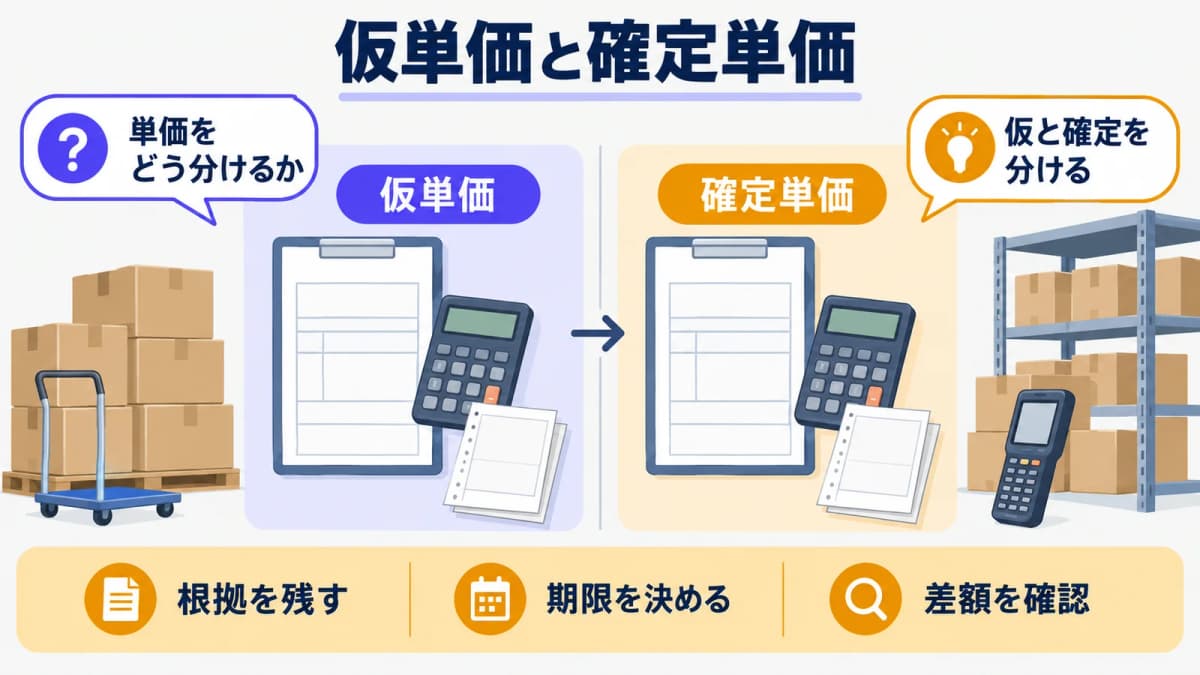
仮単価は、単価が未確定の間に案件で使う暫定の金額です。確定単価は、根拠と合意を確認して最終的に使う金額です。二つを同じ欄の数値だけで区別すると、いつ、誰が、何を根拠に確定したかを追えません。暫定額の理由、対象品目、数量、確認先を最初に残します。
確定時点別の早見表
単価が受注時に確定している場合と、出荷前、請求書発行前、発行後に確定する場合では、確認する帳票が異なります。発行前なら案件の取引商品と請求内容を確認し、発行後なら元帳票を残す方法を検討します。時点だけで進めず、顧客への連絡、差額、確認者も同じ一覧で確認します。
| 確定時点 | 主な確認 | 次の行動 |
|---|---|---|
| 受注時 | 根拠と数量 | 単価を確定 |
| 出荷前 | 合意と納期 | 出荷可否を確認 |
| 発行前 | 案件明細と差額 | 請求内容を更新 |
| 発行後 | 元帳票と修正事項 | 訂正方法を確認 |
処理手順
受注時に暫定根拠を残す
受注時には、暫定単価、対象品目、数量、暫定にした理由、確定責任者、確定期限を残します。仕入先からの回答待ち、数量条件の確認待ち、顧客との条件確認待ちなど、理由を一つにまとめません。見積と案件の確認方法は見積管理システムの選び方も参考になります。未確定の条件があることを営業、購買、営業事務で共有します。
確定後に単価と粗利を確認
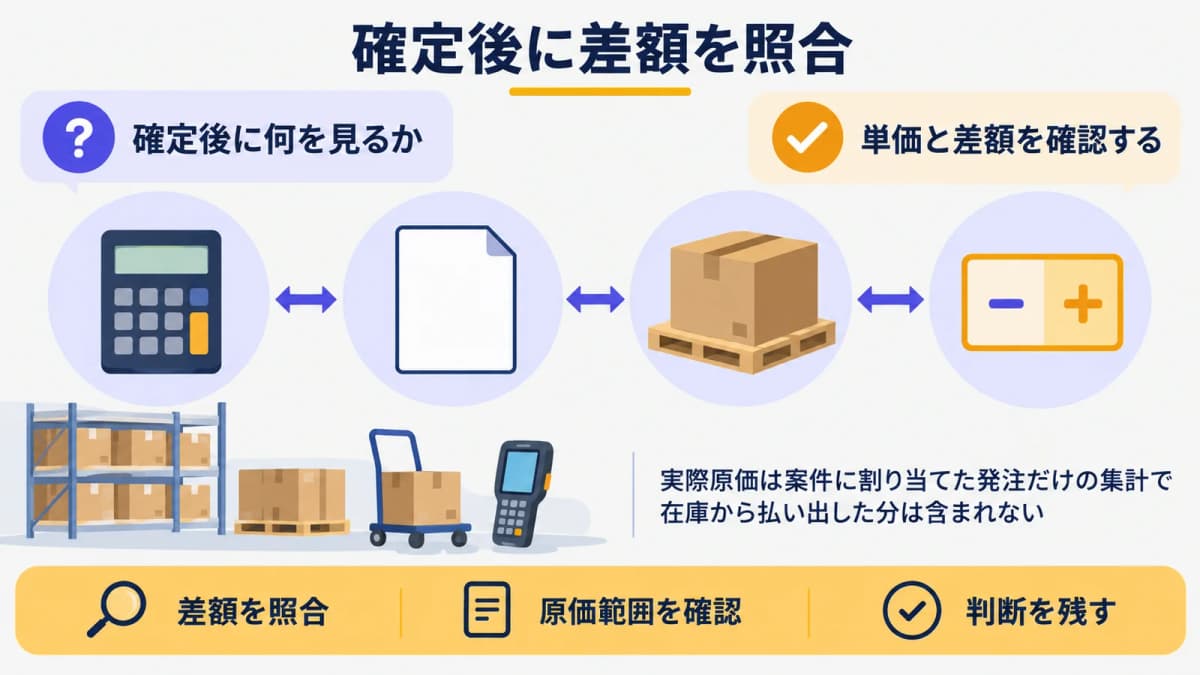
単価が確定したら、案件の対象品目、数量、販売単価、差額を確認します。品目を選んだときの販売標準単価は初期値であり、案件ごとに販売単価を上書きできます。仕入条件の変化がある場合は、いつの条件を使うかを価格改定の実務の観点で確認します。確定日と根拠を残してから、見積、出荷、請求の順に影響を確認します。
判断表
請求書発行前の確定
請求書を発行する前に単価が確定した場合は、案件の明細、数量、販売単価、請求先を照合します。暫定額と確定額に差があれば、差額の理由と確認者を残します。出荷済みでも、請求書をまだ発行していないことと、単価が確定していることは別に確認します。請求対象へ反映する前に、顧客へ伝える内容と社内の確認結果をそろえます。
請求書発行後の確定
請求書を発行した後は、内容を直接変更・削除せず、元の内容を引き継いだ修正版を作る方法があります。適格請求書の記載事項に誤りがある場合には、国税庁は「誤りがあった事項を修正し、改めて記載事項の全てを記載したもの」と「当初に交付したものとの関連性を明らかにし、修正した事項を明示したもの」を例示しています。国税庁Q&A問33(確認日: 2026-09-15)。どの書類を交付するか、税務上の扱いをどうするかは、取引内容を確認し税務の専門家へ相談します。
確認項目
暫定単価・根拠・期限・担当
確認表には、暫定単価、対象品目、数量、根拠、確定期限、確定責任者を置きます。単価が未確定の理由を「確認中」だけで済ませず、仕入先回答、数量条件、顧客合意のどれを待つかを残します。期限を過ぎても確定していない場合は、出荷、請求、顧客連絡のどれを保留にするかを個別に確認します。
差額・版・請求先連絡
確定後には、暫定額との差額、変更前後の内容、対象の見積や請求書、請求先への連絡結果を確認します。金額だけを更新すると、古い見積や送付済み帳票との関係を見失います。版を分けて残し、どの時点の単価で作った帳票かを確認できるようにします。差額の処理と税務の判断を同じ作業にせず、必要な専門家確認へ戻します。
販売HUBで扱える範囲
メモ・単価上書き・修正版・粗利
販売HUBでは、案件のメモへ確認事項を残し、取引商品の販売単価を案件ごとに上書きできます。請求書を発行すると内容は固定され、訂正時には修正版を作成します。実際粗利は売上明細の合計から実際原価を引いて案件で確認します。実際原価は案件に割り当てた発注だけの集計で、在庫から払い出した分は含まれない(在庫の払出原価を案件へ紐づける仕組みは現状ない)。
仮単価専用機能は未確認、会計判断は対象外
仮単価だけを管理する専用機能は確認できません。案件の単価、メモ、帳票の備考を使う範囲と、社内で別に残す確認記録を分けます。単価の確定時点から収益認識や税務の結論を出すものではありません。会計・税務の判断は、取引の内容と社内方針を確認し、必要に応じて専門家へ相談してください。
仮単価の案件を定例で確認する際は、確定期限を過ぎたもの、出荷予定が近いもの、請求書の作成対象になっているものを分けます。暫定額のまま進んでいる理由と、次に確認する相手を残すと、単価未決の案件を通常の受注と混同しにくくなります。仕入先から回答を得た日、顧客と合意した日、案件の単価を変更した日も同じ日とは限らないため、時点を分けて確認します。
差額が生じた場合は、差額の大きさだけでなく、どの品目、どの数量、どの見積や請求書に関係するかを確認します。暫定額を使った見積を顧客へ送っている場合は、確定後の連絡内容と、参照すべき帳票を明確にします。発行済みの請求書を扱う場合は、元を残すことと、交付する書類の税務上の扱いを分け、後者は専門家の判断へ戻します。
案件に割り当てた発注がある場合、実際原価と売上明細から案件の実際粗利を確認できます。ただし、実際原価は案件に割り当てた発注だけの集計であり、在庫から払い出した分は含まれません。仮単価が確定した後も、この実際原価の範囲を超えて商品別や在庫払出を含む採算を自動で確認できるものとしては扱いません。
単価の確定を待つ間も、対象案件の納期、出荷準備、請求状態を定期的に確認します。確定期限が過ぎた案件を通常の案件に混ぜず、確認先と次の行動を残します。確定後には、見積の条件、案件の単価、請求書の内容が同じ対象品目と数量を指しているかを照合します。記録を残すことで、単価を変更した理由と、どの帳票に反映したかを追えます。
顧客へ差額を連絡する際も、暫定額、確定額、対象品目、数量、請求書の扱いを分けて確認します。取引の合意内容が不明な場合は、単価を確定したものとして帳票を作成せず、確認へ戻ります。会計上の結論や税務上の処理は、本記事の時点別フローだけで決めず、社内方針と専門家確認に従います。
確認結果は、未確定事項と確定事項を区別して関係する担当者へ共有します。暫定額から確定額へ変わった経緯、差額の根拠、確認日、対象帳票を一組で残すと、次の担当者もどの条件で処理すべきかを確認できます。
単価未決の案件と帳票の関係を整理したい場合は、無料で相談することもできます。
仮単価に関するFAQ
単価未確定でも出荷できますか?
出荷するかは、顧客との合意、社内条件、対象品目、数量、確定期限を確認して判断します。仮単価だけを理由に一律に出荷可否を決めず、未確定の内容と確認者を残します。出荷する場合も、請求書をいつ作るか、単価確定後に何を確認するかを先に決めます。
発行後に単価が変わったら?
発行済み請求書を直接書き換えず、元を残して修正版を作る方法を検討します。差額、修正理由、対象の請求書、請求先への連絡を確認します。交付書類や税務の判断は、国税庁の例示と取引内容を確認し、税務の専門家へ相談してください。
確定後の粗利は確認できますか?
案件に割り当てた発注があれば、実際原価と売上明細から案件の実際粗利を確認できます。ただし実際原価は案件へ割り当てた発注の集計であり、在庫から払い出した分を含みません。商品別や在庫払出を含む利益として読み替えず、確認できる範囲を分けます。
「販売HUB」でできること
- 注文書・見積書から、AIが登録候補を作成(内容を確認・修正して登録)
- 案件ごとの取引商品・調達状況・収支をひとつの画面で管理
- 実在庫から引当済を差し引いた「利用可能」で在庫を把握
- 請求書の発行から入金の消込まで、残額と状態で管理
まとめ+CTA
仮単価の処理では、暫定額、根拠、確定責任者、確定期限を残し、請求書発行前後で差額確認の入口を分けます。単価が確定したら、対象品目、数量、帳票、請求先への連絡を順に確認し、暫定時点の記録を消さないことが重要です。
会計や税務の結論を仮単価の処理だけから決めず、必要な場合は専門家の確認を受けます。見積、案件、請求をつないだ運用は資料請求からご相談ください。
関連記事
まずは無料で製品を体験してください
案件管理から見積・受発注・在庫・請求・入金の管理までこれ1つで。
スタンダード 月額4,980円/ユーザー(税込)・ライト 2,980円/ユーザー(税込)。