取引先の社名変更・合併・移転への対応|マスタと請求書の確認手順
取引先の社名変更・合併・移転への対応|マスタと請求書の確認手順
取引先から変更通知を受けたら、名称、住所、登録番号、振込先、効力発生日を外部の公表情報と通知で個別確認し、マスタと帳票の扱いを分けます。交付済み帳票をむやみに書き換えず、変更前後の取引をたどれる状態にすることが基本です。
定義と早見表
社名変更・移転・合併の違い
社名変更は名称の変更、移転は所在地の変更、合併は取引主体や承継関係の確認を伴う変更です。受け手側の実務では、相手の登記手続きそのものではなく、請求先・納品先・支払条件・帳票に使う情報を正しく更新することが対象になります。
変更項目と確認先の早見表
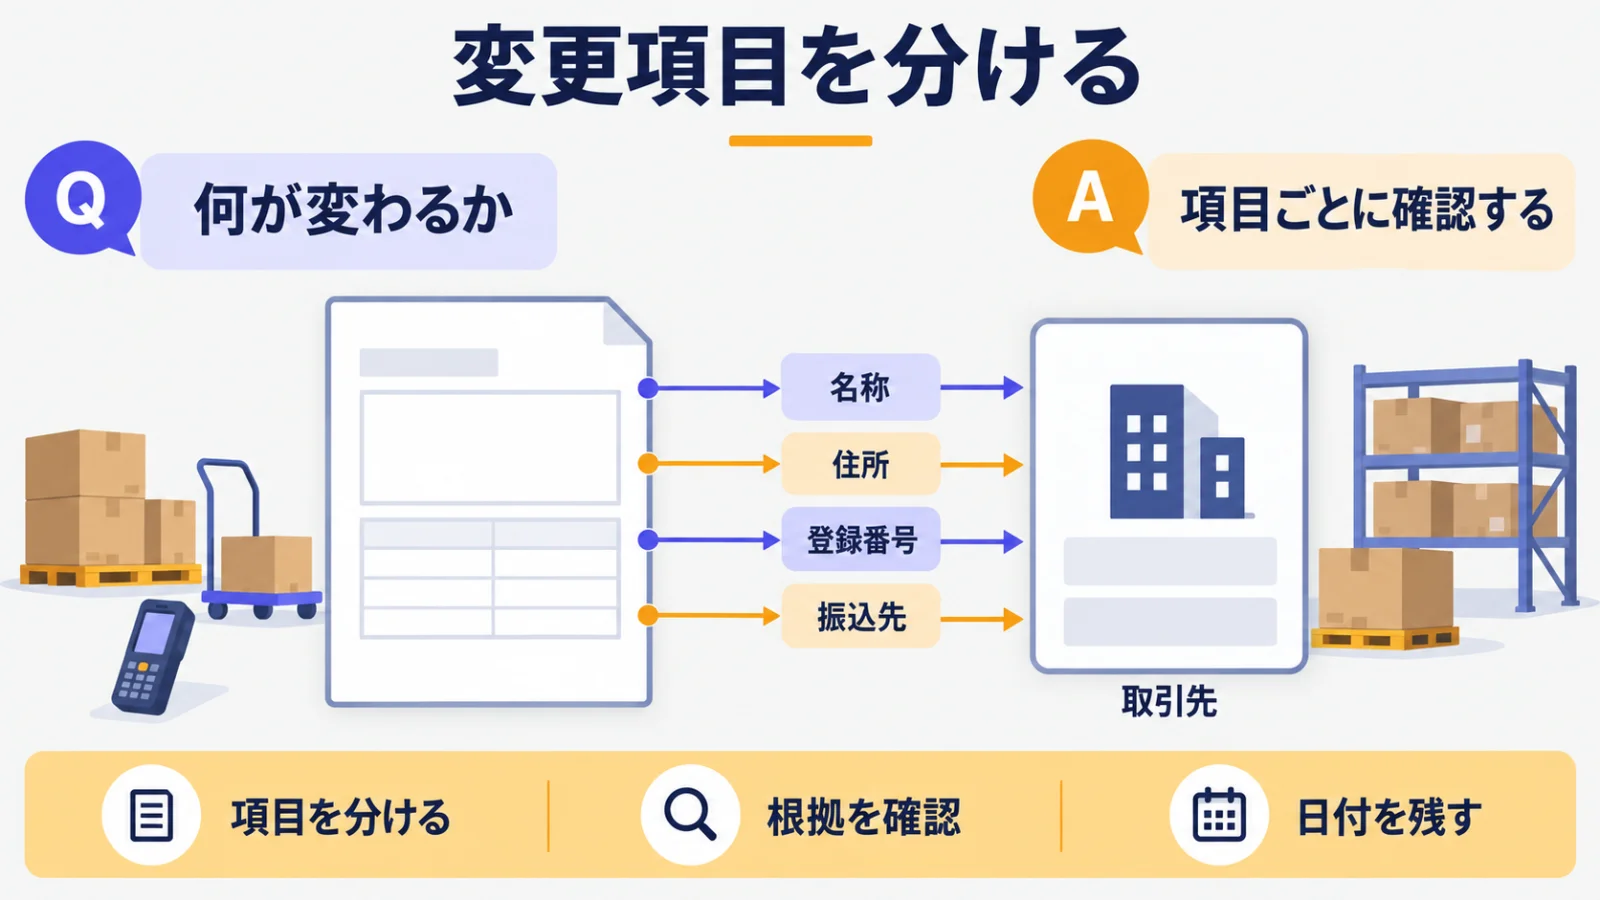
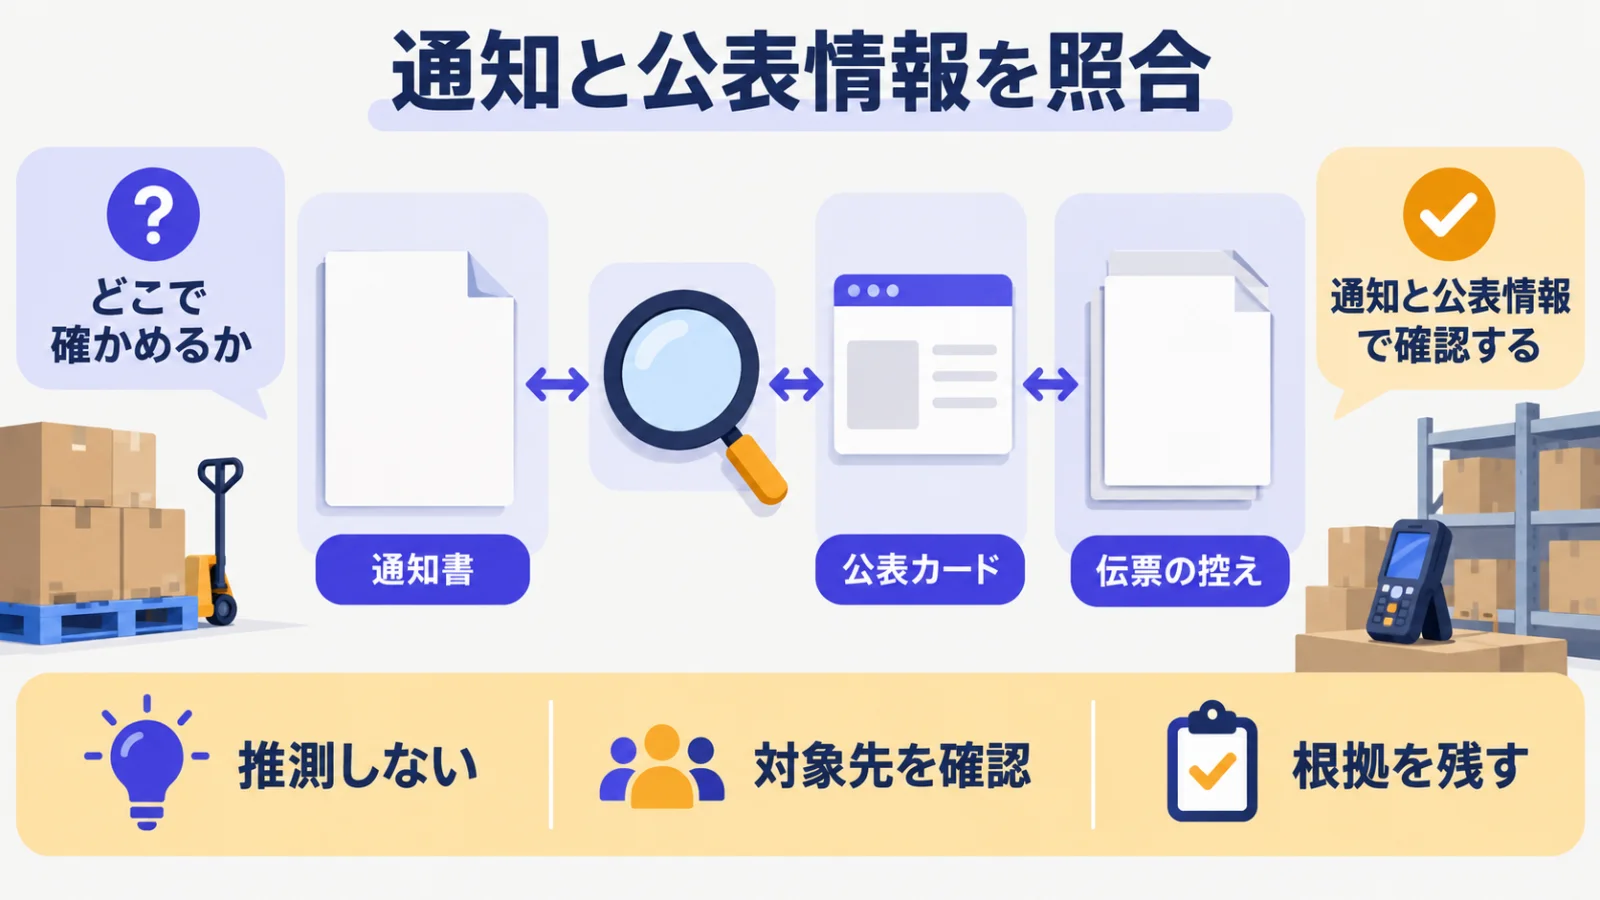
名称と住所は通知と公表情報、登録番号は国税庁の公表情報、振込先は相手への確認というように、項目ごとに確認先を分けます。変更日より前に交付した帳票と、変更日以後に作る帳票も区別します。
| 項目 | 確認の起点 | 自社で残す情報 |
|---|---|---|
| 名称・住所 | 通知と公表情報 | 効力発生日 |
| 登録番号 | 公表情報 | 確認日と対象先 |
| 振込先 | 取引先への確認 | 連絡記録 |
対応手順
通知受領と公表情報確認
通知を受けたら、担当者だけで更新せず、正式名称、所在地、登録番号、変更日、請求先の扱いを一覧にします。登録番号は、登録を受けた事業者に通知される番号であり、名称変更の有無だけから推測しません。受け手側で必要な確認の範囲を明確にします。
マスタ・帳票・振込先の更新
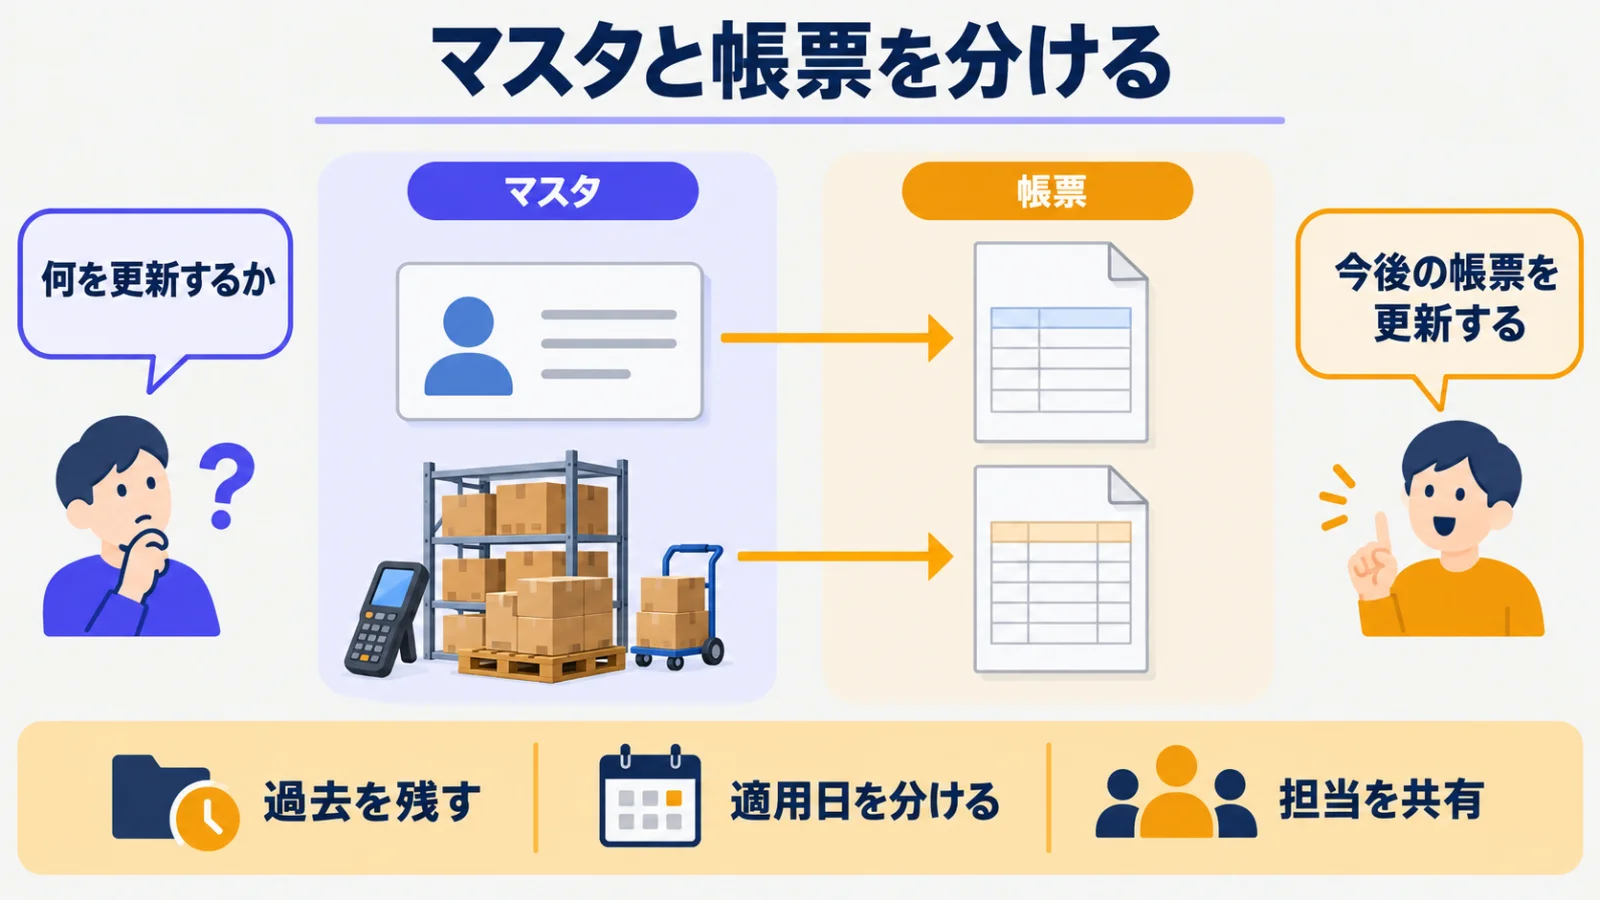
確認済みの情報だけをマスタへ反映し、変更前後の適用日を担当間で共有します。交付済み帳票はその時点の内容で固定されるため、過去の記録を消して現在の名称へ一律に置き換えません。取引先情報の基本は取引先マスタの整備方法で確認できます。
判断表
既存先更新か新規登録か
同じ取引先として扱うか、新規の取引先として扱うかは、承継関係、請求先、支払条件、契約実態を踏まえて社内で判断します。名称だけが変わったように見えても、請求先や登録番号の確認が必要なことがあります。更新前に既存案件と未入金の有無を確認します。
変更日前後の帳票を分ける
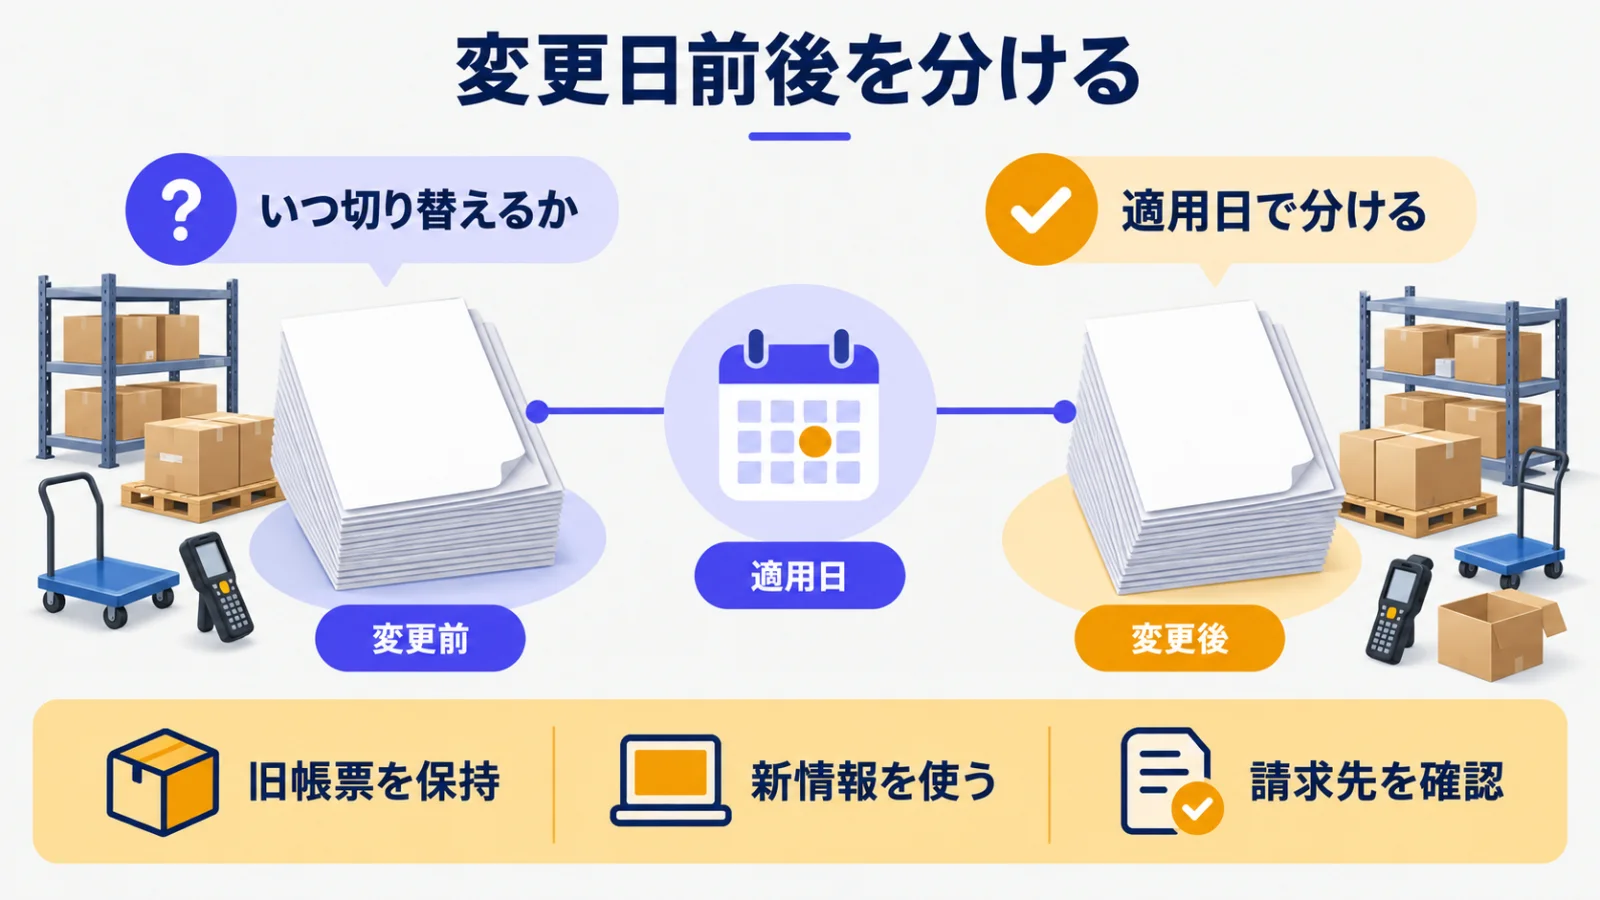
変更日前に交付済みの帳票は、その交付時点の記録として保持します。変更後の取引に使う帳票は、確認済みの名称・住所・請求先で作成します。適格請求書の確認観点は販売管理のインボイス対応も参照できます。
確認項目
正式名称・住所・登録番号
略称ではなく正式名称、住所の表記、登録番号、効力発生日をそろえます。名称・所在地の変更では、すでに通知された登録番号は変更できません。合併など取引主体が変わる場合は、相手先の公表情報と承継関係を確認します。確証がない項目は推測で登録せず、確認待ちとして社内で管理します。
口座・締め日・支払条件
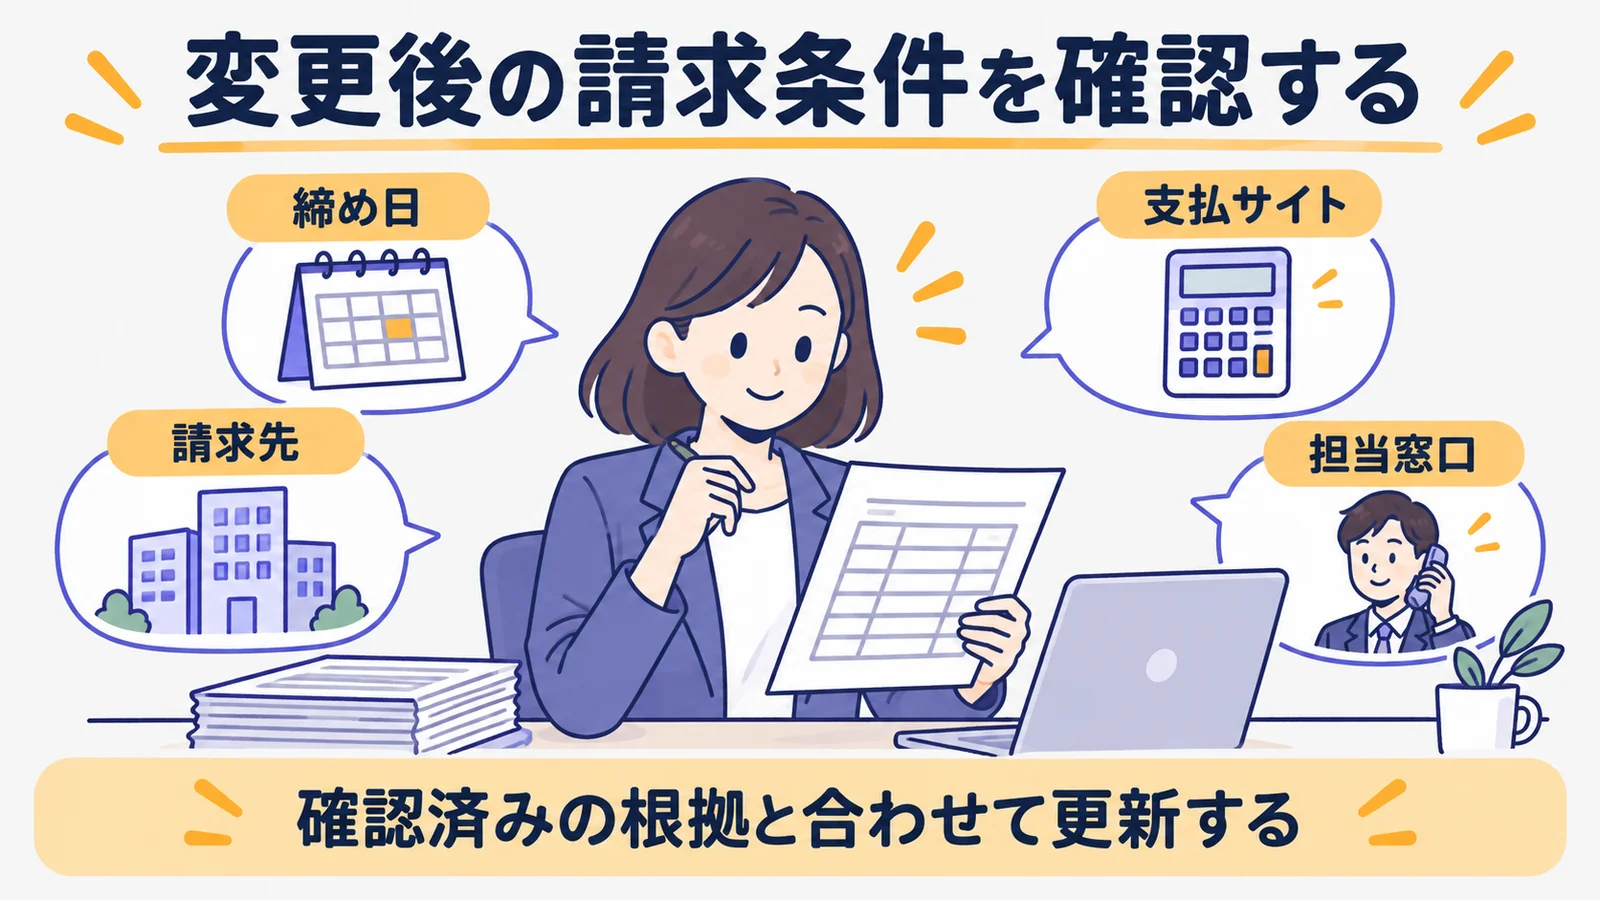
振込先、締め日、支払サイト、請求先、担当窓口は名称・住所とは別に確認します。支払条件が変わる場合は、既存の請求や入金予定へ影響がないかを確認します。支払に関わる情報は、名称変更の連絡だけで更新せず、確認済みの根拠と合わせて扱います。
販売HUBで扱える範囲
名称・住所・取引条件と監査ログ
販売HUBでは、顧客の名称・住所、締め日、支払サイトなどを扱い、操作の追跡には監査ログを使えます。変更の根拠となる通知や確認記録の保管方法は、社内の運用として決めます。複数部門が関わる更新では、入力する人と確認する人の役割を分け、更新理由を追える状態にします。
登録番号・振込先の専用欄と公表情報照合は未確認
登録番号や振込先を専用欄で管理する機能、公表情報と自動照合する機能は実装済みとして確認できません。情報の確認、登録可否、帳票への反映を同じものと見なさず、製品外で保持すべき情報を分けます。
変更連絡の受付では、変更項目を一度に上書きしないことが重要です。例えば名称と住所だけが確定し、振込先の確認が終わっていない場合は、未確認項目を明確にして支払処理へ渡します。確認待ちの情報を推測で埋めると、誤振込や帳票の誤記につながるためです。
更新後には、次に作成する見積書・請求書の内容と、既存の未請求案件、未入金の請求書を確認します。変更後の情報をいつから使うかを記録し、変更前後で複数の担当者が別の情報を使わないようにします。社名、住所、請求先、振込先を別々の確認項目にすることが、受け手側の管理では有効です。
合併や組織再編の連絡では、名称が近いことだけを理由に既存の取引先を上書きしません。請求先、納品先、支払条件、既存案件の引継ぎ方を確認し、現在の取引主体を社内で判断します。これは相手側の申請手続きを解説するものではなく、自社の帳票とマスタで誤った相手先を使わないための確認です。
変更日が月の締めに近い場合は、変更日前に作成した請求書、変更後に作成する請求書、まだ発行していない案件を分けて見ます。帳票上の表記を統一することと、交付済み帳票の履歴を保持することは別の作業です。担当者ごとに参照する一覧をそろえ、更新日と適用日を明確にしてから次の帳票を作成します。
変更日をまたぐ帳票とマスタの確認方法は、無料で相談することもできます。
社名変更・合併・移転に関するFAQ
変更前の帳票も直しますか?
交付済み帳票は、その時点の記録として保持します。訂正が必要な事情がある場合は、帳票の種類と影響を個別に確認します。
新しい名称を使うべき時点と、すでに交付済みの帳票を保持することは別の判断です。過去の帳票を更新して履歴を失わないよう、変更日と交付日を照合します。
登録番号は必ず変わりますか?
名称や住所の変更では、すでに通知された登録番号は変更できません。一方、被合併法人の登録効力は、事業を承継した合併法人には及ばないため、同じ番号を当然に使えるとは判断しません。相手先の公表情報と取引先から受けた情報を確認し、名称だけから番号を推測しないようにします。国税庁「公表情報の変更等」および消費税法基本通達1-7-6(確認日: 2026-09-15)。
合併時は同じ取引先として更新しますか?
承継関係、請求先、支払条件、契約実態を確認して社内で判断します。名称の類似だけで既存先へ上書きしないことが重要です。
請求先や振込先が変わる場合は、既存案件、未請求、未入金を含めて確認します。取引開始後に必要なマスタ更新と、相手側の手続きの説明は混ぜずに扱います。
まとめ+CTA
取引先の変更では、名称、住所、登録番号、振込先、効力発生日を分けて確認し、過去帳票と今後の帳票を混同しないことが要点です。受け手側のマスタ・請求実務に絞って確認表を運用しましょう。
実務では、変更通知を受けた日、通知内容を確認した日、マスタへ反映する日、変更後の情報を帳票へ使い始める日を分けて並べます。名称と住所が確定していても、請求先や振込先の確認が終わっていないことがあります。確認済みと未確認を同じ扱いにせず、未確認の項目を担当者へ戻すことで、誤った情報のまま請求や支払へ進むことを避けられます。
交付済みの帳票は、その時点の内容を保持します。新しい情報を使う帳票だけを確認し、既存の未請求案件、未入金の請求書、今後の見積を分けて点検します。合併などで取引主体の確認が必要な場合も、受け手側は請求先、納品先、支払条件、既存案件の扱いを確認し、名称だけで既存の取引先を上書きしないことが重要です。
確認表には、変更項目ごとに根拠、確認者、確認日、適用日、未確認時の連絡先を置きます。こうしておくと、名称だけを更新して振込先を更新してしまう、または帳票に使う情報を早く切り替えすぎる事故を減らせます。更新後も次の請求作成前に確認表とマスタを照合し、部門間で異なる表記が残っていないかを確認します。
担当交代がある場合は、変更の受付記録、確認済みの項目、未確認の項目、適用日をまとめて引き継ぎます。問い合わせを受けた担当だけが根拠を知る状態にしないことが、再確認と誤更新の防止につながります。
変更の連絡を受けた日、事実を確認した日、マスタへ反映した日を区別して残すと、更新漏れを追いやすくなります。帳票を発行する部門と支払を扱う部門が異なる場合は、確認済み項目と未確認項目を共有してから次の処理へ進めます。
取引先情報と請求情報をつないだ運用は、資料請求からご相談ください。
関連記事
販売管理をExcelから卒業しませんか
案件・顧客・商品から見積→受注→請求まで、すべて1画面で管理。
BtoB物販企業のための販売管理SaaS、月額2,980円〜/名(6名以上・税込)。