得意先別・商品別の粗利分析|必要データと集計手順
入力は、AIエージェントに。提案と商談に、もっと時間を。
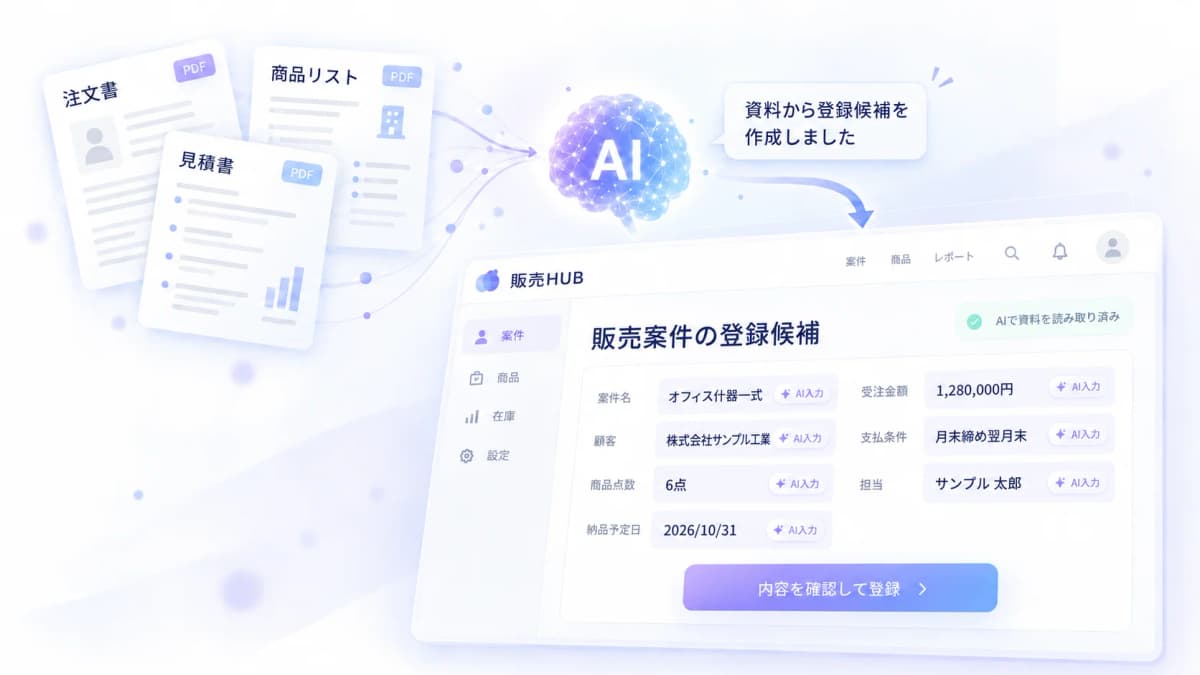
注文書・見積書・仕入先からのメールから、AIが必要な情報を読み取り、登録をサポート。
販売HUB
得意先別・商品別の粗利分析|必要データと集計手順
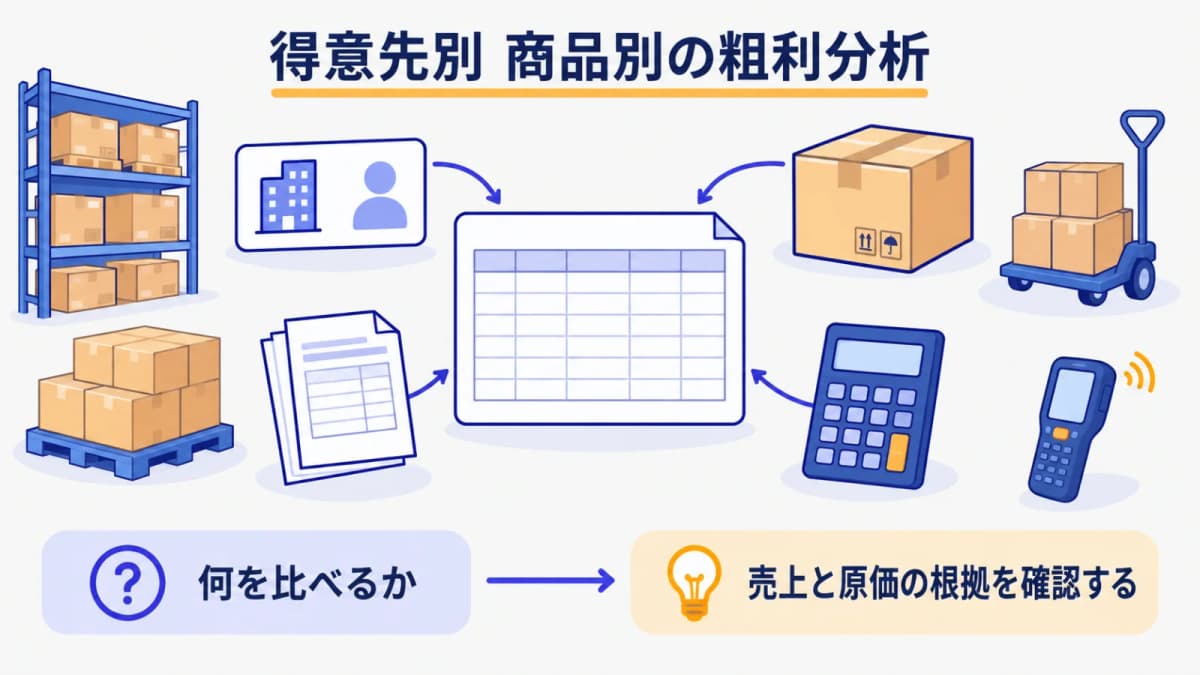
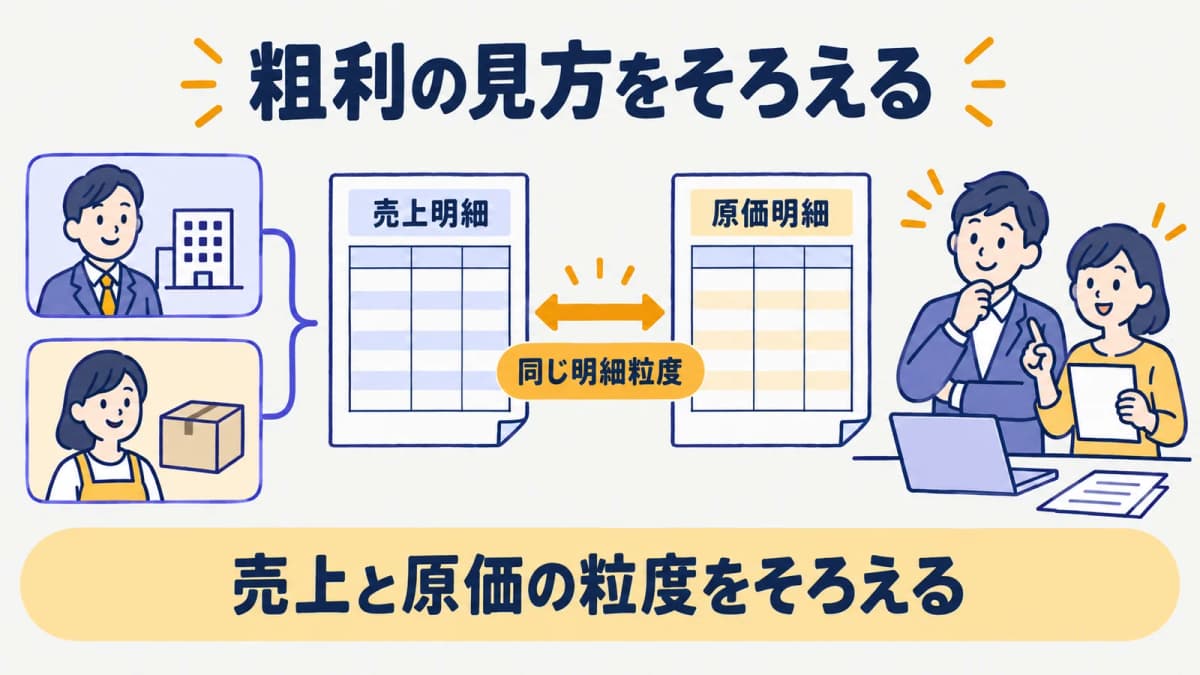
得意先×商品の粗利分析には、同じ明細粒度の顧客、商品、売上額、原価が必要です。原価が案件合計だけなら商品へ恣意的に配分せず、売上構成と案件粗利を分けて確認します。
定義と早見表
粗利ミックスを見る理由
売上が大きい得意先や商品が、必ずしも粗利へ大きく寄与するとは限りません。顧客と商品を掛け合わせる前に、使う原価が売上と同じ明細粒度かを確認します。
必要列と指標の早見表
必要列は顧客、商品、売上額、数量、対象期間、返品の扱い、原価です。粗利は売上から原価を引いて確認しますが、原価の粒度が違う場合は比率を作りません。
| 列 | 用途 | 不足時の扱い |
|---|---|---|
| 顧客・商品 | 切り口 | 売上構成へ戻す |
| 売上額 | 集計対象 | 明細を確認 |
| 原価 | 粗利算定 | 無理に配賦しない |
集計手順
分析粒度と必要列を決める
まず期間、顧客の単位、商品の単位、返品の扱いを固定します。次に、売上と原価を同じ明細で結べるかを確認し、結べない場合は案件単位の粗利へ分析単位を戻します。
明細原価がある場合だけ二軸集計
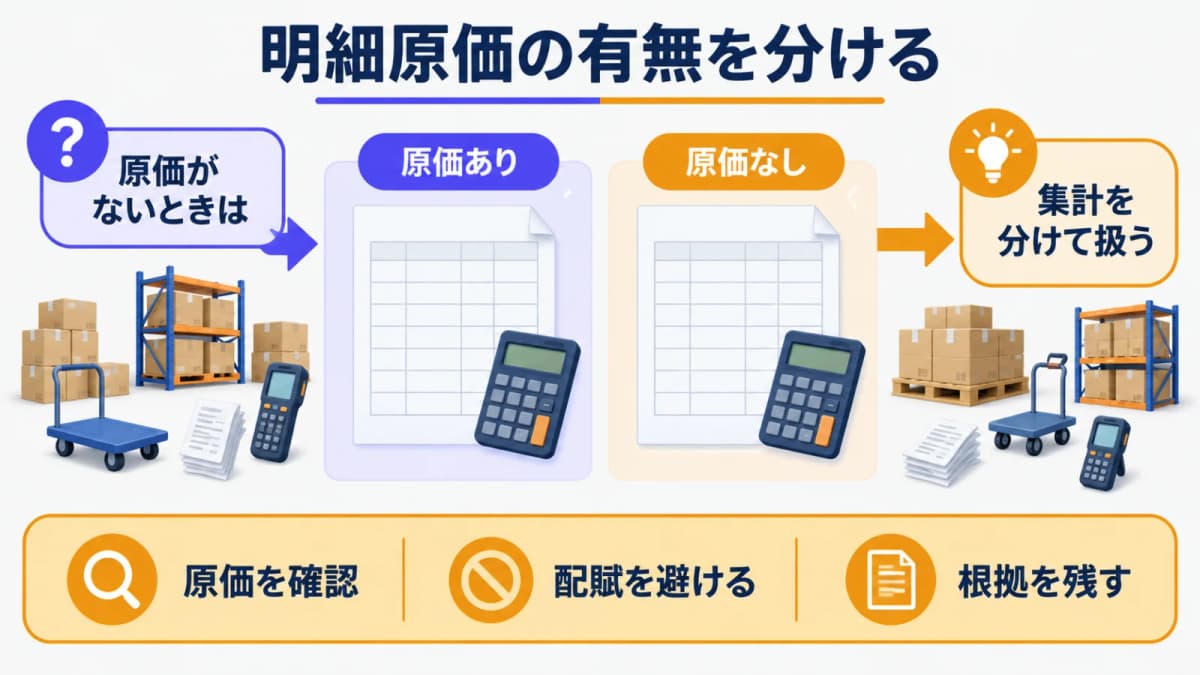
明細原価がある場合だけ、得意先と商品の二軸で粗利を集計します。原価が案件合計の場合は、商品ごとの売上構成と案件全体の粗利を別表にし、推測の配賦をしません。案件別の粗利管理の考え方も確認してください。
判断表
明細原価あり・なしで分岐
売上と原価が同じ明細で結べるなら二軸集計、結べないなら案件粗利と売上構成を分けます。見かけの精度を優先して案件原価を商品へ割り振ると、意思決定を誤るおそれがあります。
案件合計を商品へ安易に配分しない
案件には複数の商品や仕入が含まれることがあります。配賦根拠がない原価を商品へ均等に配るより、欠損として明示して分析の限界を共有します。販売管理KPIの見方も切り口の確認に使えます。
確認項目
期間・返品・商品分類の統一
期間、返品の扱い、商品分類、顧客名の表記を統一します。異なる締め期間や分類を混ぜると、集計の差が実績の差に見えてしまいます。
原価粒度・配賦根拠・欠損
原価がどの案件、どの発注、どの明細に対応するかを確認します。根拠がない配賦は行わず、欠損の件数と対象を把握します。価格改定の影響と粗利分析の前提を混同せず、集計前に確認します。
販売HUBで扱える範囲
取引商品CSVは売上明細を出力
販売HUBには取引商品を横断して確認する一覧があり、商品名、顧客、案件を確認できます。表示した一覧をCSV出力して、売上明細の集計に使えます。
実際粗利は案件画面で確認し二軸出力は未確認
実際原価は案件に割り当てた発注だけの集計で、在庫から払い出した分は含まれない(在庫の払出原価を案件へ紐づける仕組みは現状ない)。実際粗利は売上明細の合計から実際原価を引いて案件で確認できますが、得意先×商品別の実際原価を直接出力する機能は確認できません。
得意先別・商品別の粗利を分析する前に、何を一行とするかを決めます。得意先と商品だけでなく、売上額、数量、対象期間、返品の扱い、同じ明細に結び付く原価が必要です。例えば案件単位の原価しかない場合に、複数の商品の売上額だけを使って原価を均等配分すると、商品ごとの粗利が実態より高くも低くも見えるおそれがあります。根拠がない配賦を行わず、売上構成と案件の実際粗利を別々に確認します。
集計の手順は、期間と対象を固定することから始めます。月単位か案件単位か、返品をいつの売上から差し引くか、同じ商品名をどの分類でまとめるかを決めます。次に、顧客、商品、売上額、数量、原価が同じ明細で結べるかを確認します。結べる場合だけ二軸の粗利を集計し、結べない場合は「商品別の売上構成」と「案件別の実際粗利」を別表にします。
明細原価がない場合に、案件の実際原価を商品へ割り振る前には、配賦の根拠を確認します。数量、売上額、標準原価などを使う方法は、それぞれ異なる結果になります。根拠を決められないなら、商品別粗利として見せるのではなく、原価の欠損があることを明示します。見かけ上の比率を作るより、どこまでが確認済みの売上構成で、どこからが案件単位の粗利かを分ける方が、次の価格や取引条件の判断を誤りにくくなります。
販売HUBの取引商品一覧では、商品名、顧客、案件を横断して確認でき、表示した一覧をCSVで出力できます。ただし、現行の取引商品CSVと案件CSVには実際原価や実際粗利の列が確認できません。したがって、CSVだけから得意先×商品別の実際粗利を直接集計できるとはいえません。案件の実際粗利は案件画面で確認し、二軸の分析に必要な明細原価があるかを別に確認します。
実際原価の範囲も、分析結果の読み方に影響します。実際原価は案件に割り当てた発注だけの集計で、在庫から払い出した分は含まれません。在庫の払出原価を案件へ紐づける仕組みは現状ないため、在庫から出した商品の原価まで含む案件別の採算として読み替えないことが必要です。案件別の実際粗利と在庫の動きは、同じ数値として扱わずに確認します。
確認表には、期間、顧客表記、商品分類、返品の扱い、原価の有無、配賦根拠、欠損の有無を置きます。これにより、売上データの集計範囲と原価データの集計範囲が違うことを発見しやすくなります。分析を更新するたびに同じ前提を使うと、期間ごとの変化と集計方法の違いを混同しにくくなります。
返品や値引きがある場合は、売上額を集計する期間と、返品をどの期間へ戻すかを先に決めます。顧客名の表記揺れや商品分類の変更も、集計前に統一します。こうした前提がそろっていなければ、得意先別・商品別の差に見えるものが、単なる集計条件の違いである可能性があります。数値を比較する前に、対象期間、対象明細、除外条件を確認表に残します。
案件別の実際粗利を確認するときも、発注の割り当てがない案件では実際原価を集計しないことを理解しておきます。実際原価が0円と表示されるとは限りません。販売明細の合計から案件に割り当てた発注の配賦額を引くという範囲で確認し、在庫から払い出した原価まで含む商品別の結果として読み替えません。分析の目的に必要な原価の粒度がない場合は、追加の配賦を創作せず、集計できる範囲を明示します。
分析結果を比較する前には、今回の集計に含めた案件と除外した案件を確認します。原価が欠損している案件を売上だけで商品別の利益として並べると、比較の前提が崩れます。原価が確認できる範囲、案件単位でしか確認できない範囲、在庫からの払出を含まない範囲を分けて示すことで、数値の利用目的を誤りにくくなります。
価格改定や取引条件の見直しに使う場合も、二軸の粗利を直接出力したものと見なさず、データの粒度を確認します。商品別の売上構成、案件の実際粗利、仕入条件をそれぞれ確認し、必要な明細原価がそろうまで恣意的な配賦を避けます。
粗利分析に必要なデータのそろえ方は、無料で相談することもできます。
得意先別・商品別粗利に関するFAQ
必要なデータは何ですか?
顧客、商品、売上、数量、対象期間、同じ明細に対応する原価が必要です。原価の粒度を最初に確認します。
販売HUBだけで二軸集計できますか?
取引商品のCSVには実際原価列が確認できないため、二軸の実際粗利を直接集計する前提にはできません。売上構成と案件粗利を分けます。
明細原価がない場合は?
売上構成と案件粗利を別々に確認し、根拠のない商品別配賦はしません。
明細原価が将来そろった場合は、その原価が売上と同じ商品・顧客・期間に結び付くかを確認してから集計します。原価の有無と範囲を明示することが、結果を比較する前提になります。
「販売HUB」でできること
- 注文書・見積書から、AIが登録候補を作成(内容を確認・修正して登録)
- 案件ごとの取引商品・調達状況・収支をひとつの画面で管理
- 実在庫から引当済を差し引いた「利用可能」で在庫を把握
- 請求書の発行から入金の消込まで、残額と状態で管理
まとめ+CTA
二軸の粗利分析は、売上と原価が同じ明細で結べるときだけ行います。原価が案件単位なら、得意先・商品別の売上構成と案件別の実際粗利を分け、根拠のない配賦は行いません。
実際原価に在庫から払い出した分が含まれない範囲も確認し、分析に使う数値を読み替えないことが重要です。データ粒度を整えた販売管理の相談は資料請求から承ります。
関連記事
まずは無料で製品を体験してください
案件管理から見積・受発注・在庫・請求・入金の管理までこれ1つで。
スタンダード 月額4,980円/ユーザー(税込)・ライト 2,980円/ユーザー(税込)。