仕入単価の管理方法|仕入先別条件と価格改定を反映する手順
仕入単価の管理方法|仕入先別条件と価格改定を反映する手順
仕入単価は、仕入先別の条件を優先し、未登録なら品目の標準原価を参照する順序を決めると混乱を減らせます。改定通知を受けたら、対象品目、単位、適用日、数量条件、作成済み発注への影響を分けて確認します。
定義と早見表
仕入先別単価と標準原価
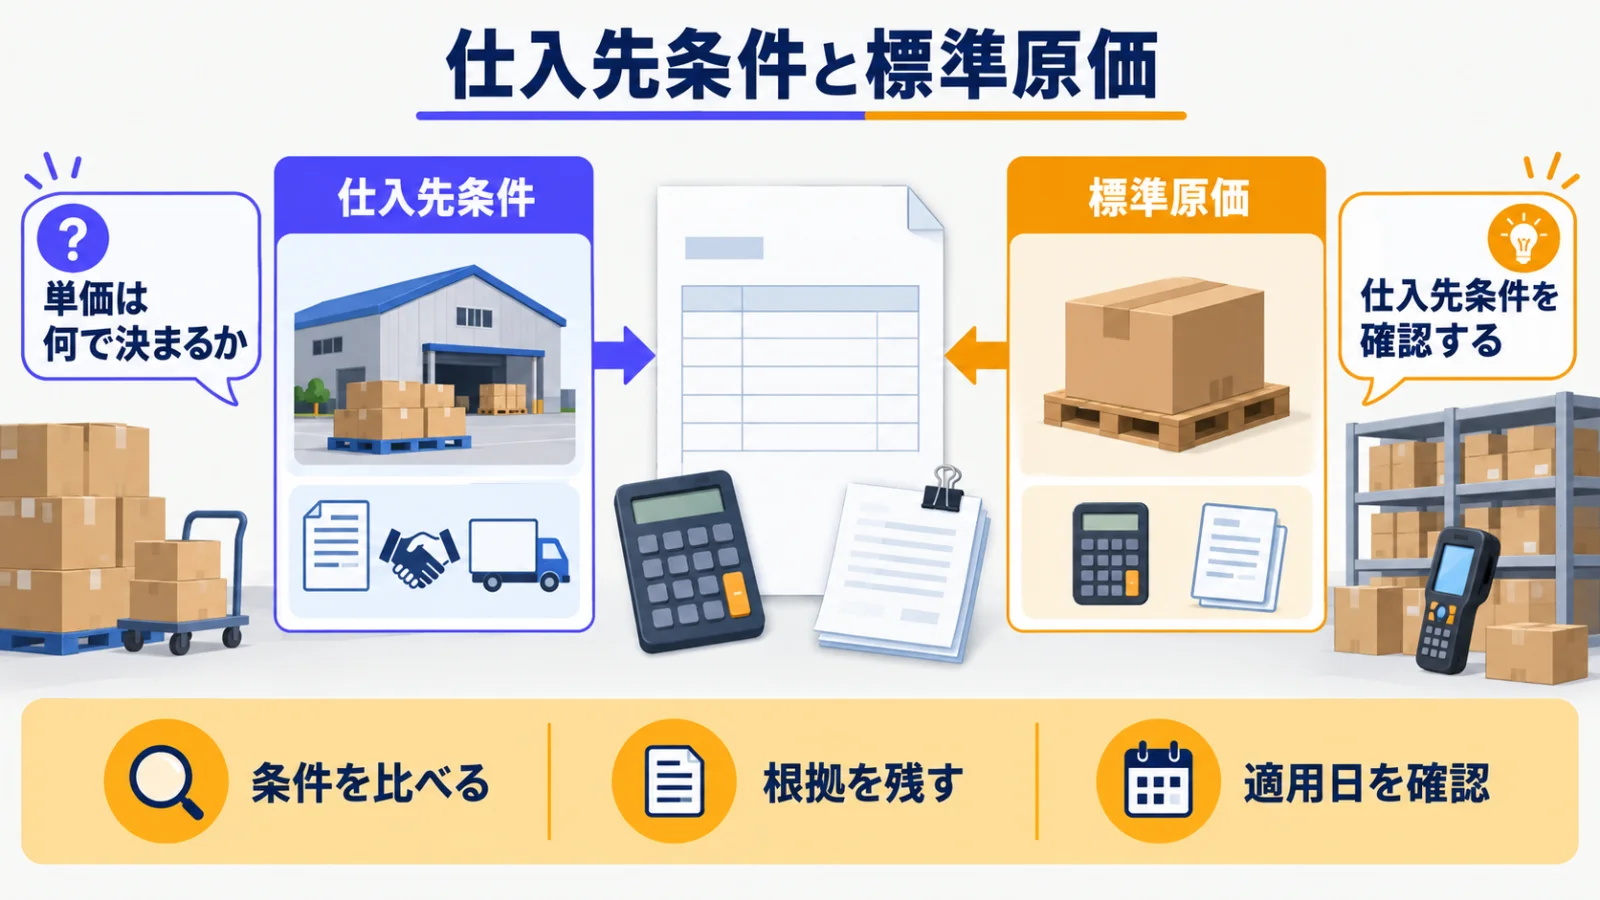
仕入先別単価は特定の仕入先と品目の取引条件、標準原価は品目に設定する基準値です。同じ品目でも仕入先や条件が違えば単価が異なるため、どちらを参照したかが分かる状態で発注します。標準原価と在庫評価の会計判断は別の論点です。
単価決定順の早見表
発注の仕入単価は、空欄の場合に仕入先別条件、未登録なら品目の標準原価の順で設定されます。改定時には既存の発注を自動で同じように扱うと決めつけず、作成時点と適用日を確認します。
| 確認順 | 参照先 | 確認すること |
|---|---|---|
| 1 | 仕入先別条件 | 対象品目と適用条件 |
| 2 | 品目の標準原価 | 未登録時の基準 |
| 3 | 作成済み発注 | 単価と変更要否 |
改定手順
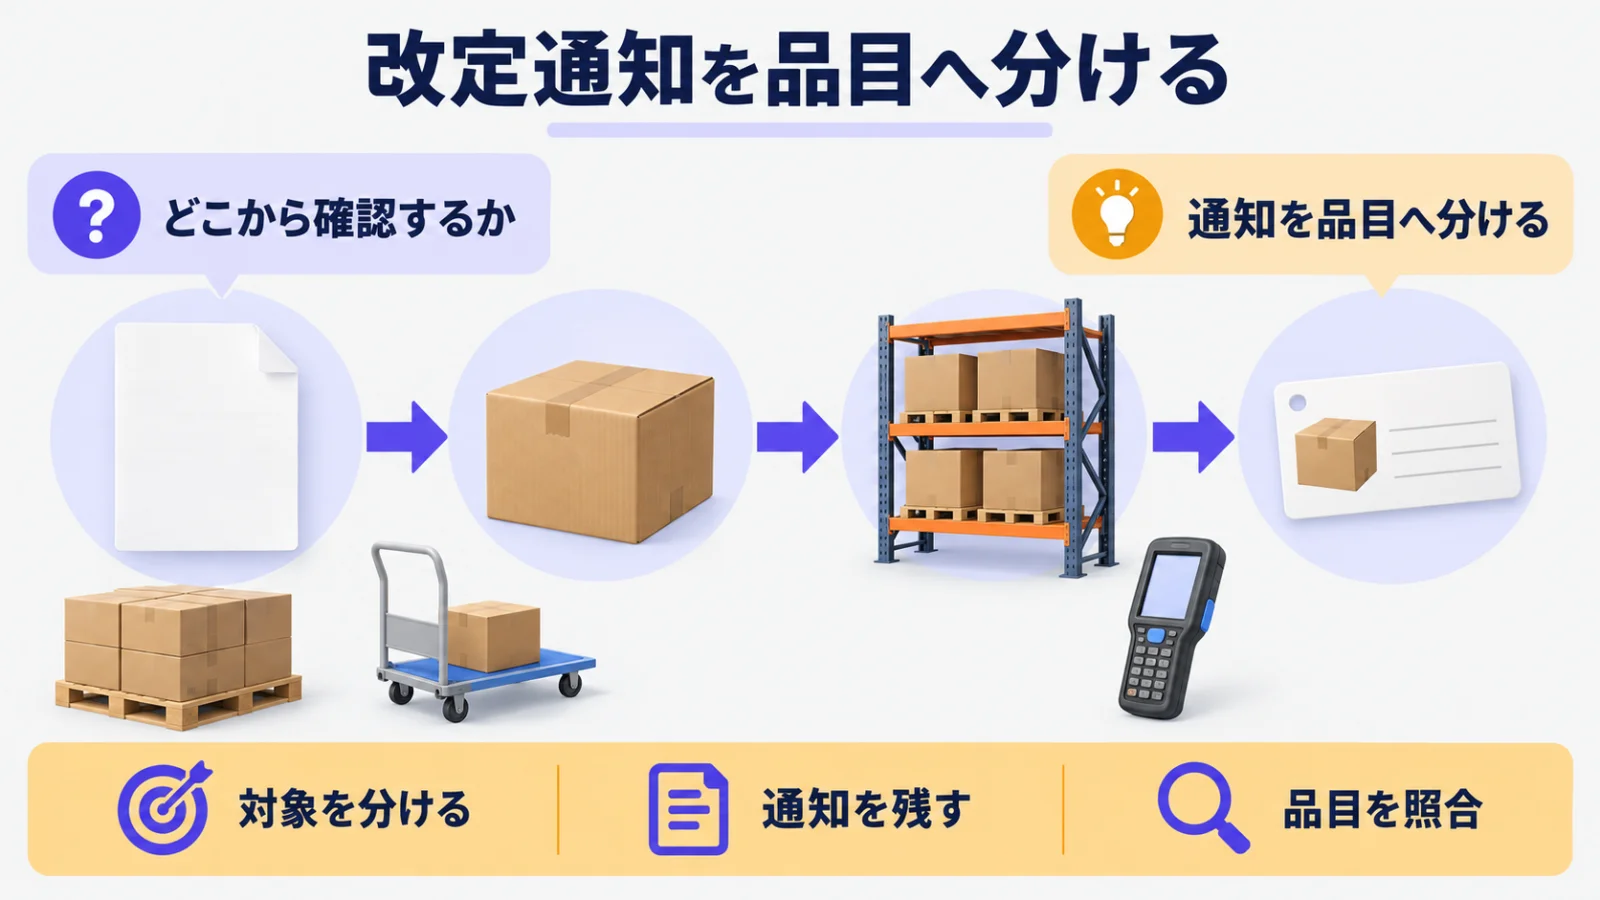
通知を対象品へ展開
改定通知は、仕入先名、対象品目、単位、数量条件、改定日、通知日を分けて一覧化します。名称が似た品目や複数の仕入先がある品目は、品目コードや取扱条件で照合します。通知を受けた日と適用日を混同しないことが重要です。
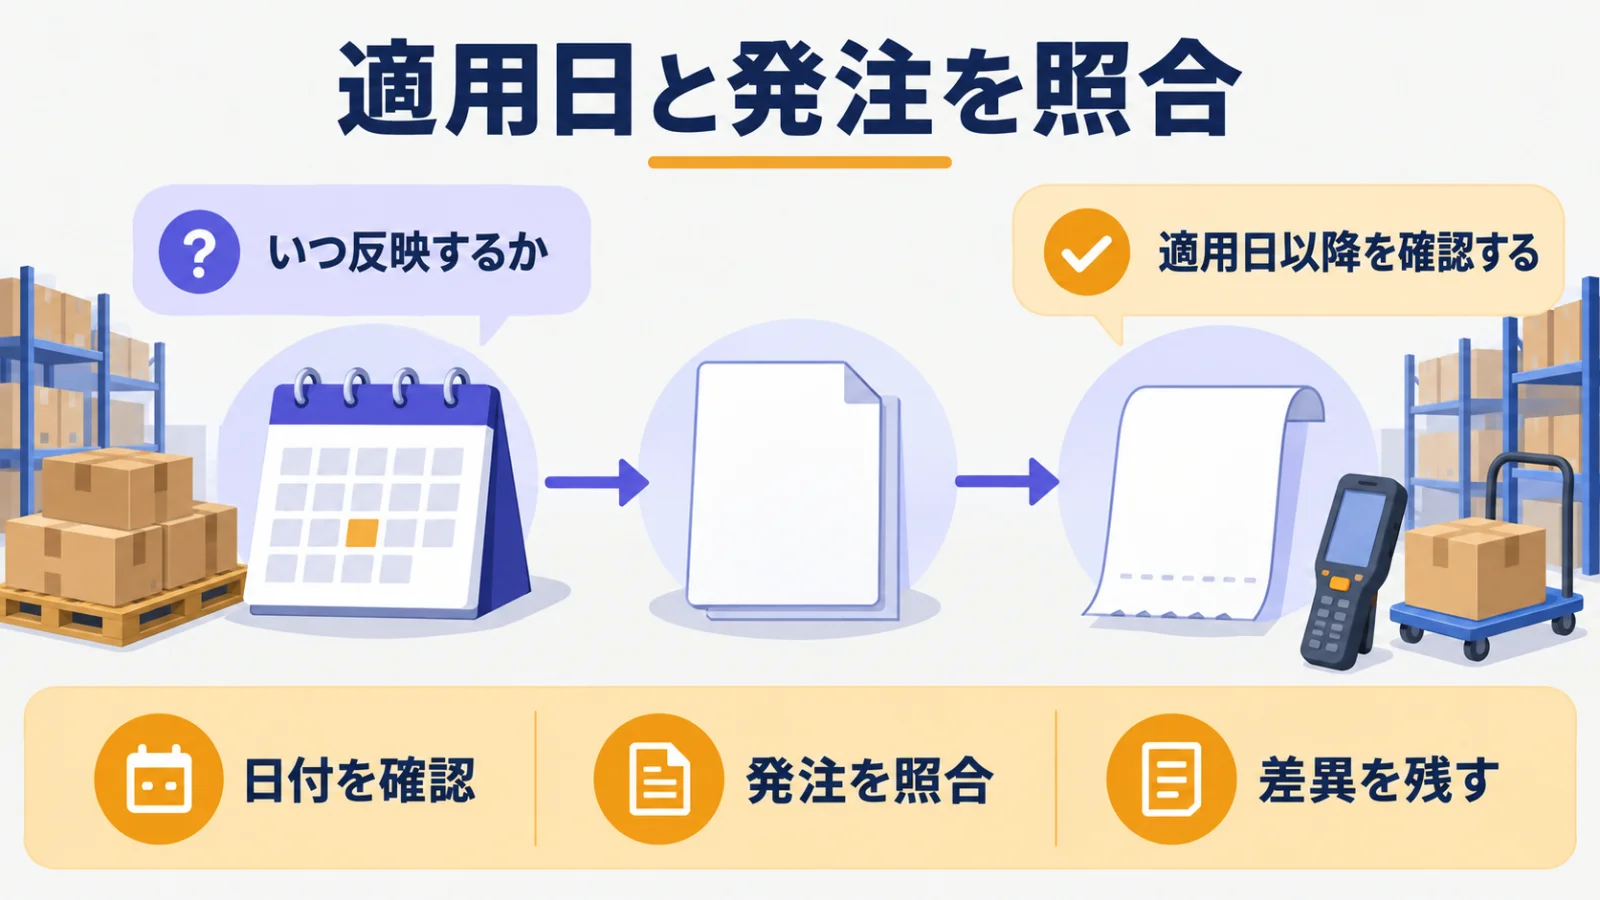
適用日以降の発注を確認
適用日以降に作る発注は、仕入先条件と単価を確認します。すでに作成した発注、未入荷の発注、見積中の案件は別々に確認し、どの取引に新単価を使うかを社内で確定します。購買の前提は仕入管理の実務を参照してください。
判断表
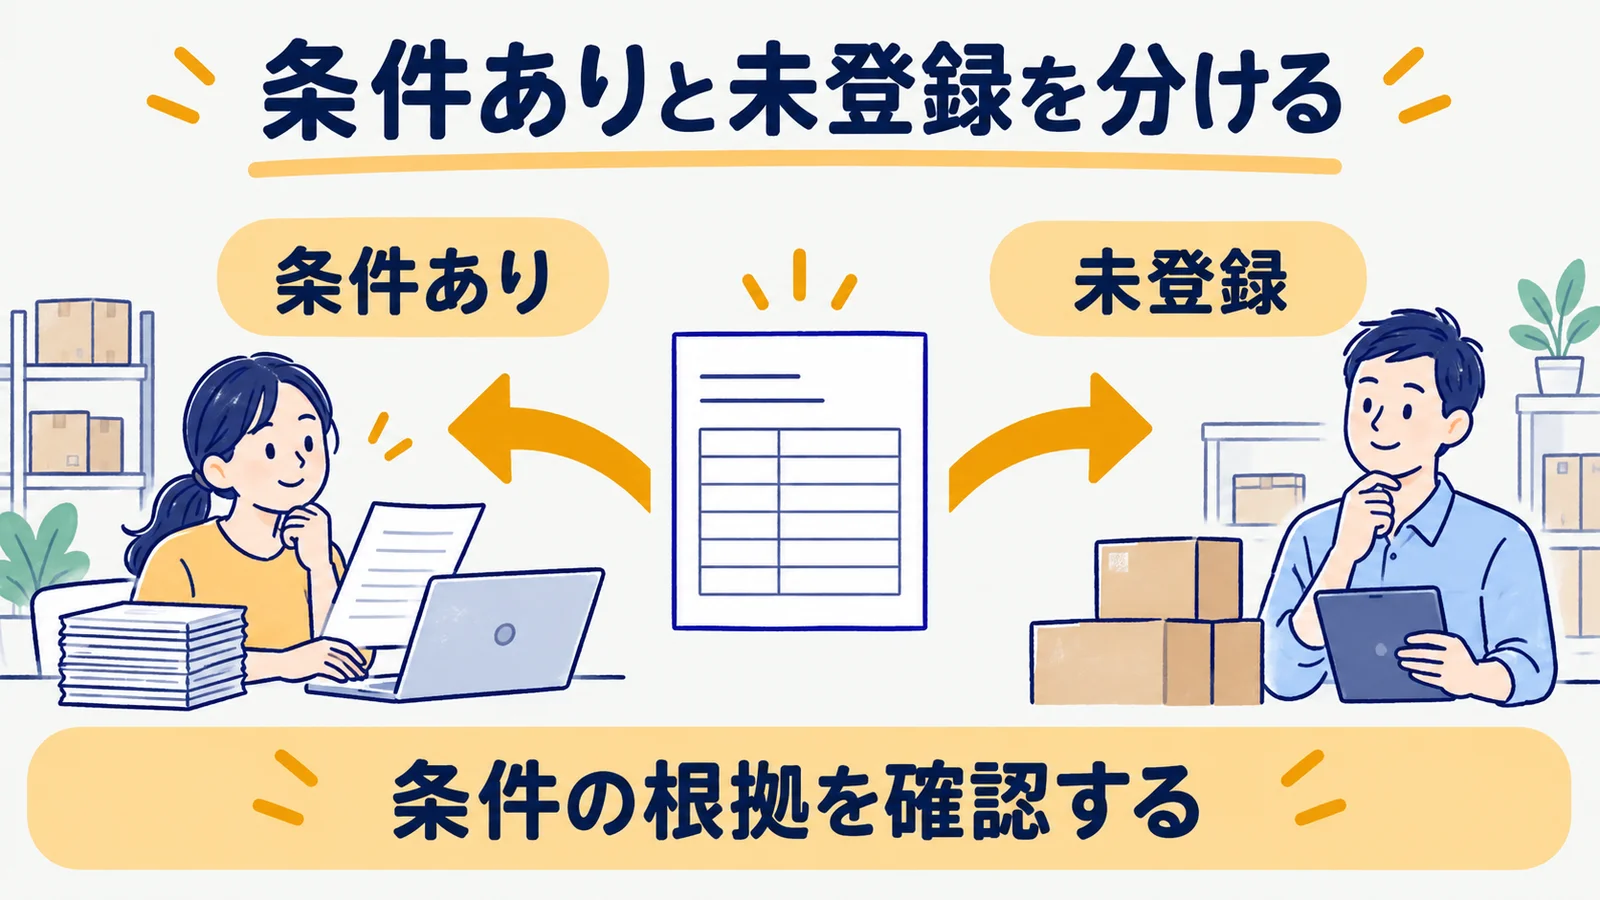
仕入先条件の有無で分岐
対象の仕入先条件がある場合は、その条件の品目と適用日を確認します。条件が未登録なら、品目の標準原価が初期値になるため、改定の反映要否を確認します。口頭の回答だけで単価を上書きせず、根拠を発注のメモなどに残します。
作成済み発注を再確認
発注済みの単価は、通知を受けたからといって一律に変更しません。仕入先の合意、発注日、適用日、未入荷数を確認します。販売価格や案件の粗利に影響する場合は、価格改定の実務の観点で適用範囲を分けて検討します。
確認項目
品目・単位・数量条件・適用日
品目名だけでなく、単位、数量条件、仕入先、適用日を確認します。同じ品目でも数量条件で単価が変わる場合は、発注数量と条件の一致を確認します。変更前の条件も残し、いつから何が変わったかを追えるようにします。
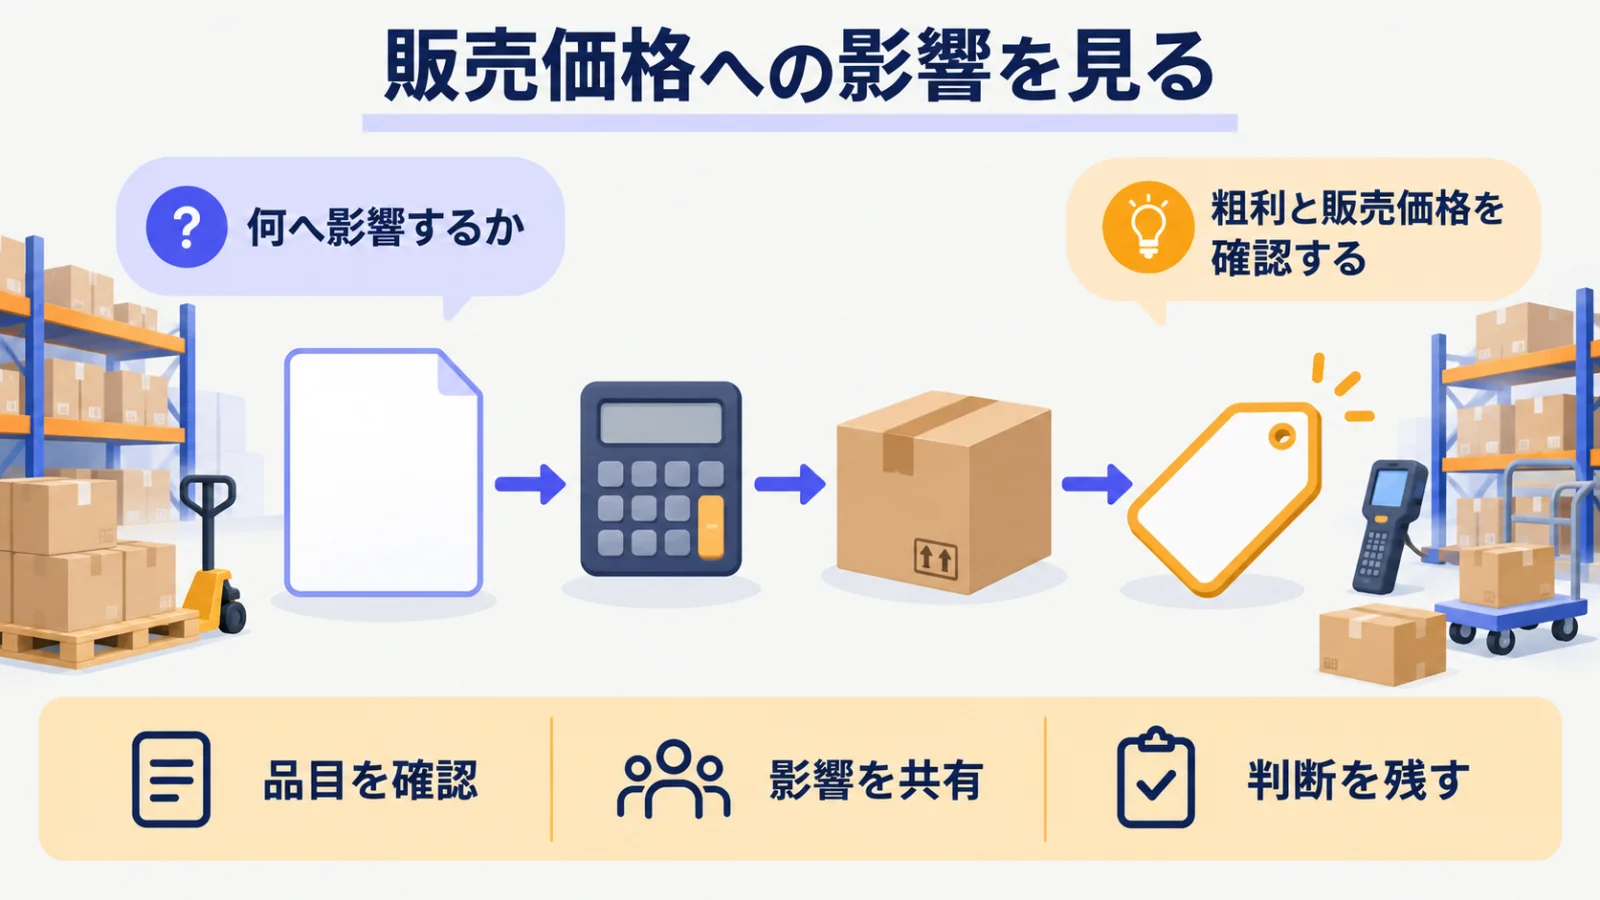
見積・販売価格・粗利への影響
仕入単価の改定は、提示済み見積、案件ごとの販売単価、粗利確認へ影響することがあります。ただし、得意先別の単価表や自動反映を前提にせず、案件の単価を個別に確認します。仕入条件の変更と販売条件の変更は、同じ日に起きても別々に確認します。
販売HUBで扱える範囲
仕入先条件から標準原価への順序
販売HUBでは、仕入可の品目を発注候補にし、仕入単価が空欄の場合は仕入先別条件、未登録なら品目の標準原価の順で設定します。仕入先マスタでは取扱品目、標準納期、支払条件、取引状態を確認できます。
在庫評価単価の会計判断は対象外
製品で確認できる標準原価や発注単価を、そのまま会計上の在庫評価単価と断定することはできません。会計処理や評価方法は自社の方針と専門家確認に基づいて判断します。
単価改定の管理では、改定通知を受けた時点、条件を確認した時点、発注へ反映した時点を分けて残します。通知が届いても、対象品目や適用条件が不明なら、直ちに全品目の単価を更新しません。仕入先、品目、単位、数量条件を照合し、確認済みの範囲から反映します。
改定前後で見積中の案件があるときは、見積の有効期限、販売単価、発注の予定日を確認します。仕入単価の変化だけで顧客向けの価格を自動で決めず、案件単位で根拠と確認者を残します。これにより、旧条件と新条件のどちらを使ったかを後から説明しやすくなります。
改定の対象を確認する際は、仕入先名、品目、単位、数量条件、適用日を一組で見ます。品目名だけが同じでも、仕入先が異なる、まとまった数量だけに条件がある、適用開始日が異なるといった場合があります。通知の原文を読む担当と、発注へ反映する担当が異なる場合は、条件の確認結果を発注のメモなどへ残し、口頭の引継ぎだけで単価を変えないようにします。
作成済みの発注には、下書き、発注済み、完了、取消など進捗の違いがあります。改定通知を受けた時点で、どの発注が未入荷か、仕入先と単価について合意済みかを確認してから対応を決めます。新条件の適用日より前に作成した発注へ、後から新単価を当然に適用できるとは限りません。対象数量と仕入先の回答を確認し、変更しない発注もその理由を残します。
見積中の案件では、仕入単価の改定と販売単価の見直しを混ぜないことが重要です。案件の取引商品では品目の販売標準単価が初期値になり、案件ごとに販売単価を上書きできます。ただし、得意先別の単価表や自動での価格改定は確認できません。見積の有効期限、数量、仕入条件を確認し、販売条件の判断は案件ごとに行います。
改定後の確認では、発注時に何を参照したかを確認します。仕入先別条件がある場合は対象品目と適用条件、条件がない場合は標準原価を確認します。標準原価は発注時の初期値を考える材料であり、会計上の在庫評価単価と同じものとして扱いません。評価方法や会計処理は社内方針と専門家の確認に基づいて決めます。
単価の確認漏れを減らすには、改定通知ごとに対象品目、単位、数量条件、適用日、仕入先の回答、作成済み発注の有無を並べます。確認済みの品目と確認待ちの品目を分け、確認待ちのものを標準原価へ一律に戻したものとして扱いません。改定前後のどちらを発注へ使ったか、なぜその単価を使ったかを残すと、仕入先や社内から問い合わせがあったときに確認しやすくなります。
販売単価への影響を検討する場合も、仕入単価の変化だけで結論を出しません。提示済み見積の期限、案件で合意した販売単価、今後の発注予定を確認します。案件ごとの上書き単価と品目の販売標準単価は区別し、得意先別の単価表や過去の条件が自動で反映されるものとして扱わないことが必要です。
改定の連絡を受けた担当は、確認対象を次の担当へ渡す際に、通知日と適用日を明記します。発注担当は対象の発注と未入荷数を確認し、案件担当は見積中の条件を確認します。役割ごとに同じ単価を別の根拠で扱わないよう、確認済みの条件を共有します。
確認日と確認者も残します。
対象数量も確認します。
改定通知を発注へ反映する確認手順は、無料で相談することもできます。
仕入単価に関するFAQ
同じ商品に仕入先別単価を持てますか?
仕入先ごとの取扱品目と条件として扱えます。発注時には対象の仕入先と品目の条件を確認します。
既存発注へ自動反映されますか?
作成済み発注は個別確認が必要です。発注日、適用日、仕入先との合意、未入荷数を見て判断します。
特に未入荷の発注は、発注時の条件と改定通知の条件を並べます。差額がある場合も、単価だけを更新せず、仕入先の回答と対象数量を確認します。
仕入単価と在庫評価単価は同じですか?
目的が異なります。仕入先との取引条件と会計上の評価は分け、会計方針は別に確認します。
発注の条件を確認する画面上の値だけで、会計上の評価や仕訳の結論を決めることはできません。改定の実務では、仕入先との合意と発注単価を確認し、会計の判断は別の手順で行います。
まとめ+CTA
仕入単価は、仕入先別条件から標準原価へという参照順を明確にし、改定日と作成済み発注を分けて確認します。品目、単位、条件、適用日をそろえることで、改定時の誤入力を防ぎやすくなります。
改定通知を受けた日、条件を確認した日、発注へ反映した日を分けて残せば、改定途中の取り違えを避けやすくなります。発注済みや見積中の取引は、適用日と合意内容を案件ごとに確認してください。
仕入・見積・案件情報をつないだ運用は、資料請求からご相談ください。
関連記事
販売管理をExcelから卒業しませんか
案件・顧客・商品から見積→受注→請求まで、すべて1画面で管理。
BtoB物販企業のための販売管理SaaS、月額2,980円〜/名(6名以上・税込)。