少額な返還インボイスとは?税込1万円未満の値引き・返品の確認手順
入力は、AIエージェントに。提案と商談に、もっと時間を。
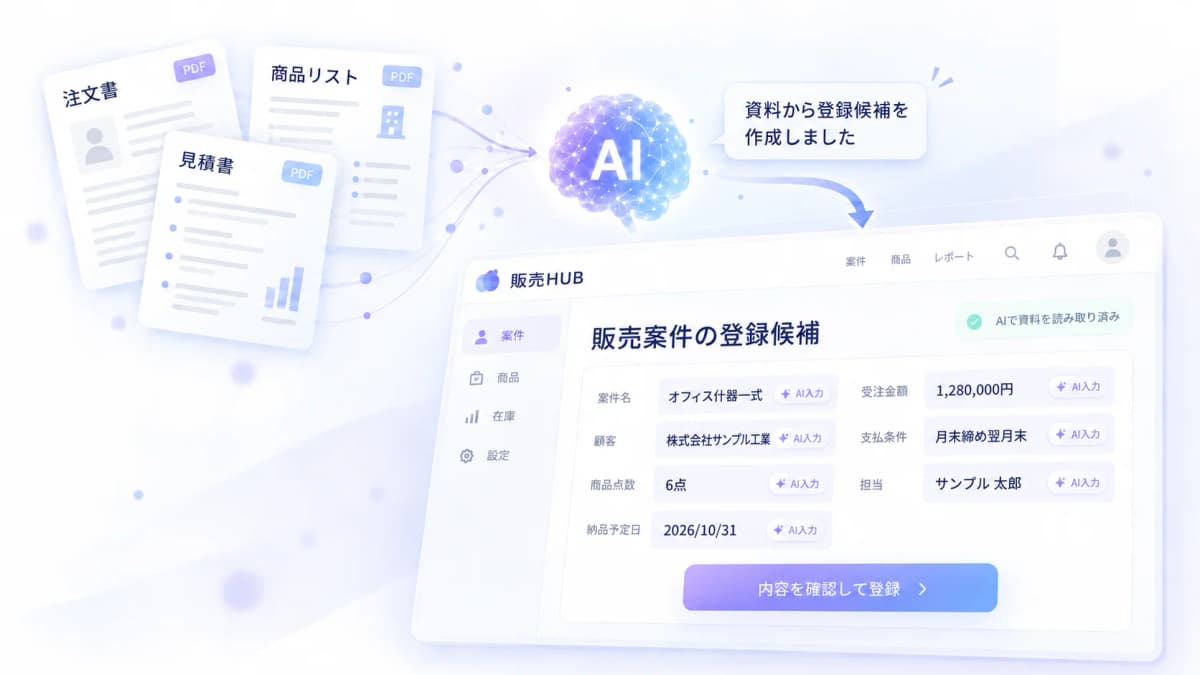
注文書・見積書・仕入先からのメールから、AIが必要な情報を読み取り、登録をサポート。
販売HUB
少額な返還インボイスとは?税込1万円未満の値引き・返品の確認手順
少額な返還インボイスは、売上げに係る対価の返還等が税込1万円未満であるときに、返還インボイスの交付義務が免除される取扱いです。返品や値引きが起きたら、先に元の請求や債権を特定し、減額する金額と経理処理を切り分けて記録すると、請求書や帳票の処理を追いやすくなります。
ここでは、卸・商社・メーカーなどのBtoB物販で、返品・値引きの受付から請求への引継ぎまでを扱います。個別取引が売上げに係る対価の返還等に当たるか、どのように税務処理するかは、国税庁の最新資料または税理士等へ確認してください。
少額な返還インボイスとは
少額な返還インボイスは、返品、値引き、割戻しなどで売上げに係る対価を返還・減額する場面に関係する取扱いです。税込1万円未満かどうかは、値引き等の対象となる請求や債権の単位ごとの減額金額で確認します。
| 確認する場面 | 最初に見る情報 | 確認結果 |
|---|---|---|
| 返品 | 元の請求と返金・減額額 | 税込1万円未満なら交付義務は免除 |
| 値引き | 請求や債権の単位 | 減額金額で判定 |
| 割戻し | 対象取引と合計の返還額 | 1万円以上なら免除されない |
| 振込手数料相当額 | 売上値引きとしての処理か | 個別の経理処理を確認 |
返品・値引きと返還時の書類を分けて考える
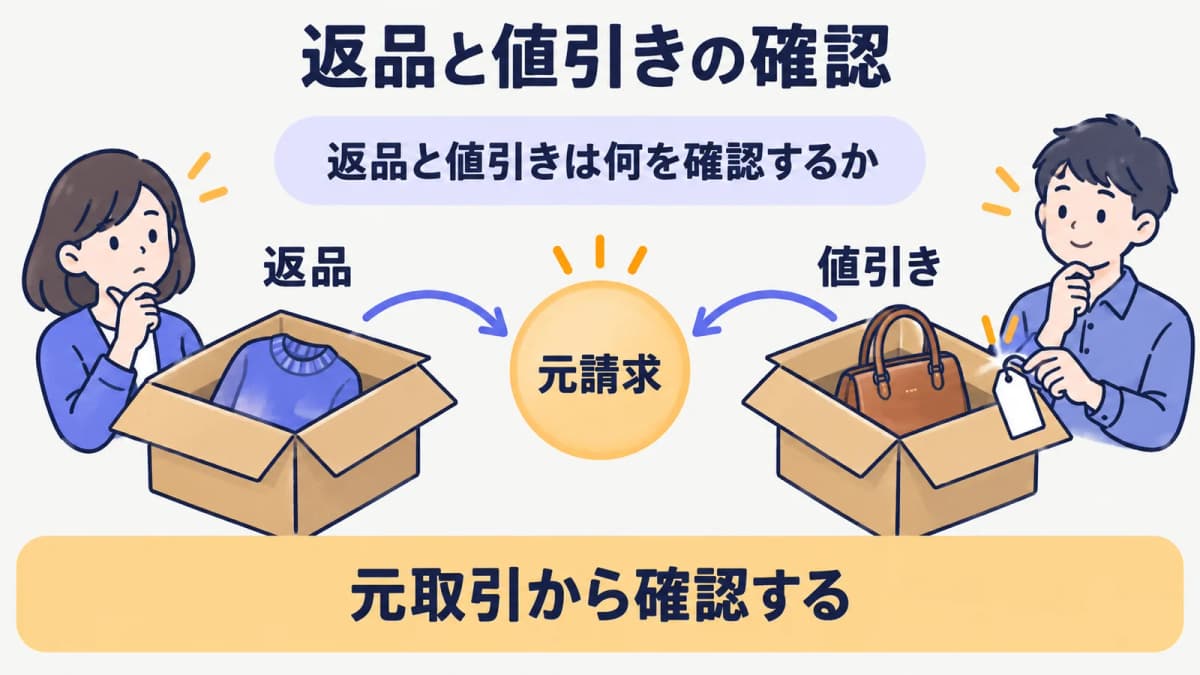
返品は品目や数量が戻る動き、値引きは品目を戻さず請求額を減らす動きです。どちらも売上げに係る対価の返還等となる可能性がありますが、受付名称だけで書類の扱いを決めません。元の納品書、請求書、返品の連絡内容をそろえ、何を減らす処理なのかを確認します。
返品を受けた場合は、検品数量と減額する数量を混同しないことも大切です。品目が戻る処理は在庫や受注の確認へ、金額を減らす処理は請求の確認へ進みます。返品の受付から後続処理を分ける流れは、返品処理の業務フローも参考にしてください。
迷ったときに確認する金額と取引内容
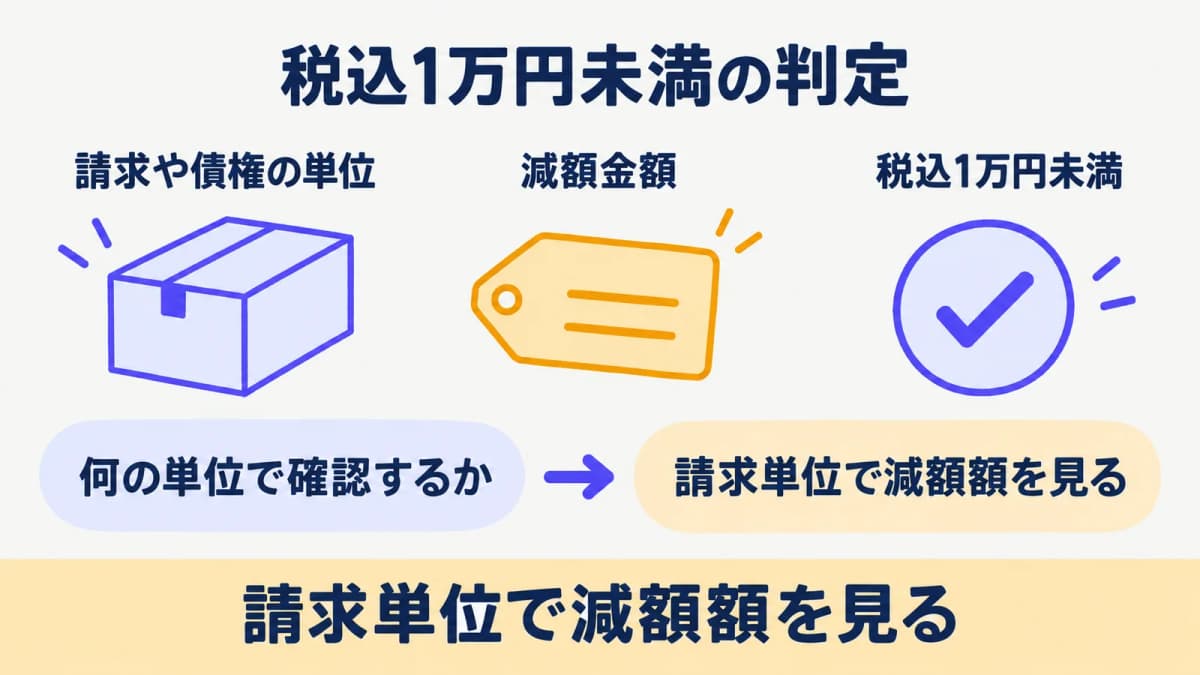
国税庁の少額な返還インボイスの交付義務免除の概要では、売上げに係る対価の返還等の金額が税込1万円未満の場合、返還インボイスの交付義務が免除されると示されています。判定は、請求や債権の単位ごとの減額金額で行い、適用税率ごとの金額に分けて判定するものではありません。
たとえば、500,000円の請求から振込手数料相当額440円を減額し、499,560円を支払うケースでは、売手が440円を対価の返還等として処理するなら税込1万円未満です。一方、400,000円の請求に関して1商品当たり100円のリベートを後日支払い、合計が20,000円なら1万円以上です。判定単位の詳細は国税庁のインボイスQ&A 問28で確認できます。
値引き・返品が起きたときの確認手順
値引きや返品の処理は、元取引と減額理由を照合してから、請求・経理へ同じ情報を引き継ぐ順番にすると混乱を抑えられます。請求書の金額だけを先に書き換えず、根拠となる帳票を残します。
元の取引と返還理由を照合する
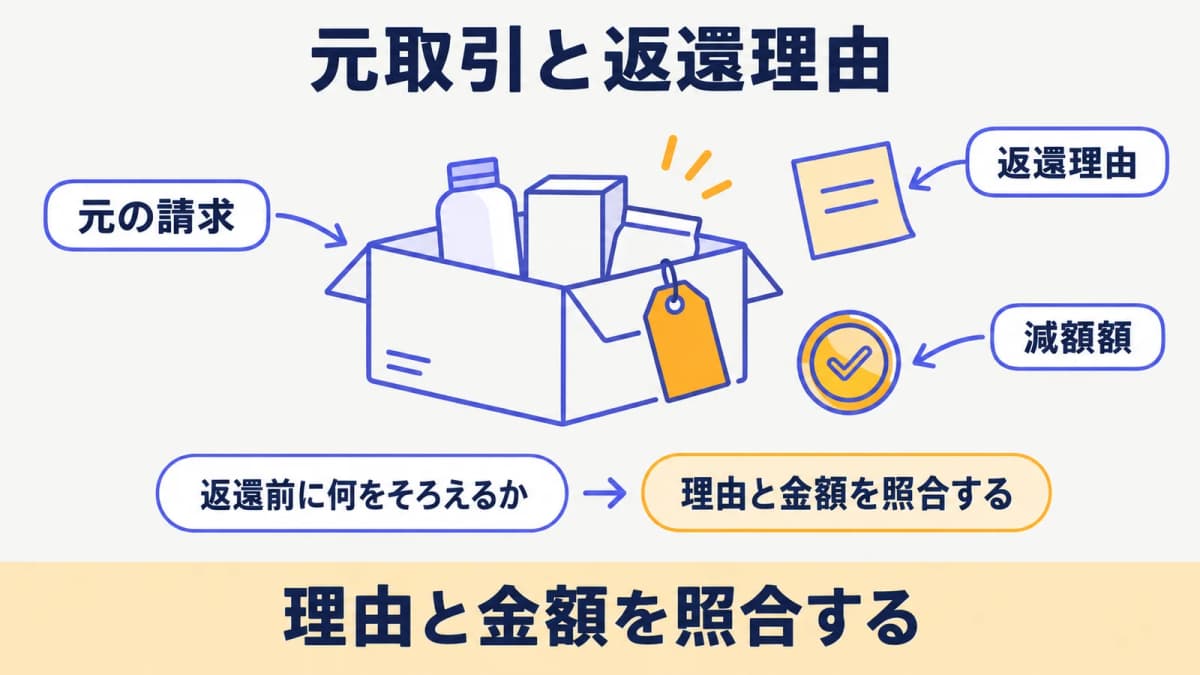
受付時には、相手先、元の請求書番号、納品書番号、品目、数量、返還理由、減額額を同じ記録に集めます。返品であれば、現物を受け取った事実と返品数量を別に確認し、値引きであれば、何に対する値引きかを請求単位までたどります。複数の取引を合算して判断しないよう、元の請求や債権との対応を明らかにします。
振込手数料相当額を扱う場合も、名称だけで扱いを決めません。売上値引きとして処理するのか、別の経理処理にするのかで確認する資料が変わります。処理の分類に迷うときは、経理担当だけで結論を急がず、税理士等へ相談する前提で事実関係を整理します。
判断結果を請求・経理へ引き継ぐ
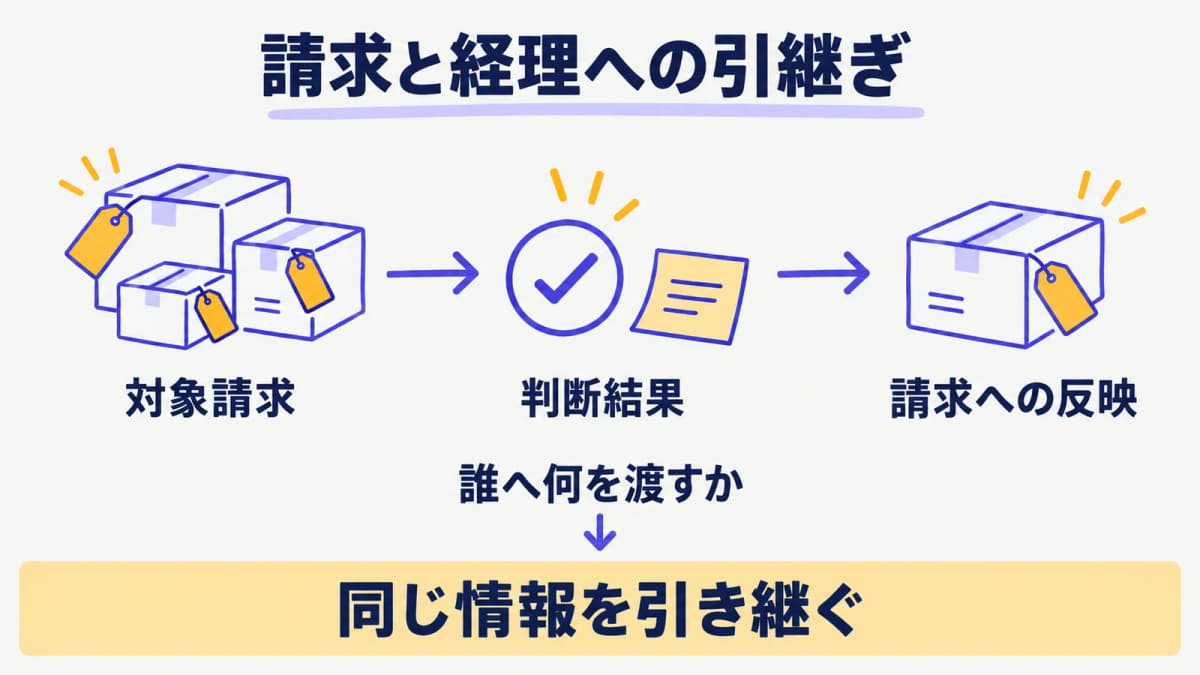
返還インボイスの交付義務が免除される場合でも、返品や値引きの記録まで不要になるわけではありません。請求担当には、対象の請求、減額額、相手先への連絡内容、処理予定を渡し、経理担当には、判断に使った元取引と返還理由を渡します。各担当が別の金額を見ないよう、共通の識別子を用います。
締め後の請求を訂正する必要があるときは、元の帳票を消さず、どの金額をどの理由で減額したかを追える形にします。請求書の訂正に関する確認点は、締め後の帳票訂正も参照できます。金額の訂正と返還時の書類の確認を別工程にしておくと、二重減額の発見にもつながります。
判断漏れを防ぐ記録の残し方
返還の記録は、金額だけでなく、元取引と判断理由をたどれる状態にするためのものです。日々の返品や値引きが増えても、同じ欄で確認できれば引継ぎ時に説明をやり直さずに済みます。
返還日、金額、相手先、根拠を1か所で確認する
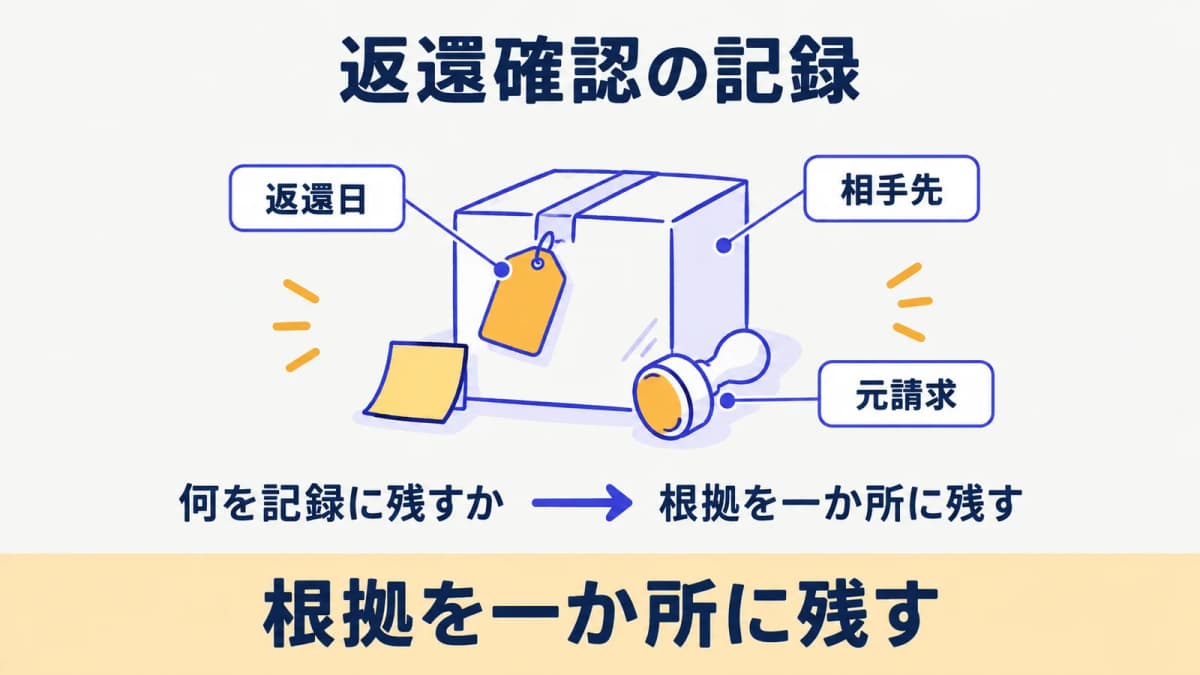
返還確認には、返還日、相手先、元の請求や債権、返還理由、減額額、確認した担当を並べます。返品なら納品書や検品記録、値引きなら相手先との合意内容など、判断の根拠になった帳票も参照先として残します。後から金額だけを見ても、どの取引を減額したかが分からない状態を避けるためです。
記録は、請求処理の前後で担当が変わっても同じ情報に戻れる場所へ置きます。インボイス制度への対応全体を整理するときは、販売管理システムのインボイス対応で、請求前後に確認する項目も合わせて見直せます。自社の様式に欄を追加する場合は、取引の実態に合うかを経理・販売管理の担当で確認してください。
返還の受付が月末に集中するなら、未確認の案件を一覧で分け、請求確定前に確認する順番を決めておくとよいでしょう。返還理由、元請求、減額額の三つがそろっていない案件は、金額を変更する前に確認待ちとして扱います。担当交代があっても、次に何を確認するかを記録から判断できる状態にします。
相手先への連絡内容も、返還理由の記録と対応させます。値引きの合意と請求への反映が別の担当で行われると、片方だけが完了した状態になりがちです。受付から請求訂正までの担当と状態を分けておくと、返還の事実を追いながら、未処理の案件を確認できます。
よくある質問
少額な返還インボイスでは、金額だけを切り取らず、元の請求や債権と返還理由を対応させて確認します。次の回答は、BtoB物販の受付・記録を整える際の基本的な考え方です。
少額なら毎回同じ扱いでよいですか
税込1万円未満かどうかは、返還した金額や値引き等の対象となる請求や債権の単位ごとの減額金額で判断します。同じ相手先との取引でも、対象の請求や減額内容が異なれば、同じ扱いと決めつけない方が安全です。元取引と減額額をその都度照合してください。
制度上の要件を満たすかは、処理名称だけでは判断できません。取引が売上げに係る対価の返還等に当たるか、課税仕入れとして処理するのかといった個別判断は、国税庁の最新資料または税理士等に確認します。
返品と値引きは同じ表で管理できますか
同じ表で管理できますが、返品と値引きの違いが分かる欄を設けます。返品では品目と数量、検品状況、在庫への影響を確認し、値引きでは元請求、減額理由、減額額を確認します。共通する相手先や元取引の欄に加えて、処理の種類を分けます。
一つの表にまとめても、品目の動きと請求の減額を同じ列に混ぜないことが重要です。受付担当、請求担当、経理担当が必要な項目を見分けられるよう、確認済みの状態と未確認の状態も区別します。
判断に迷ったときは何を確認しますか
最初に、元の請求書または債権、返品・値引きの理由、減額金額、相手先とのやり取りを確認します。その上で、請求や債権の単位ごとの減額金額が税込1万円未満かを確認します。税率ごとの金額だけを取り出して判断しない点にも注意が必要です。
売手が負担する振込手数料相当額のように、経理処理の選択が関わる場合は、資料をそろえたうえで専門家へ確認してください。社内で判断結果を残す担当と、請求書へ反映する担当を明確にすると、確認漏れを抑えられます。
「販売HUB」でできること
- 注文書・見積書から、AIが登録候補を作成(内容を確認・修正して登録)
- 案件ごとの取引商品・調達状況・収支をひとつの画面で管理
- 実在庫から引当済を差し引いた「利用可能」で在庫を把握
- 請求書の発行から入金の消込まで、残額と状態で管理
まとめ
少額な返還インボイスでは、返品や値引きの受付後に、元の請求や債権、返還理由、減額金額を対応させて確認します。売上げに係る対価の返還等が税込1万円未満なら返還インボイスの交付義務は免除されますが、返品・値引きの事実や請求への反映を記録することは欠かせません。
販売HUBの無料で製品体験では、受注・請求・帳票の情報を確認する流れをご相談いただけます。お問い合わせから、現在の返品・値引きの記録方法をお知らせください。
まずは無料で製品を体験してください
案件管理から見積・受発注・在庫・請求・入金の管理までこれ1つで。
スタンダード 月額4,980円/ユーザー(税込)・ライト 2,980円/ユーザー(税込)。